AI 핵심 요약
beta- 광합과기와 징왕전자가 3분기 실적 급증을 예고했다
- 광합과기는 AI 서버용 PCB 수요로 순이익이 2배 늘었다
- 징왕전자는 고성능 PCB 양산과 비용절감으로 실적이 뛰었다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

이 기사는 10월 12일 오전 00시24분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
이 기사는 인공지능(AI) 번역을 바탕으로 전문 기자들의 검증과 분석을 거쳐 생산된 콘텐츠로, 원문은 중국 관영 증권시보(證券時報) 10월 11일자 기사입니다.
[서울=뉴스핌] 배상희 기자 = 중국 본토 A주의 대표적인 PCB(인쇄회로기판) 기업 두 곳이 3분기 눈에 띄는 매출 성장세를 기록할 것으로 예상된다.
9일 저녁 AI 데이터센터용 서버 PCB 제조업체 광합과기(廣合科技∙DELTON 001389.SZ)와 또 다른 대형 PCB 생산업체 징왕전자(景旺電子∙Kinwong 603228.SH)가 나란히 3분기 실적 관련 전망을 발표했다.
광합과기는 공시를 통해 올해 1~3분기 모회사 귀속 순이익이 14억5000만~15억 위안으로, 전년 동기 대비 100.33~107.23% 증가할 것으로 전망했다.
회사는 연산 인프라 하드웨어 수요 급증에 따른 시장 기회를 포착하고 범용 서버, AI 서버, 스위치 제품, 가속기 카드 등 연산용 PCB 시장에 집중하면서 실적이 꾸준히 개선됐다고 설명했다.
또한 태국에 있는 해외 생산법인인 태국 광합과기가 당초 계획대로 핵심 고객사의 심사·인증을 완료했다고 밝혔다. 회사는 태국 생산법인이 연산용 제품 매출 증가를 이끄는 제2의 성장 동력이 됐으며, 올해 1~3분기 흑자를 달성했다고 덧붙였다.
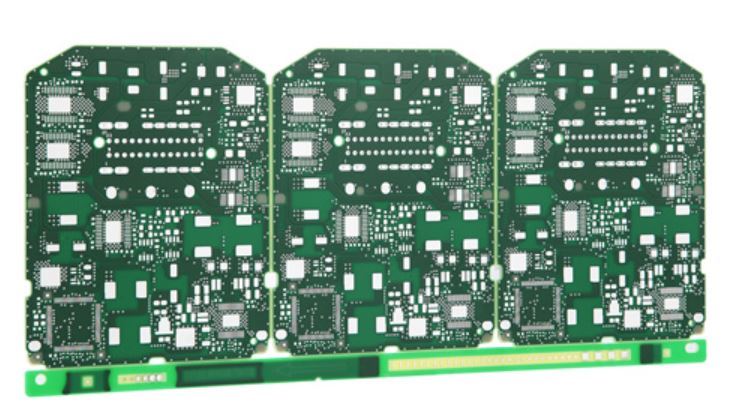
징왕전자는 공시에서 올해 3분기 모회사 귀속 순이익이 9억1200만~10억8900만 위안으로, 전년 동기 대비 205.46~264.74% 급증할 것으로 예상했다.
회사는 고속 통신 및 AI 데이터 인프라 분야에서 고성능 PCB의 양산·출하가 빨라진 데다, 범용 제품의 비용 상승분을 합리적으로 가격에 반영하고 주문 구조를 개선했으며 내부 비용 절감과 효율성 제고를 추진한 점 등이 실적 개선에 기여했다고 설명했다. 이에 따라 2026년 3분기 매출과 순이익 모두 전년 동기 및 전 분기 대비 빠르게 증가할 것으로 전망했다.
AI 연산 수요가 지속적으로 급증하면서 고급 PCB 생산능력이 수요를 따라가지 못하는 상황이다.
톈펑증권(天風證券)은 연구보고서를 통해 AI 서버와 고속 스위치의 성능 고도화가 PCB 수요를 전반적인 증가에서 특정 고부가가치 제품 중심의 구조적 성장으로 전환시키고 있다고 분석했다.
미국 전자산업 시장조사업체 프리스마크(Prismark)는 2026년 6월 발표 자료에서 2025년 전 세계 PCB 생산액 추정치를 858억3600만 달러로 상향 조정했다. 이는 전년 대비 16.7% 증가한 수치다. 2026년 생산액은 1019억5400만 달러로 18.8% 증가할 것으로 전망했다. 2025~2030년 연평균 복합성장률(CAGR) 전망치도 기존 7.7%에서 11%로 상향했다.
pxx17@newspim.com