AI 핵심 요약
beta- 한기진 기자가 7일 솔리다임 IPO 반대론의 핵심인 희석을 반박했다
- 메모리 경쟁은 자본조달 능력 싸움이며 소수지분으로 20조원 조달이 가능했다
- 미국 공장 자금·위험 분산 위해 상장 비교 계산서가 필요하다고 봤다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
현금 많다고 외부 자본 필요 없는 것 아냐
[서울=뉴스핌] 한기진 기자 = SK하이닉스의 미국 자회사 솔리다임(Solidigm) 기업공개(IPO) 반대론의 핵심은 '희석'이다. 외부 주주가 들어오면 SK하이닉스의 경제적 지분이 줄고, 솔리다임이 앞으로 벌어들일 이익의 일부를 남과 나눠야 한다는 것이다.
틀린 말은 아니다. 그러나 절반만 본 계산이다. 지분을 내주는 대가로 들어오는 돈, 그리고 그 돈을 끌어올 수 있는 능력이 메모리 산업에서 갖는 의미가 반대론의 손익계산서에는 빠져 있다.
◆ 中 경쟁사 "메모리 경쟁력은 자본시장 접근성"
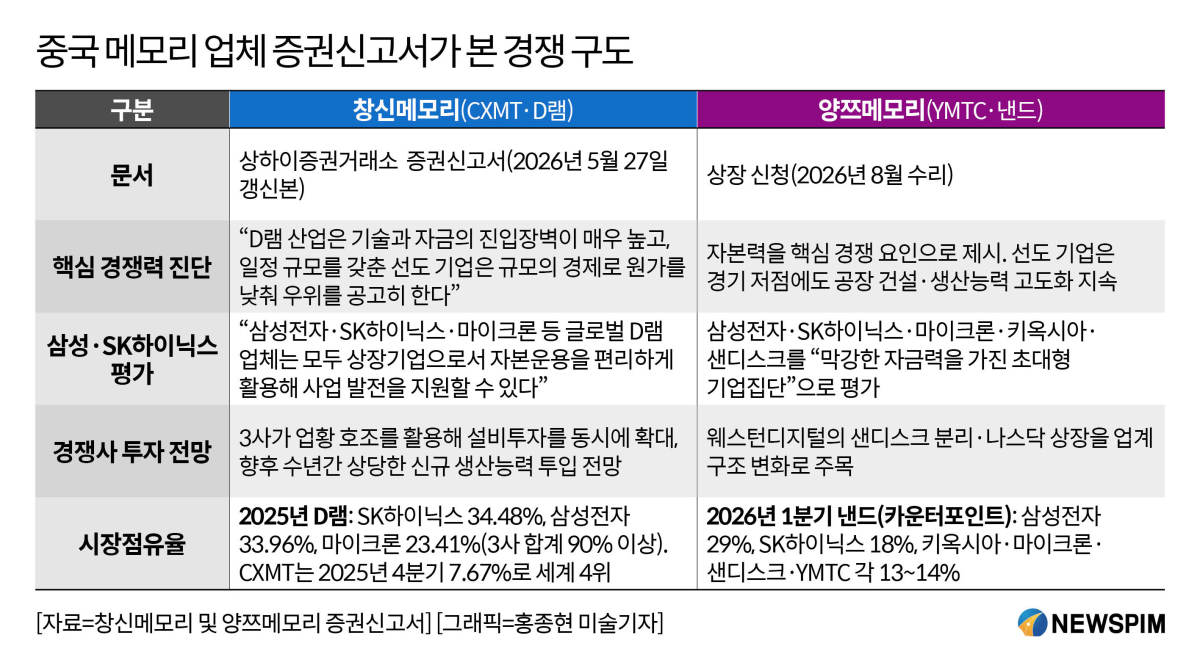
메모리 산업에서 자본조달 능력이 무엇을 뜻하는지는 경쟁사들이 먼저 짚었다. 중국 최대 D램 업체 창신메모리(CXMT·长鑫科技)는 상하이증권거래소 커촬반(科创板·STAR Market)) 상장을 위해 낸 증권신고서에 이렇게 적었다. "삼성전자·SK하이닉스·마이크론 등 글로벌 D램 업체는 모두 상장기업으로서 자본운용을 편리하게 활용해 사업 발전을 지원할 수 있다(三星电子、SK海力士和美光科技等国际DRAM厂商均为上市公司,能够便捷开展资本运作以支撑其业务发展)."
D램은 생산능력 건설·운영과 제품·공정 개발에 막대한 자금이 끊임없이 들어가는 중자본 산업이다. 창신메모리는 같은 신고서에서 SK하이닉스·삼성전자·마이크론이 업황 호조를 타고 설비투자를 동시에 늘리고 있어 앞으로 수년간 상당한 신규 생산능력이 시장에 풀릴 것으로 내다봤다. 메모리 경쟁의 축이 기술에서 대규모 자본조달 능력으로 넓어지고 있다는 뜻이다.
낸드 업체 양쯔메모리(YMTC·长江存储)도 증권신고서에서 자본력을 핵심 경쟁 요인으로 꼽았다. 선도 기업들은 메모리 경기 저점에서도 공장 건설과 생산능력 고도화를 멈추지 않는다며, 삼성전자·SK하이닉스·마이크론·키옵시아·샌디스크를 "막강한 자금력을 가진 초대형 기업집단"으로 평가했다. 웨스턴디지털이 낸드·SSD 사업인 샌디스크를 떼어 나스닥에 독립 상장한 일도 글로벌 낸드 업계의 주요 구조 변화로 짚었다.
경쟁사들의 진단을 모으면 메모리 경쟁은 기술·생산능력과 함께 자본조달 능력의 경쟁이다. 현금이 많다는 사실이 외부 자본이 필요 없다는 근거가 되지 않는 이유다. SK하이닉스는 이미 상장사다. 솔리다임 IPO가 더하는 것은 낸드·SSD 사업의 수익과 위험에 맞춘 별도의 조달 통로, 그리고 그 위험을 함께 질 외부 투자자다.
◆ 소수 지분 주고 달러로 20조원을 얻는다
숫자로 보자. 로이터가 전한 대로 기업가치 1500억달러에 150억달러를 모두 신주로 조달한다고 가정하면 외부 투자자의 몫은 솔리다임의 약 10%다. SK하이닉스 시가총액(9월 29일 기준 약 1289조원)과 비교하면 약 1.6%에 해당한다. 그 대가로 솔리다임에는 약 20조원의 현금이 들어온다. 블룸버그는 기업가치를 최대 1000억달러로 전했는데, 이 경우에도 외부 몫은 소수지분에 그친다.
공정한 가격에 신주를 발행하면 그 자체로는 가치가 줄지 않는다. 기존 주주는 더 작은 비율로, 그러나 현금 20조원이 더해진 회사를 갖게 된다. 판단 공식은 단순하다. 외부에 넘겨주는 미래 이익의 현재가치보다 150억달러로 새로 만들어내는 가치가 크면 SK하이닉스 주주에게 이익이다.
기업가치는 지분율 하나로 정해지지 않는다. 100의 100%보다 300의 90%가 크다. 150억달러로 솔리다임의 가치를 키울 수 있다면 90%를 가진 SK하이닉스 주주의 몫도 커진다. 지분율을 지키는 것 자체가 목표가 되면 이 계산이 사라진다.
'성과가 이렇게 큰데 왜 남과 나누느냐'는 반문에도 같은 답이 가능하다. 성과를 나눠주는 것이 아니라, 성과를 바탕으로 다음 성장자금을 시장가격에 사 오는 것이다. 사업가치가 높게 평가받는 시점에 소수지분을 발행하면 같은 돈을 더 적은 지분으로 조달할 수 있다.
◆ 미국 공장 투자 비용, SK하이닉스 주주 부담 이유 없다
이 계산은 솔리다임이 검토 중인 미국 공장에서 더 선명해진다. 로이터는 솔리다임이 뉴욕주 북부를 유력 후보지로 첫 미국 낸드 공장을 검토하고 있다고 보도했다. 회사는 "확정된 계획은 없다"는 입장이다. 현재 솔리다임의 유일한 생산기지는 중국 다롄이다. 미국의 관세와 대중 장비 수출통제 위험에 그대로 노출돼 있다.
미국 공장을 SK하이닉스가 자기 돈으로 모두 지으면 이익은 100% 가져간다. 대신 건설비 상승, 미국의 높은 생산비, 낸드 가격 하락, 초기 수율, 현지 정책 변화라는 위험도 SK하이닉스 주주가 100% 떠안는다. 솔리다임이 미국 증시에서 돈을 모으면 이익 일부를 나누는 대신 위험도 미국 투자자와 함께 진다.
"현금이 넘치는데 왜 외부 돈이냐"는 반론도 있다. SK하이닉스의 현금성 자산은 2분기 말 88조원, 순현금은 69조4000억원이다. 그러나 이 논리는 자금 여력과 자본배분을 혼동한다. 투자할 현금이 있다고 모든 사업을 100% 자기자본으로 하는 것이 곧 주주친화적인 것은 아니다.
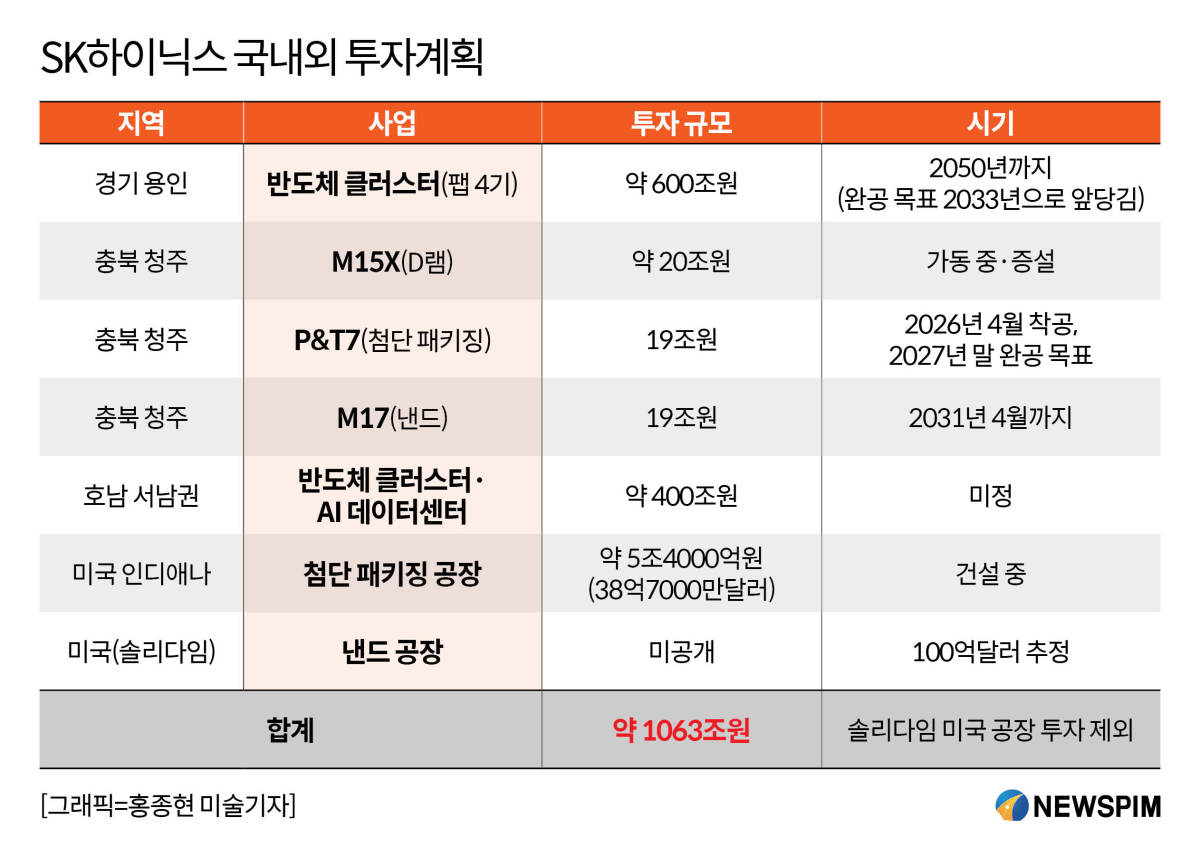
메모리는 극단적인 사이클 산업이다. SK하이닉스는 불과 3년 전인 2023년 연간 7조원대 영업손실을 냈다. 올해 설비투자만 약 40조원이고 용인·청주 투자가 동시에 돌아간다. 지난 7월에는 호남 서남권 반도체 클러스터 등에 400조원 규모를 투자하겠다는 계획도 내놓았다. 호황기의 현금 잔고만 보고 수십조원이 들 수 있는 해외 공장까지 모회사가 전부 떠안는 것이 주주친화적이라고 단정할 수 없다.
IPO의 경제적 의미는 그래서 '돈이 없어서 지분을 파는 것'과 다르다. 특정 사업의 수익과 위험을 그 사업에 투자하고 싶은 자본에 배분하는 일이다.
◆ '상장하지 않을 때'와 비교한 계산서를 내놓아야
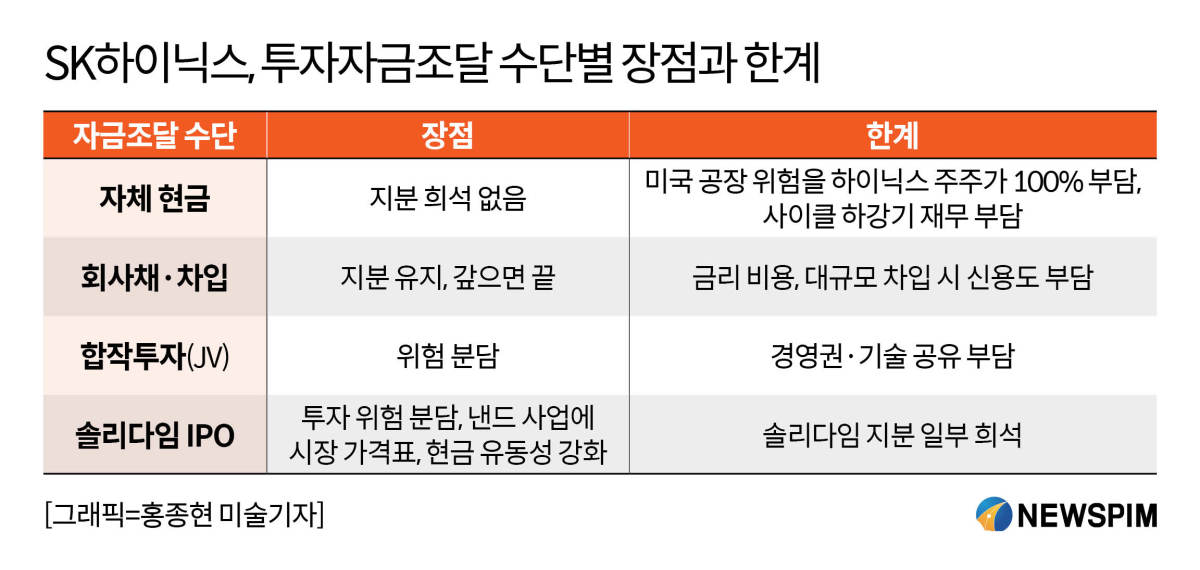
솔리다임 IPO를 주주가치 훼손이라고 규정하려면 상장하지 않았을 때와 비교한 계산서가 먼저 나와야 한다. 미국 사업을 키울 수단은 여럿이다. 자체 현금은 희석이 없지만 위험을 주주가 모두 진다. 회사채는 지분을 지키지만 금리와 신용도 부담이 따른다. SK하이닉스 주식예탁증서(ADR)를 더 발행하면 하이닉스 전체 지분이 희석된다. 합작투자는 위험을 나누지만 경영권과 기술을 공유해야 한다.
"샌디스크처럼 기존 주주에게 나눠주라"는 대안도 있다. 웨스턴디지털은 지난해 2월 샌디스크 지분 80.1%를 자사 주주에게 나눠줬다. 가치를 드러내는 데는 유효하다. 그러나 이 방식으로는 회사에 새 돈이 한 푼도 들어오지 않는다. 미국 공장이라는 과제는 그대로 남는다.
결국 비교 기준은 '중복상장이냐'가 아니라 '어느 수단이 가장 낮은 자본비용으로 미국 사업의 위험조정수익률을 높이느냐'다. 반대론도, 회사도 이 계산서를 내놓아야 한다. '중복상장이니까 손해'라는 결론만으로는 이 계산을 대신할 수 없다.
조건은 분명하다. 공모는 신주 또는 구주가 적절한 비중이어야 하고, 조달한 돈은 미국 생산과 AI용 낸드·기업용 SSD(eSSD) 투자에 쓰여야 하며, SK하이닉스는 지배지분을 지켜야 한다. 그렇다면 이 거래는 약 10%를 내주고 20조원을 받아 더 큰 회사를 만드는 일이 된다.
hkj77@newspim.com