AI 핵심 요약
beta- 코디악 사이언스가 29일 습성 AMD 3상 성공으로 젠쿠다 BLA 제출을 앞뒀다.
- 젠쿠다는 DR·RVO도 성공해 첫 상용 제품 출시 가능성을 높였다.
- 월가는 목표주가를 올렸지만 실행·지속성 리스크는 남았다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

월가 목표주가 일제히 상향 속 '실행 리스크' 경계론도
이 기사는 9월 29일 오후 4시56분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
<코디악 ① 주가 178% 폭등… 습성 AMD 3상 '이중 성공'에 시장 환호>에서 이어짐
[서울=뉴스핌] 김현영 기자 = DAYBREAK 성공으로 코디악 사이언스(KOD)는 창사 이래 첫 상용 제품 출시를 눈앞에 두게 됐다. 이제 시장의 관심은 임상 결과에서 허가 신청과 상업화로 옮겨가고 있다.
◆ 마지막 퍼즐 맞춘 젠쿠다, 4분기 BLA 제출
젠쿠다는 앞서 당뇨병성 망막병증(DR)과 망막정맥폐쇄(RVO) 3상에서 이미 성공을 거둔 상태였다. 지난 3월 DR 임상 결과가 공개됐을 때는 주가가 하루 만에 70% 넘게 급등하기도 했다. 이번 DAYBREAK 성공은 가장 큰 시장인 습성 AMD라는 마지막 퍼즐을 맞춘 셈이다.
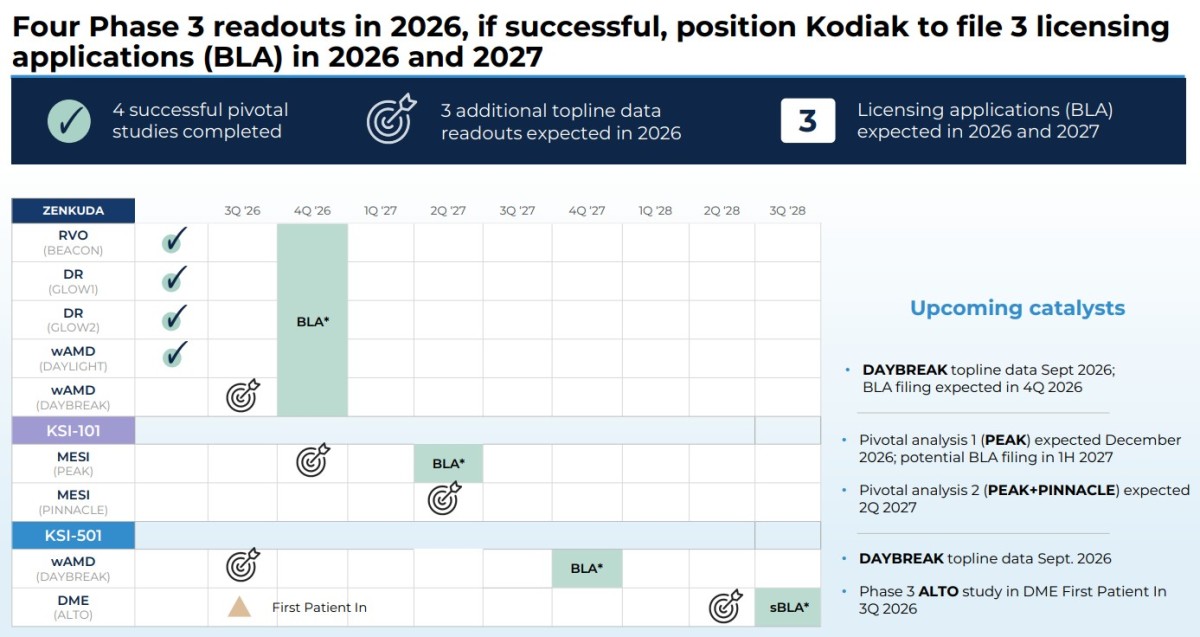
코디악은 올해 4분기 습성 AMD, DR, RVO에 따른 황반부종 등 세 가지 적응증을 아우르는 젠쿠다의 다중 적응증 생물의약품 허가신청(BLA)을 미국 식품의약국(FDA)에 제출할 계획이다. 신청서에는 습성 AMD 대상 DAYBREAK와 DAYLIGHT, DR 대상 GLOW1과 GLOW2, RVO 대상 BEACON 등 5건의 3상 데이터가 담긴다. 허가를 받으면 젠쿠다는 파이프라인에서 가장 오래 개발돼 온 후보물질에서 회사의 첫 상용 제품으로 거듭나게 된다.
빅터 펄로스 최고경영자(CEO)는 이번 데이터가 "코디악이 다음 단계로 도약할 수 있는 발판을 마련해 줬다"며 "동급 최고(best-in-class) 치료제가 될 잠재력을 지닌 젠쿠다의 상업화를 준비하고 있다"고 말했다.
◆ 2027년 중반까지 이어지는 촉매
후속 파이프라인도 줄줄이 대기 중이다. 펄로스 CEO가 "매우 고무적"이라고 평가한 KSI-501은 당뇨병성 황반부종(DME) 환자를 대상으로 아일리아와 비교하는 3상 ALTO 연구에서 환자를 모집하고 있다. 또 다른 후기 임상 후보물질 KSI-101은 염증에 의한 이차성 황반부종 대상 3상 PEAK의 주요 데이터를 오는 12월 발표할 예정이며, 2027년 2분기 BLA 제출을 목표로 하고 있다. 2027년 중반까지 이어지는 데이터 발표 일정은 향후 주가의 추가 모멘텀이 될 수 있다.
◆ 150억 달러 시장, 이미 강자들의 격전지
시장 잠재력은 크다. 코디악은 전 세계 망막혈관질환 치료제 시장을 150억 달러 규모로 추산한다. 시장조사업체 스트래티직 마켓 리서치는 전 세계 망막 치료제 매출이 2030년까지 320억 달러를 넘어설 것으로 전망했다.
다만 이 시장은 이미 강자들이 버티고 있는 격전지다. 경쟁의 역사는 곧 '투여 간격 늘리기'의 역사였다. 20년 전 출시된 로슈의 '루센티스'는 시력 상실을 막는 데 효과적이었지만 매달 안구에 주사를 놓아야 해 안과 의원에 적지 않은 부담을 안겼다.
이후 아일리아가 부하 투여 이후 간격을 8주로 늘렸고, 고용량 제형인 '아일리아 HD'는 조건을 충족하는 습성 AMD 환자에게 최대 20주 간격 투여를 승인받았다. 로슈의 '바비스모'도 16주에 한 번 투여가 가능하다.
여기에 FDA가 오리지널 아일리아의 상호교환 가능 바이오시밀러들을 승인하면서 2mg 제형 경쟁은 한층 치열해졌고, 지난 7월 말에는 아웃룩 테라퓨틱스의 '라이테나바'가 습성 AMD 치료제로 승인을 받았다.
코디악은 이들 신약이 실제 진료 현장에서는 내세운 지속 효과에 미치지 못하고 있다며, 주사 간격을 더 벌릴 수 있는 차세대 치료제가 필요하다고 주장한다. 젠쿠다가 파고들 틈새가 바로 여기에 있다.
◆ 월가, 목표주가 일제히 상향… "슬램덩크"
월가는 목표주가를 대폭 올리며 화답했다. 가장 적극적인 곳은 제프리스다. 제프리스는 젠쿠다의 결과를 "명확한 긍정적 결과"이자 "슬램덩크"라고 평가하며 목표주가를 56달러에서 112달러로 두 배 올리고 '매수' 의견을 재확인했다. 젠쿠다의 성공 확률(POS) 추정치는 65%에서 80%로, 최대 매출 전망치는 4억 달러에서 18억 달러로 상향 조정했다. 젠쿠다가 동급 최고 치료제로 자리매김할 잠재력을 지녔으며, 이제 투자 포인트는 BLA 제출과 상업적 실행으로 옮겨갈 것이라는 진단이다.
라이프사이 캐피털은 목표주가를 85달러에서 145달러로 올리며 월가 최고치를 제시했다. '시장수익률 상회' 의견을 유지한 라이프사이는 애플리버셉트와 비슷한 효능에 차별화된 지속성까지 더해진 것을 "최상의 시나리오"라고 표현했다.
UBS의 마이클 이 애널리스트는 목표주가를 80달러에서 120달러로 올리고 '매수' 의견을 유지했다. 그는 젠쿠다 데이터가 코디악의 '재기 시나리오'를 크게 강화했다며, 비열등한 효능과 깨끗한 안전성, 차별화된 지속성이 4분기 BLA 제출과 2027년 말 출시 가능성을 뒷받침한다고 분석했다. KSI-501의 DME 3상 프로그램이 우월성 입증과 투여 간격 연장을 통해 추가 상승 여력을 제공할 것이라는 기대도 덧붙였다.
H.C. 웨인라이트의 매슈 코필드 애널리스트는 목표주가를 58달러에서 96달러로 올리고 '매수' 의견을 유지했다. 그는 두 후보물질의 비열등성 입증보다 젠쿠다의 빠르고 지속적인 망막 건조 효과에 "가장 깊은 인상을 받았다"며, 이 정도로 견고한 유리체강 내 주사 지속성은 "매우 설득력 있다"고 평가했다.
에버코어 ISI의 우머 라파트 애널리스트는 보도자료 내용이 "훌륭해 보인다"면서도 주요 결과 이상의 세부 정보가 필요하다고 신중함을 보였다. 그는 "가장 많은 임상을 수행한 망막 연구자 중 한 명"인 와이코프 박사가 결과를 "기대 이상"이라고 평가한 대목을 보도자료의 "가장 중요한 한 줄"로 꼽았다. 투자의견은 '시장수익률 상회'다.
◆ 경쟁사 리제네론 주가는 하락… 씨티 "경쟁 기준 높아져"
코디악의 약진은 경쟁사 주가에도 영향을 미쳤다. 씨티는 젠쿠다의 비열등성 입증 이후 리제네론(REGN) 주가가 하락했다고 짚었다. 씨티는 아일리아 HD가 폭넓은 적응증과 의사들의 높은 친숙도, "강력한 처방 전환 모멘텀"을 갖추고 있다고 평가하면서도, 코디악의 데이터가 아일리아의 "장기적인 경쟁 기준을 높였다"고 분석했다.
CNBC 집계에 따르면 코디악을 분석하는 7개 투자은행 가운데 1곳이 '강력 매수', 5곳이 '매수', 1곳이 '보유' 의견을 제시했다. 평균 목표주가는 90.60달러로 현재 주가 대비 추가 상승 여력은 0.76%에 불과하다. 최고 목표주가는 145달러, 최저는 36달러로 전망치 간 편차가 크다.
◆ 신중론도 여전… "지속성·차별화 입증이 관건"
장밋빛 전망만 있는 것은 아니다. 이번 임상이 아일리아 대비 비열등성만을 목표로 했다는 점이 한계로 꼽힌다. 상업적 성공은 결국 효과 지속 기간과 투여 간격에서 얼마나 차별화를 이루느냐에 달려 있다. 가장 낙관적인 제프리스조차 실제 진료 현장에서의 지속성은 임상 결과와 다를 수 있다는 단서를 달았다. 골드만삭스의 뉴커크 애널리스트는 급등 이후에도 상업적 성장 여력이 제한적이라는 입장을 고수하며, 젠쿠다의 지속성에 대한 의문이 여전히 남아 있다고 지적했다.
KSI-501을 보는 시각은 더 신중하다. 제프리스는 KSI-501이 비열등성은 충족했지만 차별점은 아직 입증되지 않았다고 평가했다. 뉴커크 애널리스트는 KSI-501이 8주 투여 간격으로 시험되고 있다는 점을 짚으며, 장기 지속형 치료제 중심으로 재편된 시장에서 이 주기로 아일리아와 동등한 효과를 내는 것은 큰 가치가 없다고 분석했다. 규제 승인을 위해서는 추가 데이터도 필요하다는 지적이다. 제프리스는 향후 ALTO와 MESI 결과가 이른바 'IL-6 가설'의 핵심 시험대가 될 것으로 내다봤다.
◆ 투자자 시사점...'결과 리스크'에서 '실행 리스크'로
이날의 폭등은 오랫동안 주가를 짓눌러 온 이분법적 임상 리스크가 긍정적으로 해소된 데다, 시장 예상을 뛰어넘는 투여 간격 데이터가 더해진 결과다. 다만 하루 만에 세 배 가까이 오른 주가가 기대의 상당 부분을 이미 선반영했다는 점은 염두에 둘 필요가 있다. 평균 목표주가가 현 주가와 거의 같은 수준이라는 점이 이를 방증한다.
앞으로 코디악의 주가는 임상 데이터가 아닌 허가 심사 진행 상황, 출시 준비, 실제 처방 현장에서 입증될 지속성이라는 새로운 잣대로 평가받을 가능성이 크다. 단기적으로는 12월 KSI-101 데이터 발표와 연내 젠쿠다 BLA 제출이 다음 분수령이 될 전망이다. 결과의 불확실성이 걷힌 자리에 실행의 불확실성이 들어선 셈이다.
kimhyun01@newspim.com