AI 핵심 요약
beta- 캔세미가 24일 선전 창업판 IPO 청약에 나섰다.
- 이번 공모로 75억위안을 조달해 증설과 R&D에 투입했다.
- 12인치 실리콘 포토닉스 양산으로 차별화를 꾀했다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
이 기사는 9월 16일 오전 00시03분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
이 기사는 인공지능(AI) 번역을 바탕으로 전문 기자들의 검증과 분석을 거쳐 생산된 콘텐츠로, 원문은 중국 관영 증권시보(證券時報) 9월 15일자 기사입니다.
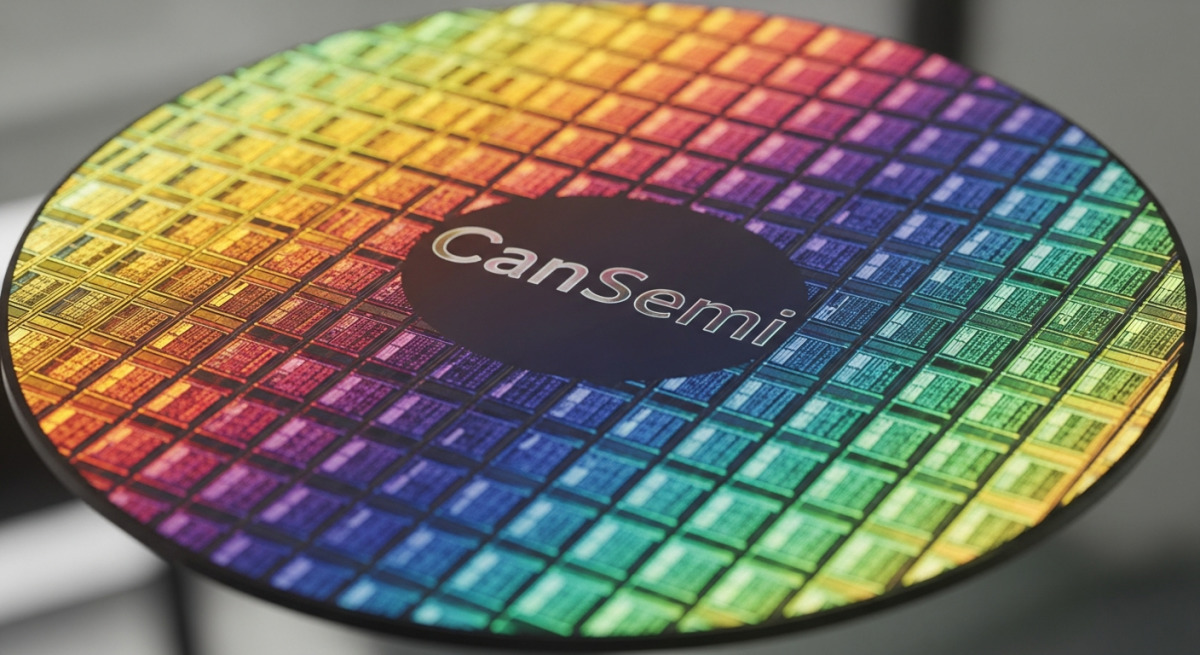
[서울=뉴스핌] 배상희 기자 = 중국 광둥성 최초의 양산형 12인치 웨이퍼 파운드리 기업 캔세미(粵芯半導體∙캔세미∙CanSemi)가 선전증권거래소 창업판(創業板) 기업공개(IPO) 핵심 절차를 마치고 오는 9월 24일 공모주 청약에 나선다.
회사는 이번 IPO를 통해 75억 위안(약 1조5200억원)을 조달해 생산능력 확대와 첨단 공정 기술 연구개발에 투입할 계획이다.
캔세미는 광둥성에서 처음으로 12인치 웨이퍼 양산에 성공한 기업으로, 2017년 설립 이후 성숙공정 기반의 특수공정 파운드리에 집중해왔다. 소비가전, 산업용 제어, 자동차 전장, 인공지능(AI) 등 다양한 분야의 팹리스 기업을 대상으로 12인치 웨이퍼 파운드리와 공정 솔루션을 제공한다.
이번 공모에서 5억1264만6000주를 신규 발행하며, 초과배정 옵션을 제외하면 상장 후 총주식의 약 17.81%에 해당한다. 공모가는 향후 수요예측을 통해 결정된다. 조달금 가운데 35억 위안은 12인치 아날로그 특수공정 생산라인 3기, 25억 위안은 특수공정 기술 플랫폼 연구개발, 나머지 15억 위안은 운전자금으로 사용할 예정이다.
생산능력 확대에 따라 실적도 빠르게 성장하고 있다. 매출은 2023년 10억4400만 위안→2024년 16억8100만 위안→2025년 25억8200만 위안으로 증가했으며, 2025년 생산능력 가동률은 96.38%, 생산·판매율은 99.47%에 달했다. 현재 12인치 웨이퍼 공장 2곳을 운영하고 있으며, 계획상 월 생산능력은 총 8만장에서 향후 12만장까지 확대될 예정이다.
고객 기반도 확대됐다. 2025년 말 기준 누적 고객은 200곳 이상, 중국 및 해외 상장사는 약 40곳에 달한다. 다만 대규모 설비 투자와 감가상각비, 연구개발 비용 부담으로 아직 흑자 전환에는 이르지 못했으며, 회사는 이르면 2029년 흑자 전환을 예상하고 있다.
특히 12인치 실리콘 포토닉스(실리콘 광) 웨이퍼 양산이 차별화된 경쟁력으로 꼽힌다.
캔세미는 12인치 실리콘 포토닉스 공정 플랫폼을 구축해 AI 데이터센터의 고속 광통신 및 연산 인프라 수요에 대응하고 있다. 회사 측은 프로스트 앤드 설리번 자료를 근거로 2026년 4월 말 기준 중국 본토에서 12인치 실리콘 포토닉스 웨이퍼 대규모 양산 능력을 갖춘 유일한 기업이라고 밝혔다.
캔세미는 향후 전력반도체, 아날로그 반도체, 센서 등 성숙공정 수요가 높은 분야와 함께 실리콘 포토닉스·광전 융합으로 사업 영역을 확대한다는 전략이다. 최대주주 및 주요 주주에는 광둥성 등 지방정부 국유자본과 반도체 산업펀드가 다수 포진해 있어 생산능력 확대와 기술개발 과정에서 정책·산업적 지원을 받을 수 있다는 점도 강점으로 꼽힌다.
pxx17@newspim.com