AI 핵심 요약
beta- 스페이스X가 이달 21일 나스닥100 리밸런싱을 앞두고 주목받았다.
- 유동주식 확대 영향으로 지수 비중이 2.25%까지 오를 전망이다.
- 패시브 자금 155억달러 유입과 주가 변동성 확대가 예상됐다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

이 기사는 인공지능(AI) 번역을 바탕으로 전문 기자들의 검증과 분석을 거쳐 생산된 콘텐츠로, 원문은 9월 8일 블룸버그통신 기사(SpaceX Set for Boost From Potential Jump in Nasdaq 100 Weighting)입니다.
[서울=뉴스핌] 김현영 기자 = 스페이스X(종목코드: SPCX) 주가가 최근 좁은 범위에서 정체된 흐름을 보이고 있지만, 이달 말 나스닥100 지수의 분기별 리밸런싱이 진행되면서 새로운 매수세가 유입될 가능성이 제기되고 있다.
핵심은 이 기술주 중심 벤치마크 지수의 산정 방식에 있는 잘 알려지지 않은 규정과 일론 머스크가 이끄는 위성·우주탐사 기업 주주들에게 적용되는 단계적 보호예수(락업) 기간이 맞물려 거래 가능한 주식 수를 제한해왔다는 데 있다.
나스닥은 기업의 지수 내 비중을 산정할 때 전체 발행주식 수와 유동주식 수의 3배 중 더 낮은 쪽을 기준으로 시가총액을 계산한다. 이는 내부자 보유분이나 보호예수에 묶인 주식을 제외한 유동주식 비율이 낮은 종목은 실제 시가총액이 온전히 반영되지 않은 채 비중이 산정된다는 의미다.
보호예수 제한으로 유동주식 비율이 상대적으로 낮은 스페이스X의 경우, 지수 내 시가총액 기준으로는 2조 달러가 넘어 6번째로 크지만, 나스닥100 내 비중은 1.25%로 19위에 그치고 있다.
그러나 이달 21일부터 적용되는 다음 리밸런싱이 이번 주 금요일 장 마감 후 발표되면서 이 비중은 확대될 것으로 예상된다. 이는 10억 주 이상의 물량이 보호예수에서 풀리면서 스페이스X의 유동주식 비율이 기업공개(IPO) 직후 10% 미만에서 현재 약 30%까지 상승한 데 따른 것이다.
JP모건증권의 민 문이 이끄는 전략가들의 추산에 따르면, 리밸런싱 이후 스페이스X의 비중은 2.25%까지 상승할 수 있으며, 이 경우 인덱스펀드와 상장지수펀드(ETF)에서 155억 달러 규모의 순매수가 이뤄질 것으로 전망된다. 나스닥에 따르면 올해 2분기 말 기준 나스닥100을 추종하는 자산 규모는 약 1조7000억 달러에 달하며, 여기에는 티커명 QQQ로 잘 알려진 인베스코 QQQ 트러스트 시리즈1 ETF도 포함된다.
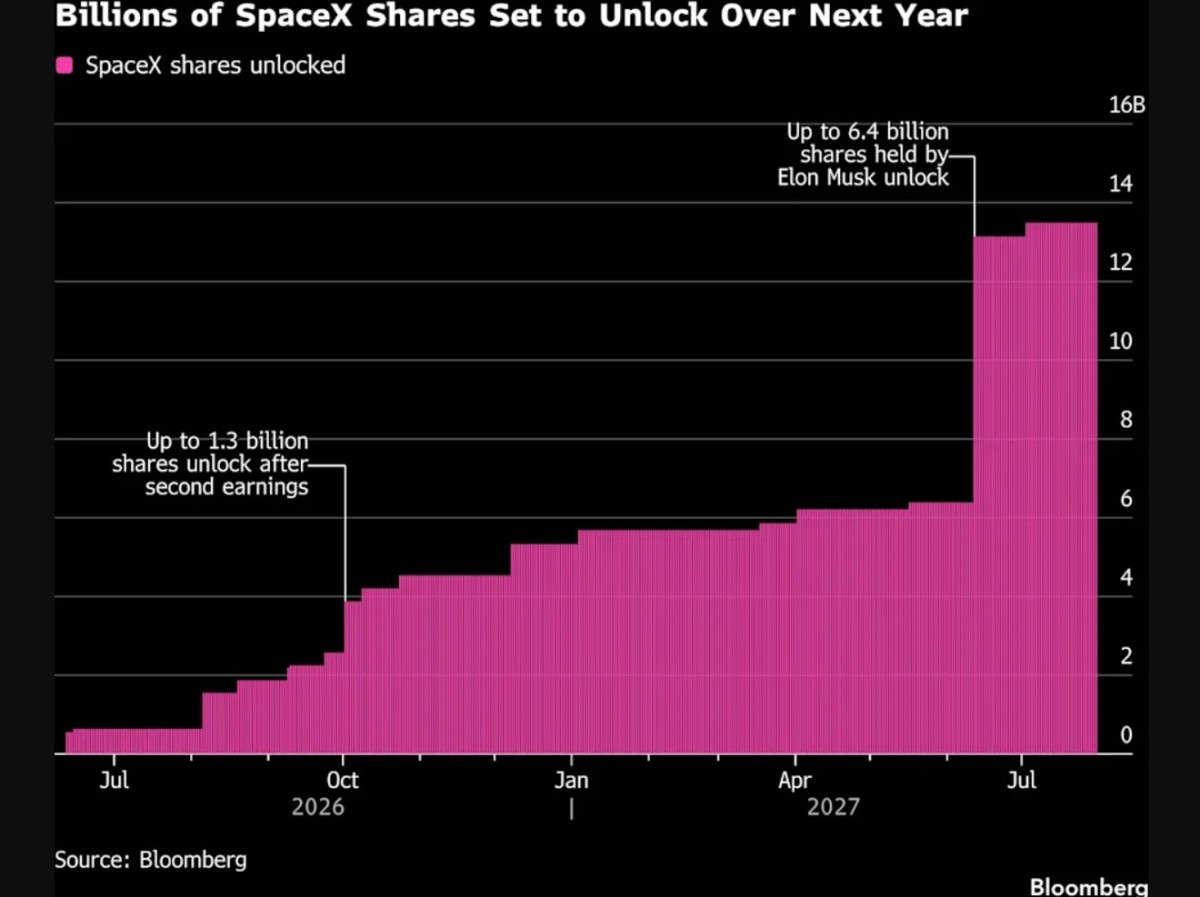
앞으로 1년간 추가로 보호예수가 해제되는 스페이스X 주식이 늘어나면서 유동주식 비율은 계속 상승할 전망이며, 이에 따라 나스닥100 내 비중도 한층 더 확대될 가능성이 있다.
리버 웰스 어드바이저스의 에드 오고먼 최고경영자(CEO)는 "어느 정도는 강제적인 매수세에 의해 주가가 흔들리게 될 것"이라며 "시장이 이 종목을 진정으로 어떻게 평가하는지 제대로 가늠할 수 있으려면 다소 시간이 걸릴 것"이라고 말했다.
지난 6월 화제를 모았던 사상 최대 규모 IPO 이후 수 주간 변동성이 큰 거래를 이어가던 스페이스X 주가는 최근 잠잠해진 모습이다. 최근 4주 동안 주가는 IPO 공모가인 135달러 안팎인 133~150달러 범위에서 횡보하고 있다. 뚜렷한 펀더멘털 촉매가 보이지 않는 가운데 이번 지수 리밸런싱이 주가 상승 돌파의 계기가 될 수 있다는 관측이다.
인터랙티브 브로커스의 스티브 소스닉 수석전략가는 "새로 보호예수가 풀린 주식 일부가 예상되는 매수세에 맞춰 매도로 나올 수도 있고, 반대로 인덱스 추종 자금의 수요가 몰리며 주가가 급등할 수도 있다"며 "QQQ를 비롯한 관련 펀드로부터 수요가 늘어날 것"이라고 내다봤다.
이 같은 방식으로 비중을 산정하는 지수 제공업체는 나스닥뿐만이 아니다. S&P500을 운용하는 S&P다우존스인디시스 역시 일부 지수에서 유동주식 조정 시가총액 방식을 활용하고 있다. 2년 전 버크셔해서웨이가 애플(AAPL) 지분을 대폭 줄였을 때 애플 주식의 유동주식 가치가 늘어난 바 있는데, 당시 파이퍼 샌들러 애널리스트들은 이로 인해 패시브 펀드에서 400억 달러 규모의 매수가 촉발될 것으로 추산한 바 있다.
한편 스페이스X는 지난 6월 러셀1000지수에도 편입됐지만, S&P500 편입 규정상 최소 12개월 이상의 거래 이력이 필요해 빨라야 2027년 중반은 돼야 편입 자격을 얻을 수 있을 전망이다.
지난 8월 스페이스X의 첫 보호예수 해제 시점은 첫 실적 발표와 맞물리면서, 갑작스러운 주식 공급 증가가 수요를 압도해 대규모 매도세가 나올 수 있다는 우려를 낳았다. 하지만 일주일 뒤 두 번째 해제 시점에도 이런 우려는 현실화하지 않았으며, 내부자 대부분이 보유 지분을 유지하면서 투자자들에게 낙관적 신호를 주고 주가를 지지하는 요인이 됐다.
10월 말까지 추가로 10억 주 이상이 보호예수에서 풀리며, 11월 중순 3분기 실적 발표 이후에는 13억 주가 추가로 거래 가능해질 예정이다.
리버 웰스의 오고먼 CEO는 "진짜 관건이 될, 실질적인 향방을 가늠하게 해줄 더 큰 사건은 11월 실적 발표를 계기로 보호예수 해제가 촉발되는 시점"이라며 "그때 대규모 물량이 시장에 쏟아지게 될 것"이라고 말했다.
kimhyun01@newspim.com