2027년까지 가파른 성장
UBS 목표주가 115달러 'UP'
이 기사는 12월 30일 오후 2시53분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 황숙혜 기자 = 월가가 블룸 에너지(BE)의 주가를 1년 간 네 배 가까이 끌어올릴 정도로 강력하게 베팅한 데는 에너지 시장의 구조적인 여건과 재무 측면의 펀더멘털이 배경으로 자리잡고 있다.
인공지능(AI) 데이터센터나 반도체 공장 등은 전력 공급이 확보돼야만 가동과 증설이 가능하다. 미국과 유럽 전력망이 AI와 클라우드 수요를 따라잡지 못하면서 온사이트(현장) 발전이 필수 옵션으로 자리잡고 있다.
이는 바로 블룸 에너지의 주력 비즈니스 모델이다. 이른바 현장 발전 수요를 직접 겨냥한 에너지 설비를 공급하기 때문.
뿐만 아니라 업체는 연료 및 탄소 전략 측면의 유연성을 지니고 있다. 현재까지는 가스 기반으로 시스템을 작동하지만 향후 수소 가격이 하락하며 별도의 대규모 설비 교체 없이 수소로 전환이 가능하기 때문에 에너지 전환 브리지 역할을 할 수 있다. 이는 업체의 커다란 강점으로 꼽힌다.
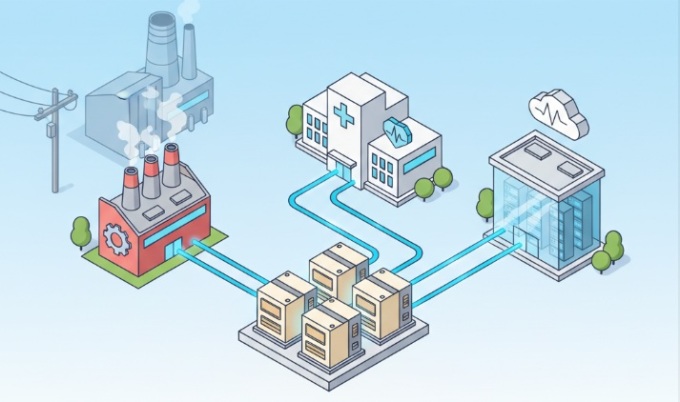
AI 데이터센터 이외에 병원과 공장, 유틸리티 등 다양한 산업에 업체의 시스템이 설치되고 있어 청정 에너지 섹터 경쟁사처럼 특정 섹터에 대한 의존도가 높거나 쏠림 현상이 문제되지 않는다.
오라클과 에퀴닉스를 포함한 IT 업체 뿐 아니라 월마트(WMT)와 타겟(TGT), 홈디포(HD) 등 굴뚝 산업의 공룡 업체들도 블룸 에너지의 시스템을 도입했다.
고객 기반이 확대되면서 업체의 실적과 이익률도 개선되고 있다. 2025년 3분기 업체의 매출액은 5억1905만달러로 전년 동기에 비해 57% 급증했다. 가파른 매출 성장 이외에 매출총이익률이 30% 선으로 상승했고, 영업이익과 영업현금흐름이 플러스(+) 전환을 이뤘다.
업체는 GAAP(일반회계원칙) 기준으로 3분기 주당 10센트의 손실을 기록했지만 조정 주당순이익(EPS)은 15센트 흑자를 냈다. 이는 애널리스트 전망치인 10센트를 훌쩍 뛰어넘은 결과로, 정량적인 개선이 두드러진다는 평가다.
블룸 에너지가 제시한 실적 가이던스는 2026년 이후 매출액과 이익률 상승을 전제로 하고 있어 단순히 소문이나 기대 뿐인 성장주 단계를 거의 통과 했다는 데 공감대가 형성됐다.
콜롬비아 스레드니들 인베스트먼트의 폴 위크 최고투자책임자(CIO) 겸 포트폴리오 매니저는 배런스와 인터뷰에서 2026년 톱픽으로 블룸 에너지를 적극 추천했다.
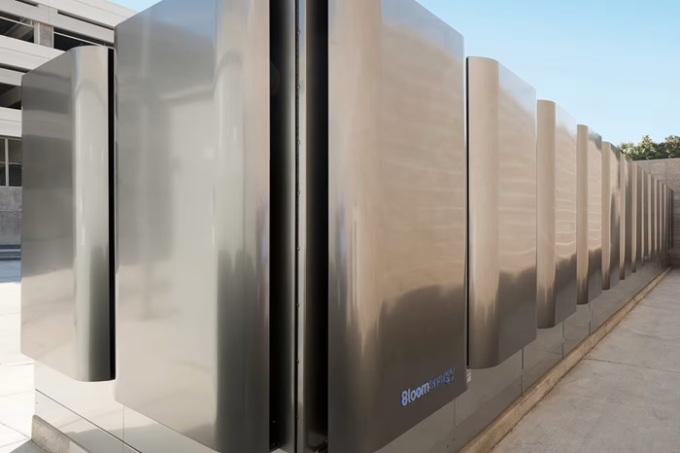
그는 "블룸 에너지가 독특한 스토리와 함께 여러 강점을 지니고 있다"며 "데이터센터 옆에 6개월 내 설치 가능한, 세계에서 가장 효율적인 연료전지를 만드는 업체"라고 평가했다. 이어 "트럼프 행정부의 세법으로 연료전지에 30% 세액 공제 혜택을 받게 돼 예상하지 않았던 추가 수익성과 가격 경쟁력 요인이 발생했다"고 전했다.
연료전지 단가를 수 년간에 걸쳐 매년 10%씩 낮췄고, 시간이 지나면서 가스터빈보다 훨씬 저렴해질 가능성이 열려 있다고 위크는 주장했다.
그는 특히 AI 데이터센터 전력 수요에 힘입어 향후 10년 가량 업체가 고성장을 지속할 것으로 낙관했다. 2026년과 2027년 실적에 대해서도 그는 장밋빛 전망을 제시했다. 2027년 주당순이익(EPS)에 대한 기존의 월가 예상치가 1달러로, 지나치게 보수적이라는 얘기다. 실제 실적이 주당 2~3달러에 이를 것으로 예상하고, 2027년 수치는 7달러까지 뛸 수 있다는 의견이다.
때문에 2025년 초 이후 가파른 주가 상승으로 인한 밸류에이션 부담이 크게 문제되지 않는다고 위크는 주장한다. 블룸 에너지의 주가는 2026년 예상 실적을 기준으로 90배의 주가수익률(PER)에 거래되는 상황. 수 년간 연평균 50%에 달하는 매출 성장률과 30억달러 수준의 매출 창출 가능성을 감안할 때 210억달러 가량의 시가총액이 그리 높지 않다고 그는 판단한다.
물론 잠재적인 리스크도 없지 않다. 한편에서는 트럼프 행정부가 세액공제를 유지할 것인지 여부를 장담할 수 없다고 말한다. 정책 리스크가 자리잡고 있다는 얘기다.
여기에 퓨얼셀 에너지를 포함한 연료전지 섹터 업체들은 물론이고 오클로와 뉴스케일 파워 등 원자력 업체들까지 클린 에너지 솔루션 부문의 경쟁이 뜨겁게 달아오르고 있어 투자자들의 경계감을 자극하고 있다.
미국 금융 매체 포춘에 따르면 블룸 에너지는 이른바 고정형(stationary) 연료전지 시장에서 사실상 리더 그룹에 해당한다. 다만, 전체 연료전지 및 수소 시장을 기준으로 하면 여러 강자 중 하나로 평가 받는다.
특히 데이터센터와 마이크로 그리드용 고효율 고체산화물연료전지(SOFC)라는 니치마켓에서 업체의 존재감은 상당히 크다.
코그니티브 마켓 리서치를 포함해 여러 시장 조사 기관의 보고서에 따르면 고정형 연료전지 시스템 및 대용량 연료전지 시장의 주요 업체에는 블룸 에너지 이외에 퓨얼셀 에너지와 플러그 파워, 발라드 파워 시스템스 등이 꼽힌다. 이 가운데 블룸 에너지가 고체산화물연료전지(SOFC) 시장에서 선도적인 기업으로 통한다.
마켓 앤드 마켓에 따르면 글로벌 연료전지 전체 시장은 수십억 달러 규모로, 2030년까지 연평균 20~30% 이상 성장할 전망이다.
이 가운데 고정형 영역은 2024년 약 16억달러, 2025년 25억달러 안팎에서 2030년 이후 수십억 달러 대로 성장할 가능성이 제시됐다.
AI와 데이터센터 전력 시장에서는 블룸 에너지가 가장 앞선 업체라는 평가에 힘이 실린다. 오라클과 에퀴닉스, AEP를 포함한 미국 전력회사와 수백 MW~1GW 규모의 협약을 맺었다는 보도가 나오면서 데이터센터 전력 솔루션에서 업체가 사실상 원톱으로 자리잡고 있다는 데 공감대가 형성됐다.
블룸 에너지의 자체적인 발표와 외부 분석을 종합하면 데이터센터와 AI 워크로드용 신규 수주가 전체 파이프라인에서 가장 큰 비중을 차지한다. 해당 영역에서는 아직 뚜렷한 경쟁자가 적기 때문에 선점 효과를 노리고 있다는 의견이다.
스타뷰 리서치는 고정형 연료전지 시장이 아직 성장 초기 단계이며, 한두 기업이 대부분의 시장을 점유하는 상태가 아니라 기술과 용도별로 다극화된 경쟁 구조를 보인다고 말한다.
블룸 에너지가 대형 고정형 연료전지, 특히 데이터센터용 고체산화물연료전지(SOFC) 발전이라는 영역에서는 매우 강한 존재감을 드러내고 있지만 전체 연료전지 및 발전 시장까지 넓혀 놓고 보면 여러 강자들과 치열하게 경쟁하는 상황이다.
UBS는 보고서를 내고 블룸 에너지의 목표주가를 105달러에서 115달러로 상향 조정하고, '매수' 투자 의견을 유지했다.
빅테크와 연이은 대규모 장기 계약 체결이 블룸 에너지의 경쟁력을 입증해 주는 동시에 중장기 성장 가능성을 예고한다고 UBS는 강조한다.
연초 24달러 선에서 출발한 업체의 주가는 지난 11월 초 135달러 선까지 폭등한 뒤 하락 반전, 12월29일(현지시각) 88.41달러에 거래를 종료했다.
shhwang@newspim.com