전체기사 최신뉴스 GAM
KYD 디데이
산업 에너지

속보

더보기

[종합] SK이노베이션, 3Q 영업손실 4233억…SK온 3년만 첫 분기 흑자

기사입력 :

최종수정 :

※ 본문 글자 크기 조정

  • 더 작게
  • 작게
  • 보통
  • 크게
  • 더 크게

※ 번역할 언어 선택

배터리 사업 수익 개선에도 석유 사업 부진 영향
SK온, 독립법인 출범 이후 첫 분기 흑자 달성
4분기 정제마진 회복·배터리 판매량 증가 기대
지난 1일 SK E&S와 합병완료…"주주환원 확대"

[서울=뉴스핌] 김아영 기자 = SK이노베이션이 배터리 사업 수익 개선에도 정제 마진 악화 영향으로 3분기 부진한 실적을 기록했다.

SK이노베이션은 올해 3분기 연결 기준 매출 17조6570억원, 영업손실 4233억원을 기록했다고 4일 공시했다. 

전년 동기 대비 매출은 11.2% 감소했으며 영업이익은 적자전환했다. 순손실은 5881억원으로 집계됐다.
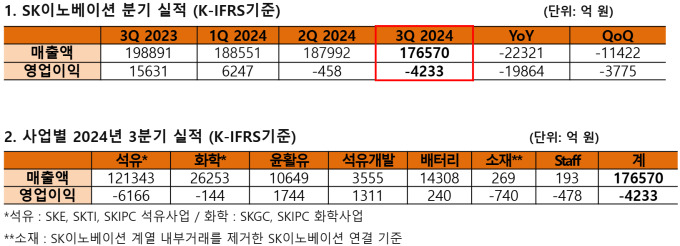
SK이노베이션 3분기 실적. [자료=SK이노베이션]

◆ SK온 12분기만 첫 흑자…원가 절감 활동 성과

배터리 자회사인 SK온은 3분기 매출 1조4308억원, 영업이익 240억원을 기록하며 독립법인 출범 이후 첫 분기 흑자를 달성했다.

매출은 전 분기 대비 1227억원 줄었다. 하지만, 고단가 재고 소진과 헝가리 신규 공장 초기 램프업 비용 감소 등 기저 효과와 원가 절감 활동을 통한 수익성 개선을 통해 영업이익은 직전 분기 보다 4841억원 개선됐다.

다만, 미국 인플레이션 감축법(IRA)에 따른 3분기 AMPC 수혜 금액은 전 분기 대비 510억원 줄어든 608억원을 기록했다. 소재사업은 주요 고객사 판매 물량이 감소하면서 적자 폭이 확대돼 영업손실 740억원을 기록했다.

SK온은 북미 신규 완성차 공장 가동 및 주요 고객사의 내년 신차 출시 계획 영향으로 4분기 판매량이 소폭 증가할 것으로 내다봤다. 4분기에도 지속적인 원가 구조 개선 활동과 함께 신규 고객 수주 및 신규 폼팩터 확장에 전사적 역량을 집중할 계획이다.

다만, 설비투자는 조정할 것으로 보인다.

김경은 SK온 CFO는 이날 열린 3분기 실적 콘퍼런스콜에서 "전기차 시장의 성장이 둔화하면서 시장 상황과 고객사 수요 등을 모니터링하며 기존 계획돼 있는 설비투자(캐펙스) 금액 등 관리를 보다 탄력적이고 유연하게 조정하고 있다"며 "보스크와 북미 JV프로젝트 등 주요 투자가 연내 집행됨에 따라 내년 이후의 캐펙스 금액은 대폭 축소될 것"이라고 말했다.

아울러 트럼프 전 대통령의 재집권으로 배터리업계에 미치는 영향은 미미할 것으로 분석했다. 실제 공화당 하원의원 18명과 의장이 IRA 폐기 반대 의사를 밝히는 등 공화당 내부에서도 IRA 관련 의견이 다양하다는 이유에서다. 설령 비우호적인 움직임이 있더라도 전기차 보조금 대상 차량 축소, 보조금 예산 제한 등의 조치가 가능성이 높다는 것이 회사 측 설명이다. 

SK온 관계자는 "대선 이후 미국 전기차 시장 둔화 가능성에 대비하고 전기차 수요 변동에 대한 손익 변동성을 줄이고자 ESS 등 전기차 외 배터리 애플리케이션 수요를 위한 제품을 개발 중"이라고 밝혔다.

◆ 석화사업도 정제마진 타격

올해 3분기 SK이노베이션 적자 전환에는 석유 사업의 실적 부진 영향이 컸다.
글로벌 경기 침체 우려 및 중국 석유 수요 감소 등 영향으로 유가와 정제마진이 하락하면서 석유 사업은 6166억원 영업손실을 기록했다.

화학사업은 2분기 진행된 파라자일렌(PX) 정기보수 종료에 따른 판매 물량 증가 효과에도 불구하고, 주요 제품 스프레드 하락에 따른 재고효과 등의 영향으로 전 분기 대비 1138억원 감소한 영업손실 144억원을 기록하며 적자 전환했다.

석유개발사업은 판매 물량의 소폭 감소와 유가 하락에 따른 복합판매단가 하락 등의 영향으로 전 분기 대비 110억원 감소한 1311억원의 영업이익을 기록했다.

다만, 윤활유사업은 미국·유럽시장의 판매량 증가와 마진 개선 효과로 직전 분기 대비 220억원 증가한 1744억원의 영업이익을 달성했다.

4분기 석유사업 시황은 글로벌 경기침체 우려 완화에 대한 기대감과 가을철 정기보수로 인한 공급 감소 효과가 예상됨에 따라 정제마진은 회복세를 보일 것으로 전망된다. 화학사업은 동절기 의류 수요에 따른 폴리에스터 수요 증가 등 영향으로 PX 스프레드는 상승이 예상된다. 벤젠은 중국 신증설 영향 등으로 스프레드는 약세일 것으로 전망하지만, 전년 동기 스프레드보다는 여전히 높을 것으로 보인다.

윤활유사업은 계절적 비수기에도 중국의 경기 부양책으로 인한 내수 시장 개선 기대감 등으로 3분기와 유사한 판매량을 달성할 것으로 기대된다. 스프레드 역시 보합세를 유지할 것이란 관측이다. 석유개발사업은 베트남 광구에서 탐사정 2공 시추 및 중국 17/03 광구 생산량 증대 등을 지속적으로 추진할 계획이다.

SK이노베이션 관계자는 이날 콘퍼런스콜에서 "향후 5년간 글로벌 정제설비 순증설 규모는 연평균 25만 bd 수준으로 예상된다"며 "환경 규제 강화와 설비 노후화 등에 따른 폐쇄 설비가 나오면서 2025년 이후 순증설 규모는 제한적일 것으로 예상된다"고 말했다.

이어 "2027년 이후부터는 확정된 신증설 프로젝트보다 폐쇄 예정된 설비가 더 많아 향후 양호한 마진확보가 가능할 것으로 예상된다"며 "정유부문에서 최적의 포트폴리오를 구성할 수 있도록 공급망을 다변화할 계획"이라고 덧붙였다.

한편, SK이노베이션은 지난 1일 SK E&S와의 합병을 완료했다. 아태지역 민간 최대 에너지 기업으로 재탄생한 SK이노베이션은 강화된 에너지 사업 포트폴리오를 기반으로 재무안정성과 수익성을 확보해 미래 성장 동력을 유지할 계획이다. 아울러 정부의 밸류업 프로그램에 동참해 합병의 효과가 가시화되는 2027년 기준 자기자본이익률(ROE) 10% 및 주주환원율 35% 이상을 달성할 예정이다.

김진원 SK이노베이션 재무본부장은 "SK E&S와의 합병을 통해 안정적인 재무 구조를 구축할 수 있는 기반을 마련했다"며 "향후 시너지 창출 가속화 등을 통해 주주환원을 지속 확대해 나가겠다"고 강조했다.

aykim@newspim.com
[뉴스핌 베스트 기사]

사진
정부, 웨스팅하우스 지분투자 추진 [서울=뉴스핌] 이나영 기자 설희 인턴기자= 정부가 미국 내 대형 원전 건설과 미국 원전 원천기술 기업 '웨스팅하우스' 지분 투자를 대미 전략투자 후속 사업으로 추진하면서 국내 원전 상장사의 실제 사업 참여 범위에 관심이 쏠리고 있다. 웨스팅하우스 지분율과 신규 원전 노형이 아직 확정되지 않은 만큼 시장에서는 지분 투자 자체보다 국내 업체가 설계와 설계·조달·시공(EPC), 주기기와 보조기기에서 얼마나 구체적인 사업권을 확보하는지가 향후 수주를 가를 변수로 꼽힌다. ◆ 지분보다 사업권…韓 역할 명문화 관건 23일 산업통상부와 국회 등에 따르면 정부는 미국 내 대형 원전 8기 건설을 후속 대미 투자 프로젝트로 추진하고 있다. 웨스팅하우스 지분은 미국 측과 5~10% 수준에서 협상 중이다. 미국 신규 원전 8기 가운데 웨스팅하우스의 AP1000 6기와 한국이 개발한 APR1400 2기로 구성하는 방안은 아직 합의되지 않았다. [AI 일러스트=설희 기자] 증권가에서는 지분율 자체보다 향후 미국 원전 사업에서 국내 기업이 실제로 확보할 사업 범위를 핵심 변수로 보고 있다. 특히 AP1000 사업에서는 과거 공급 이력과 웨스팅하우스와의 기존 협력관계가 신규 수주로 이어지는지가 상장사별 실적을 가를 요인으로 거론된다. 기업별로는 두산에너빌리티가 AP1000 핵심 주기기 공급 실적을 보유하고 있으며, 비에이치아이도 원전 보조기기(BOP) 공급 이력을 갖고 있다. 현대건설은 웨스팅하우스와 설계·조달·시공(EPC) 협력관계를 구축하고 있어 향후 미국 원전 사업 구체화 과정에서 실제 수주로 연결될 가능성이 주목된다. 장문준 KB증권 연구원은 "올해 하반기~2027년이 원전투자에 있어 가장 중요한 구간"이라고 평가했다. 장 연구원은 미국 에너지부의 공급망 금융지원과 한국의 대미 원전 투자 구체화가 맞물리면서 미국 원전 관련 프로젝트의 진전이 이어질 것으로 전망했다. ◆ 두산에너빌리티, 美 AP1000 주기기 공급…추가 물량 기대 두산에너빌리티는 미국 AP1000 공급망에서 직접적인 납품 실적을 보유하고 있다. 미국 보글과 V.C.서머 AP1000에 원자로용기와 증기발생기를 공급한 경험이 있어 신규 미국 원전 사업에서도 기존 공급망을 기반으로 한 추가 수주 가능성이 거론된다. 김태형 미래에셋증권 연구원은 "한국전력의 웨스팅하우스 인수 시 AP1000 사업에서도 원자로용기(RV)·증기발생기(SG) 외 추가 공급 범위(Scope) 발주를 기대한다"고 분석했다. 이어 "대미투자 자금 집행에 따라 공기 단축 위해 동사가 생산하는 장납기 품목에 대해 선발주를 예상한다"고 전망했다. 경남 창원 두산에너빌리티 본사 전경. [사진=두산에너빌리티] 원자로용기와 증기발생기는 제작기간이 긴 핵심 주기기다. 미래에셋증권은 대미 원전 투자 과정에서 기존 원자로용기와 증기발생기뿐 아니라 추가 기자재까지 두산에너빌리티의 공급 범위가 확대될 가능성에 주목했다. 정혜정 KB증권 연구원도 미국 에너지부(DOE)의 금융지원으로 장납기 기자재 발주 시점이 앞당겨질 수 있다고 봤다. 정 연구원은 "지난 6월 DOE가 발표한 장납기 기자재 조달 대출 프로그램에 따라 최종투자결정(FID) 이전 주요 기자재 발주가 가능해졌다"며 "AP1000 핵심 장납기 기자재 공급업체인 두산에너빌리티의 수주가 당겨지면서 원전 기자재 생산이 본격화될 것으로 예상한다"고 밝혔다. 특히 KB증권은 향후 가장 먼저 나올 대형원전 기자재 발주 대상으로 웨스팅하우스와 미국 전력사업자가 구성하는 특수목적법인(SPV)의 장납기 기자재를 제시했다. 이에 따라 증권가에서는 미국 신규 원전 사업이 구체화될 경우 두산에너빌리티가 다른 원전 밸류체인 업체보다 먼저 수주를 가시화할 가능성이 있다는 전망이 나온다. ◆ 현대건설, 웨스팅과 EPC 협력…美 사업 확대 기대 현대건설은 기자재가 아닌 EPC 분야에서 웨스팅하우스와 직접적인 협력관계를 구축하고 있다. 현대건설은 지난 2022년 웨스팅하우스와 AP1000 글로벌 사업 공동 참여를 위한 전략적 협약을 체결하고 향후 프로젝트별 계약을 통해 EPC 분야 우선 참여 협상권을 확보했다. 이후 웨스팅하우스와의 협력은 실제 해외 프로젝트로 이어지고 있다. 현대건설은 2024년 불가리아 코즐로두이 원전 설계계약을 시작으로 슬로베니아 원전 타당성조사, 핀란드 원전 사전업무착수 계약에 참여했으며 미국 페르미 아메리카의 프로젝트 매터도어에서는 기본설계(FEED)를 수행하고 있다. 현대건설과 미국 웨스팅하우스가 공동으로 글로벌 확대 추진 중인 대형원전 AP1000 조감도. [사진=현대건설] 증권가에서는 이 같은 파트너십을 현대건설의 미국 원전 진출 경쟁력으로 평가한다. 장문준 KB증권 연구원은 "웨스팅하우스 노형의 경우 벡텔과 함께 핵심 건설 파트너로 자리매김하고 있다"며 "머지않아 원전 영역에서 실질적 수주와 착공이 이뤄질 것으로 기대한다"고 전망했다. 배세호 iM증권 연구원은 "미국 에너지부(DOE)의 금융 지원, 웨스팅하우스와 잠재적 파트너들과의 의향서(LOI), 그리고 한국의 대미투자 가능성 등을 감안 시 미국 내 원전 프로젝트가 조만간 구체화될 가능성이 높다"며 "이 경우 현대건설의 미국 원전 프로젝트 참여 가시성도 보다 분명해질 것으로 예상된다"고 분석했다. 김도엽 유안타증권 연구원은 "대형원전은 팀코리아 및 웨스팅하우스 파이프라인을 동시에 보유하고 있다"며 "불가리아 AP1000 대형원전은 하반기 중 엔지니어링 서비스 계약(ESC) 2차 계약 체결이 기대된다"고 내다봤다. ◆ BHI, 美 AP1000 복수기 공급…BOP 수주 주목 비에이치아이도 미국 AP1000 공급 실적을 갖고 있다. 비에이치아이는 발전용 설비를 설계·제작하는 에너지 인프라 기업으로, 주력 제품인 배열회수보일러(HRSG)와 함께 원자력발전 보조기기(BOP)를 공급하고 있다. 미국 보글과 V.C.서머 AP1000에는 복수기를 공급한 이력이 있다. 원전 BOP는 아직 전체 매출에서 차지하는 비중이 크지 않다. 리딩투자증권이 제시한 올해 2분기 기준 매출 구성은 HRSG가 65%로 가장 높고 보일러 22%, BOP 5%, 기타 8% 순이다. 미국 신규 원전 발주가 본격화될 경우 현재 비중이 낮은 BOP 사업이 추가 성장 축으로 확대될 가능성이 주목된다. 비에이치아이 로고. [사진=비에이치아이] 한제윤 리딩투자증권 연구원은 비에이치아이의 수주 흐름과 관련해 "연간 신규 수주는 올해도 1조원을 상회할 전망이다"고 분석했다. 올해 상반기 HRSG 신규 수주는 약 5000억원이며, 하반기에도 약 4000억원 이상의 프로젝트가 수주 대기 중인 것으로 추산했다. 한 연구원은 미국 텍사스에서 추진되는 대미 투자 1호 가스복합화력발전 사업과 관련해서도 비에이치아이의 직접적인 수혜가 기대된다고 밝혔다. HRSG 8~10기 발주를 가정할 경우 잠재 수주 규모를 약 4000억~5000억원으로 추정했으며 과거 미국 칼파인(Calpine)에 HRSG를 공급한 이력이 있다는 점도 수혜 가능성을 높이는 요인으로 제시했다. 조재원 키움증권 연구원도 대미 투자에 따른 미국 사업 확대 가능성에 주목했다. 조 연구원은 "미국 시장 진입이 현실화될 경우, 추가적인 멀티플 확장을 기대한다"며 비에이치아이가 미국 사업에 진입할 경우 기존 국내와 아시아 중심의 사업 지역을 북미로 확대할 수 있다는 설명이다. winter1004@newspim.com 2026-09-23 13:24
사진
추가은, 女공기권총 10m 금메달 [서울=뉴스핌] 박상욱 기자 = 한국 사격의 에이스 추가은(임실군청)이 눈부신 총성을 울리며 이번 대회 한국 선수단에 일곱 번째 금메달을 선사했다. 한국 사격이 거둔 첫 번째 금메달이다. 세계랭킹 23위 추가은은 일본 도요타시 아이치 종합사격장에서 열린 여자 10m 공기권총 개인전 결선에서 246.3점을 쏴 셴이야오(중국)를 무려 5.0점 차로 따돌리고 정상에 올랐다. 추가은은 고니시 유카리가 2017년 세운 결선 아시아 기록(245.3점)과 팔락(인도)이 항저우 대회에서 세운 아시안게임 기록(242.1점)을 모두 갈아치우는 기력을 발휘했다. 조라나 아루노비치가 세운 세계기록(246.9점)에도 불과 0.6점 모자란 엄청난 기록이다. [서울=뉴스핌] 박상욱 기자 = 추가은. [사진=대한사격연맹] 2026.09.23 psoq1337@newspim.com 앞서 열린 본선에서도 추가은의 활약은 빛났다. 추가은은 582점(엑스텐 19개)을 기록해 종전 아시안게임 본선 기록을 1점 경신하며 전체 1위로 결선에 올랐다. 김보미(부산시청), 오예진(IBK기업은행)과 함께 나선 단체전에서도 1,730점을 합작해 값진 은메달을 목에 걸었다. 한국이 이 종목 단체전에서 메달을 획득한 것은 2010년 광저우 대회 이후 16년 만이다. [서울=뉴스핌] 박상욱 기자 = 추가은. [사진=대한사격연맹] 2026.09.23 psoq1337@newspim.com 다만 김보미와 오예진은 각각 574점(엑스텐 22개, 20개)으로 10위와 12위를 기록해 8위까지 주어지는 결선행 티켓을 아쉽게 놓쳤다. 두 선수 모두 8위와 1점 차에 불과해 아쉬움을 삼켰다. 홀로 결선 무대에 선 추가은은 흔들림 없는 집중력을 발휘했다. 결선 첫 번째 스테이지 첫 발을 10.1점으로 기분 좋게 출발한 그는 네 발을 모두 10점대 언저리에 맞추며 51.8점으로 단숨에 선두에 올랐다. 두 번째 시리즈 초반 주춤하기도 했으나 10.3점으로 마무리하며 청연칭, 셴이야오, 장란신 등을 제치고 1위를 굳건히 지켰다. [서울=뉴스핌] 박상욱 기자 = 추가은. [사진=대한사격연맹] 2026.09.23 psoq1337@newspim.com 본격적으로 한 명씩 탈락하는 엘리미네이션 스테이지에 접어들면서 추가은의 독주가 시작됐다. 10.1점과 10.7점을 연달아 꽂아 넣은 뒤, 두 번째 시리즈에서는 10.8점과 10.7점에 적중하며 143.9점을 기록해 2위 셴이야오와의 격차를 벌렸다. 세 번째 시리즈가 끝난 뒤 격차는 더욱 벌어졌고, 다른 선수들이 실수를 연발하는 사이 추가은은 더욱 달아났다. 셴이야오에 4.1점 앞선 상황에서 맞이한 마지막 시리즈에서도 10.6점과 9.8점에 적중하며 완벽하게 우승을 확정 지었다. psoq1337@newspim.com 2026-09-23 13:16
기사 번역
결과물 출력을 준비하고 있어요.
종목 추적기

S&P 500 기업 중 기사 내용이 영향을 줄 종목 추적

결과물 출력을 준비하고 있어요.

긍정 영향 종목

  • Lockheed Martin Corp. Industrials
    우크라이나 안보 지원 강화 기대감으로 방산 수요 증가 직접적. 미·러 긴장 완화 불확실성 속에서도 방위산업 매출 안정성 강화 예상됨.

부정 영향 종목

  • Caterpillar Inc. Industrials
    우크라이나 전쟁 장기화 시 건설 및 중장비 수요 불확실성 직접적. 글로벌 인프라 투자 지연으로 매출 성장 둔화 가능성 있음.
이 내용에 포함된 데이터와 의견은 뉴스핌 AI가 분석한 결과입니다. 정보 제공 목적으로만 작성되었으며, 특정 종목 매매를 권유하지 않습니다. 투자 판단 및 결과에 대한 책임은 투자자 본인에게 있습니다. 주식 투자는 원금 손실 가능성이 있으므로, 투자 전 충분한 조사와 전문가 상담을 권장합니다.
안다쇼핑
Top으로 이동