AI 핵심 요약
beta- CG온콜로지는 16일 임상 3상 호재로 사상 최고가를 기록했다
- 크레토스티모진은 방광암 재발 위험을 대조군보다 68% 낮췄다
- 애널리스트들은 목표주가를 올렸지만 승인 경로에는 신중론도 나왔다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

이 기사는 11월 17일 오후 4시52분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 김현영 기자 = 2024년 초 상장한 이후 꾸준히 강세를 보여온 방광암 치료제 개발사 CG온콜로지(종목코드: CGON)가 또 한 번 사상 최고가를 새로 썼다. 회사가 개발 중인 항암 바이러스 면역치료제 '크레토스티모진 그레나데노레프벡(cretostimogene grenadenorepvec, 이하 크레토스티모진)'이 허가용 임상 3상에서 시장 예상을 크게 웃도는 결과를 내놓은 덕분이다.
CG온콜로지 주가는 16일(현지시간) 전 거래일보다 13.95% 오른 84.78달러에 거래를 마치며 사상 최고 종가를 기록했다. 장중에는 93.95달러까지 올라 사상 최고가를 다시 썼고, 시가총액은 80억 달러에 가까워졌다. 상장 첫날 종가의 두 배를 넘는 주가이며, IPO 공모가 19달러와 비교하면 346% 오른 수준이다.
◆ 재발 위험 68% 감소… 1차 평가지표 충족
주가를 끌어올린 것은 임상 3상 'PIVOT-006'(NCT06111235)의 주요 결과다. 회사에 따르면 이 시험은 1차 평가지표를 충족했으며, 대조군보다 통계적으로 유의하고 임상적으로도 의미 있는 개선을 보였다.
PIVOT-006은 경요도 방광종양 절제술(TURBT)로 종양을 완전히 제거한 중간위험군 환자와 크기 3㎝ 이하의 고등급 Ta 병기 비근육침윤성 방광암(NMIBC) 환자를 대상으로 했다. 미국과 캐나다의 약 90개 기관에서 환자 367명이 참여한 무작위 배정 시험으로, 중간위험군 NMIBC를 대상으로 한 무작위 3상 가운데 최대 규모에 속한다. 종양 절제 후 크레토스티모진을 방광 안에 투여하는 보조요법과, 추가 치료 없이 경과만 관찰하는 실제 진료 관행을 비교했다.
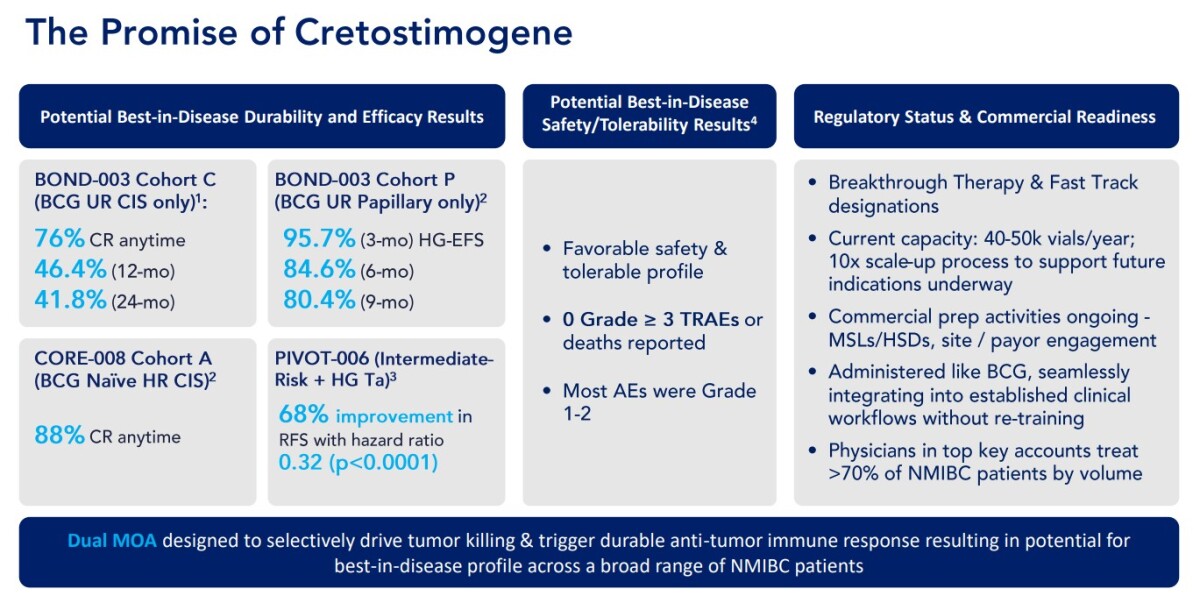
결과는 분명했다. 2026년 10월 26일 기준 추적 관찰 기간 중앙값 17개월에서 크레토스티모진 투여군의 재발 위험은 대조군보다 68% 낮았다. 위험비(HR)는 0.32(95% 신뢰구간 0.23~0.45였다. 무재발생존기간은 고등급과 저등급 환자군 모두에서 개선됐다.
숫자의 의미를 풀어보면 이렇다. 위험비 0.32는 같은 기간 투여군 환자가 재발할 위험이 경과 관찰군의 약 3분의 1에 그쳤다는 뜻이다. 신뢰구간 상한이 0.45에 머문 만큼, 가장 보수적으로 해석해도 재발 위험을 절반 이상 낮춘 셈이다.
참여 환자들의 질환 특성 범위가 넓었다는 점도 결과의 무게를 더한다. 시험에는 12개월 안에 재발한 저등급 Ta, 3㎝를 넘는 단일 저등급 Ta, 다발성 저등급 Ta, 3㎝ 이하 단일 고등급 Ta, 저등급 T1 환자가 포함됐다. 미국비뇨기과학회(AUA)와 비뇨기종양학회(SUO) 가이드라인에 규정된 가장 넓은 범위의 중간위험군 환자가 시험에 들어간 셈이다.
◆ 안전성도 깔끔… 3등급 이상 이상반응 '0건'
효능만큼 투자자들의 눈길을 끈 것은 안전성이다. 시험 기간 3등급 이상의 치료 관련 이상반응(TRAE)은 한 건도 보고되지 않았고, 치료 관련 이상반응 때문에 투여를 중단한 환자도 없었다. 회사는 안전성 결과가 이전 연구와 일치한다고 밝혔다.
비제이 카스투리 최고의학책임자(CMO)는 이번 결과가 회사가 '질환 내 최고 수준'으로 보는 안전성·내약성 데이터 위에 쌓였다고 설명했다. 그는 중간위험군과 고등급 Ta 환자에게 재발은 추가적인 침습적 시술과 지속적인 질병 부담으로 이어지기 때문에, 재발을 줄이는 것 자체가 의미 있는 임상 목표라고 강조했다.
◆ 시장 기대치의 두 배… 월가 "가장 낙관적인 기준도 넘었다"
이번 임상은 중간위험군(IR) NMIBC 환자와, 종양 크기가 3cm 이하인 고등급 Ta(HG Ta) NMIBC 환자를 대상으로 크레토스티모진을 보조요법으로 투여해 효과를 확인했다. 시장과 경영진은 재발 위험을 30~40%만 낮춰도 성공으로 볼 수 있다고 여겼다. 그런데 실제로는 재발 위험이 68%나 줄었다. 기대치의 두 배 수준이다. 결과가 발표되자 장 개시 전 거래에서부터 매수세가 몰렸다.
이번 결과가 더 주목받는 이유는 시장의 눈높이가 이미 높았다는 데 있다. 임상 결과가 나오기 전에도 월가의 투자의견 컨센서스는 '매수'였다. 11월 초 발표된 2026년 3분기 실적이 예상보다 좋게 나온 뒤로는 목표주가 상향도 잇따랐다. 높아진 기대치마저 크게 넘어서는 데이터가 나오자, 애널리스트들은 한목소리로 호평을 내놨다.
◆ 애널리스트들 "해당 분야 최강의 데이터"
모간스탠리의 션 라먼 애널리스트는 이번 결과가 "당사가 제시한 최선의 시나리오를 웃돌았다"고 평가했다. 안전성 프로파일에 대해서도 "깔끔했다"고 했다. 그는 "이번 데이터는 해당 분야에서 나온 무작위 배정 시험 결과 가운데 가장 강력하다"고 덧붙였다.
RBC캐피털마켓의 레오니드 티마셰프 애널리스트도 "오늘 발표된 데이터는 가장 낙관적인 기준까지 넘어섰다"고 했다. 트루이스트 증권 역시 "PIVOT-006 임상은 기대할 수 있는 최상의 결과를 냈다"고 평가했다.
이번 결과가 치료 현장에서 크레토스티모진의 위상을 바꿀 것이라는 전망도 나왔다. TD코웬의 타일러 반 뷰런 애널리스트는 위험 감소 폭이 "탁월하다"고 평가했다. 그는 이번 결과로 크레토스티모진이 NMIBC의 두 가지 치료 상황 모두에서 쓸 수 있는 "아마도 유일한 약물"이 됐다고 분석했다.
트루이스트는 크레토스티모진이 중간위험군과 고등급 Ta NMIBC 전반에서 "최초의 보조요법으로 자리 잡을 수 있다"고 내다봤다. 웨드부시증권은 이번 결과를 판도를 바꿀 만한 성과로 규정했다. 크레토스티모진이 NMIBC 전반에서 핵심 치료제가 될 수 있음을 확인한 중요한 근거라는 설명이다.
임상 현장의 시각도 크게 다르지 않다. H.C.웨인라이트의 안드레스 말도나도 애널리스트는 지역 의료 현장의 대표적인 비뇨기과 전문의와 이번 결과를 논의했다. 그는 투자자 보고서에서 해당 전문의의 견해를 전했다. 크레토스티모진은 재발성 질환에 가장 잘 맞고, 중간위험군 치료 순서에서는 초기 치료 옵션 가운데 하나로 자리 잡을 가능성이 있다는 내용이다.
◆ 목표주가 일제히 상향
호평은 목표주가 상향으로 이어졌다. 가장 높은 목표주가는 H.C.웨인라이트가 제시했다. 기존 100달러에서 115달러로 올리고 '매수' 의견을 유지했다.
JP모간은 목표주가를 96달러에서 113달러로 올리고 '비중확대' 의견을 유지했다. 투자은행 존스는 85달러에서 112달러로 올리고 '매수' 의견을 유지했다. 존스는 중간위험군과 고등급 Ta NMIBC 적응증에서 크레토스티모진이 성공할 확률을 60%에서 90%로 높여 잡았다.
모간스탠리는 '비중확대' 의견을 유지하면서 목표주가를 93달러에서 102달러로 올렸다. 트루이스트는 85달러에서 100달러로 올리고 '매수' 의견을 유지했다. 웨드부시는 84달러에서 91달러로 올리고 '시장수익률 상회' 의견을 유지했다.
시장 규모와 매출 전망도 상향 근거가 됐다. RBC는 크레토스티모진이 45억 달러가 넘는 방광암 시장에서 "설득력 있는" 효능과 안전성을 보여줬다고 평가했다. 이 약이 2035년까지 미국에서만 연간 최대 32억 달러의 매출을 올릴 수 있다는 추산도 내놨다.
JP모간은 이보다 보수적인 기준을 적용했다. JP모간은 PIVOT-006 결과와 규제 관련 업데이트를 반영해 실적 추정 모델을 수정했다. 새 모델은 크레토스티모진의 미국 내 위험조정 최대 매출을 2037년 기준 12억 달러로 가정했다. 위험조정 매출은 승인 실패 가능성 등을 반영해 할인한 수치다.
◆ 신중론도..."가치가 크게 뛰는 변곡점은 지났다"
모든 평가가 낙관 일색이었던 것은 아니다. RBC는 데이터에 대한 호평과는 별개로 투자의견을 '시장수익률 상회'에서 '섹터 수익률'로 한 단계 낮췄다. 목표주가는 80달러에서 97달러로 올렸지만, "가치가 크게 뛰는 변곡점"은 이미 지나갔다고 판단했다.
RBC는 규제 승인 경로가 "아직 확정되지 않았을 수 있다"는 점도 지적했다. 앞으로는 기대 요인과 위험 요인이 보다 균형을 이룰 것이며, 주가가 한 단계 더 오르기까지는 시간이 걸릴 수 있다는 진단이다. 티마셰프 애널리스트는 약효를 "더 잘 이해하려면" 다음 달 공개될 전체 데이터를 확인해야 한다고 강조했다.
▶②편에서 계속됨
kimhyun01@newspim.com