AI 핵심 요약
beta- 애플은 18일 AI 관련주 혼란 속에서도 올해 주가가 29% 상승했다
- AI 투자 경쟁을 관망한 애플은 안정성과 현금흐름을 강점으로 부각했다
- 다만 고평가 논란과 성장 둔화로 향후 주가 상승에는 부담이 커졌다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

매그니피센트 7 중 유일한 '마이너스 기대수익'… 애플, 비싸도 너무 비싸졌다
[서울=뉴스핌] 김현영 기자 = 최근 몇 주간 빅테크 업계는 격랑에 휩싸였다. 미국 중간선거와 엔비디아(NVDA) 젠슨 황 최고경영자(CEO)의 충격적인 퇴진이 월가를 계속 뒤흔들고 있다. 그러나 이 혼란 속에서도 굳건히 버틴 종목이 하나 있다. 바로 애플(AAPL)이다.
투자자들은 반도체 기업부터 하이퍼스케일러, 네오클라우드 업체까지 인공지능(AI)과 연관된 종목이라면 가리지 않고 팔아치우고 있지만, 애플 주가는 꾸준히 오르고 있다고 블룸버그통신이 18일(현지시간) 보도했다.
애플 주가는 올해 들어 29% 상승했다. '매그니피센트 7' 빅테크 가운데 단연 최고 성적이다. 애플은 S&P500 지수 상승분 7.2%의 28%를 책임지며 지수 상승에 가장 크게 기여한 종목이 됐다. 이 과정에서 시가총액 5조1000억달러로 세계 최대 기업 자리에도 올랐다.
이유는 비교적 단순하다. 대형 기술주 경쟁사 상당수가 AI에 막대한 자금을 쏟아붓는 동안 애플은 사실상 관망하는 자세를 유지했다. 아이폰과 맥을 팔면서, AI 기술이 완전히 성숙하면 소비자들이 자사 기기에서 이를 쓰도록 준비해 왔다.
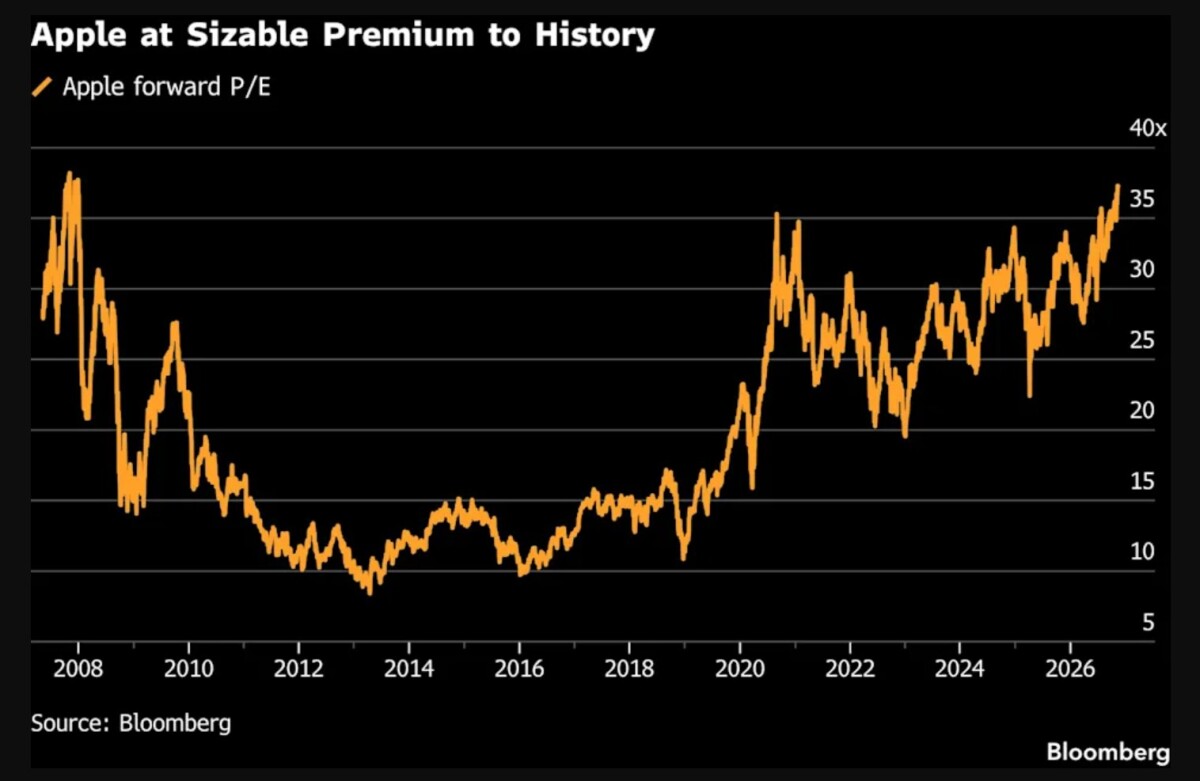
다만 AI 시대의 '피난처'를 사들이는 비용은 갈수록 비싸지고 있다. 애플 주가는 향후 12개월 예상 이익 대비 37배에 거래되고 있다. 2007년 이후 볼 수 없었던 수준으로, S&P500 지수 내 가장 비싼 25개 종목 안에 든다. 투자자들이 매수를 망설일 만한 수준에 가까워지고 있다는 뜻이다.
일드맥스 ETF의 마이크 코우 전략가는 "애플을 지켜보는 투자자들은 지금이 황금기라는 점을 인식해야 한다"고 말했다. 이어 "주가 변동성은 낮지만 앞으로는 오를 일만 남았고, 밸류에이션 배수는 역사적으로 볼 때 이미 크게 늘어나 있어 더 높아지기 어렵다"며 "이를 종합하면 프리미엄 일부가 빠질 가능성을 인정해야 한다"고 덧붙였다.
투자자들은 애플의 안정세가 이어질 것이라는 데 베팅하고 있다. 애플 주가의 향후 변동성에 대한 시장 예상치를 추적하는 CBOE 애플 변동성지수(VXAPL)는 이달 들어 10% 가까이 떨어졌다. 같은 기간 나스닥100 지수의 변동성 지표는 25% 뛰었다.
애플은 올해 여러 신제품을 내놨다. 그중 폴더블 아이폰은 시작 가격이 2000달러에 육박하는데도 소비자들 사이에서 열풍을 일으켰다. 그러나 애플 주가의 강세는 회사가 무엇을 하고 있는지보다 무엇을 하지 않는지에서 비롯된 측면이 크다. 바로 AI에 대한 과도한 지출이다. 이 지출 탓에 다른 대형 기술기업 상당수는 설비투자가 불어나고 현금흐름이 바닥났다.
번스타인의 마크 뉴먼 애널리스트는 지난 12일 고객 보고서에서 애플이 이 경쟁을 피한 덕분에 "반도체·메모리 등 부품 같은 업스트림 종목을 괴롭히는 AI 데이터센터 설비투자 감소 위험에서 자유롭고, 하이퍼스케일러들이 현재 겪고 있는 잉여현금흐름 급감에서도 자유롭다"고 평가했다.
그는 애플의 "고객 충성도, 이익 지속성, 성장성, 잉여현금흐름 창출력, 주주환원"을 감안하면 현재 밸류에이션 배수가 터무니없는 수준은 아니라고 덧붙였다.
물론 앞날이 순탄하기만 한 것은 아니다.
애플은 이달 초 이익률 전망을 실망스럽게 제시했다. 특히 메모리 반도체를 중심으로 공급 제약에 시달리고 있어서다. 성장세도 둔화하고 있다. 오는 9월 끝나는 2027 회계연도 매출은 10% 늘어날 것으로 예상된다. 2026 회계연도 성장률 15%보다 낮다. 이후 두 회계연도에도 성장 속도는 해마다 더 느려질 전망이다.
주가수익비율(PER)을 이익 증가율로 나눈 주가이익성장비율(PEG)도 2005년 이후 데이터 기준 사상 최고치인 5.3을 기록하고 있다. PEG가 1을 넘으면 통상 고평가된 것으로 본다. 반면 엔비디아(NVDA)의 PEG는 0.15 미만으로 사상 최저 수준이다. 이번 회계연도 이익이 두 배로 늘어날 것으로 예상되는 데다 밸류에이션이 급락했기 때문이다.
애플의 밸류에이션은 월가를 주저하게 만드는 모습이다. 블룸버그가 집계한 애플 담당 애널리스트 59명 가운데 매수 의견을 낸 애널리스트는 36명에 그쳤다. 대형주 가운데 낮은 비율이다.
애플 주가는 애널리스트 평균 목표주가보다 높은 수준에서 거래되고 있다. 향후 12개월간 주가가 하락할 것으로 예상된다는 의미다. 매그니피센트 7 가운데 내재 수익률이 마이너스인 종목은 애플이 유일하다.
그럼에도 기술 업계를 대표하는 소비자 브랜드라는 애플의 독보적 위상은 여전히 애플 주식을 보유할 이유가 된다는 의견도 있다. 나일스 인베스트먼트 매니지먼트의 창업자이자 포트폴리오 매니저인 댄 나일스는 애플을 올해 5대 추천 종목 가운데 하나로 꼽았다. 그는 AI 개발이 계속되면 사용자들이 스마트폰과 노트북으로 이 기술을 이용하게 돼 결국 애플이 수혜를 입을 것이라고 말했다. AI 사이클이 꺾이더라도 애플 주식은 헤지 수단 역할을 할 것이라고 했다.
나일스는 "애플이 올해 다른 기술주를 압도했다는 사실이 이 종목이 왜 그토록 가치 있는지를 보여준다"고 말했다. 그는 "위험선호 국면에서도 잘 버티고, 위험회피 국면에서는 경쟁사보다 훨씬 잘 버틴다"며 "혹독한 시험을 통과했고, 내년에도 이런 흐름이 이어지지 않을 이유가 없다"고 밝혔다. 이어 "개인적으로 마음에 들지 않는 밸류에이션만 빼면 지금 같은 환경에 딱 맞는 훌륭한 종목"이라고 덧붙였다.
kimhyun01@newspim.com