AI 핵심 요약
beta- 10일 반도체 식각부품 업체들이 3분기 매출 성장을 기록했다.
- 티씨케이와 비씨엔씨는 영업이익이 늘었지만 씨엠티엑스는 감소했다.
- D램 투자와 낸드 고단화로 부품 수요 증가가 전망됐다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
씨엠티엑스 영업익 32% 감소…원가율 상승
고객사 공정 전환·증설 비용에 씨엠티엑스 부담
[서울=뉴스핌] 설희 기자= 반도체 식각부품 업체들이 올해 3분기 일제히 매출 성장을 기록했지만 영업이익은 엇갈렸다.
티씨케이와 비씨엔씨는 영업이익이 증가한 반면 씨엠티엑스는 고객사 공정 전환과 비용 부담으로 감소했다. 증권가에서는 D램 설비투자 확대와 낸드플래시 고단화에 따른 부품 수요 증가를 전망하고 있어 기업별 수익성 개선 여부가 향후 실적의 관건이 될 것으로 보인다.
세 회사는 반도체 제조 과정에서 불필요한 부분을 제거하는 식각 공정에 사용되는 소모성 부품을 생산한다. 티씨케이는 탄화규소(SiC) 포커스링, 씨엠티엑스는 고순도 실리콘 부품, 비씨엔씨는 합성쿼츠 부품이 주력이다.
◆ 티씨케이 영업익 35% 증가…수주잔고 120% 확대
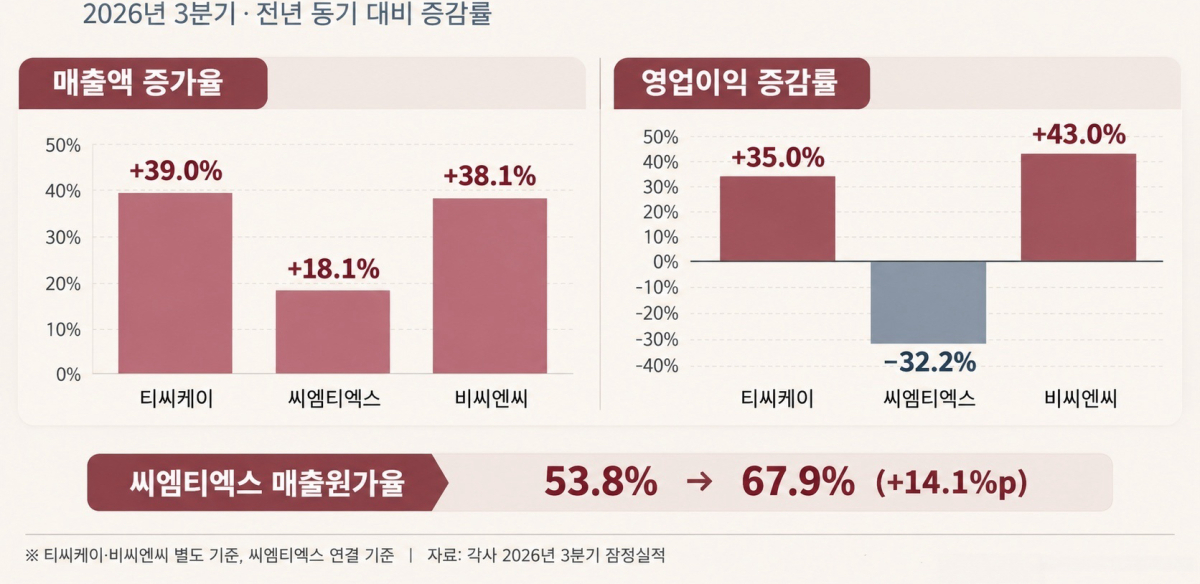
10일 금융감독원 전자공시시스템에 따르면 티씨케이의 올해 3분기 별도 기준 매출액은 1101억원, 영업이익은 302억원으로 전년 대비 각각 39%, 35% 증가했다. 반도체 공정 고도화에 따른 부품 수요 증가가 실적에 반영되고 있다는 분석이다.
박성순 한국IR협의회 기업리서치센터 연구원은 "하반기부터는 낸드플래시(NAND) 고단화 라인의 가동 확대와 함께 L사향 물량이 증가하고 있다"고 분석했다. 솔리다임 중국 다롄 공장에 기존 교체용 부품 시장인 애프터마켓(After Market)으로 공급되던 일부 물량이 반도체 장비업체를 통한 비포마켓(Before Market) 공급으로 전환되면서 3분기부터 매출에 반영됐다는 설명이다.
회사의 지난 6월 말 수주잔고는 1993억7000만원으로 지난해 말 905억원보다 약 120.3% 증가했다. 이 가운데 탄화규소 제품 수주잔고는 1763억원이다. 한국IR협의회는 티씨케이가 기존 공장 내 설비 증설과 생산 효율화를 통해 오는 2027년 하반기 생산능력을 20~30% 확대할 계획이라고 분석했다.
◆ 씨엠티엑스 영업익 32% 감소…매출원가율 14.1%p 상승
씨엠티엑스는 매출 증가에도 원가 부담이 확대되면서 영업이익이 감소했다. 올해 3분기 연결 기준 매출액은 484억원으로 지난해 같은 기간 약 410억원보다 약 18.1% 증가했지만 영업이익은 155억원에서 105억원으로 약 32.2% 감소했다.
박종선 유진투자증권 연구원은 "예상보다 매출액이 저조한 이유는 주요 고객사의 생산라인 전환과정에서 기존 공정의 수요 감소와 함께, 신규 공정의 제품 평가 및 공급 지연 등이 가장 큰 요인이었다"며 "이외에도 대만 주요 고객사의 제품 사양 변경으로 인하여 일시적으로 관련 제품의 매출이 감소하였기 때문이다"고 평가했다.
유진투자증권에 따르면 씨엠티엑스의 올해 3분기 매출원가는 329억원으로 지난해 같은 기간 221억원보다 49% 증가했다. 매출원가율은 53.8%에서 67.9%로 약 14.1%포인트 상승했으며 영업이익률은 37.7%에서 21.6%로 약 16.1%포인트 하락했다.
유진투자증권은 수익성이 높은 제품의 매출 비중 감소와 신규 제품 승인을 위한 샘플 대응, 생산시설 증설 과정에서 발생한 비용 등을 수익성 악화 원인으로 분석했다. 이에 따라 씨엠티엑스의 오는 2027년 예상 영업이익도 기존 906억원에서 716억원으로 약 21% 하향 조정했다.
◆ 비씨엔씨 영업익 43% 증가…이익률도 소폭 개선
비씨엔씨도 매출과 영업이익이 함께 증가했다. 올해 3분기 별도 기준 매출액은 303억3700만원으로 지난해 같은 기간 219억6900만원보다 약 38.1% 늘었다. 영업이익도 14억2100만원에서 20억3100만원으로 약 43% 증가했다. 영업이익률은 6.5%에서 6.7%로 소폭 상승했다.
비씨엔씨는 합성쿼츠 소재 부품을 중심으로 반도체 제조사에 직접 납품하고 있다. 회사 반기보고서에 따르면 올해 상반기 연결 매출액 약 505억원 가운데 반도체 제조사 매출은 약 405억원으로 80.3%를 차지했다.
반도체 소부장 업종 전반에 대한 중장기 실적 전망은 유지되고 있다. 김록호 하나증권 연구원은 "소부장 업체들의 2027년 실적에 대한 전망은 하향 조정될 가능성이 낮다"고 분석했다. 다만 씨엠티엑스처럼 개별 기업의 이익 전망이 하향 조정된 사례도 있어 기업별 실적 흐름에는 차이가 나타나고 있다.
winter1004@newspim.com