AI 핵심 요약
beta- 박근배 상무는 5일 하락장에서 덜 빠지는 투자가 장기 성과를 좌우한다고 말했다
- S&P500과 코스피의 수익률 격차는 하락 폭과 시장 구조 차이에서 비롯됐다고 분석했다
- 인덱스 상품과 지역 분산, 연금·ISA 활용으로 변동성과 세 부담을 낮춰야 한다고 제안했다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
"장기·분산 투자하고 연금·ISA 활용해 세후 수익률 높여야"
[서울=뉴스핌] 김가희 기자 = 주식 투자의 장기 성과를 좌우하는 것은 상승장에서 얼마나 많이 오르느냐보다 하락장에서 얼마나 덜 빠지느냐에 달려 있다는 분석이 나왔다. 미국과 한국 증시의 장기 수익률 격차 역시 상승일 비율보다는 하락 폭과 시장 구조의 차이에서 비롯됐다는 설명이다.
박근배 신한투자증권 신한Premier패스파인더부 상무는 5일 서울 여의도 신한투자증권 본사에서 열린 '시장 변동성 관리와 자산관리 전략' 세미나에서 "장기적으로 수익을 내고 싶다면 변동성이 작은 투자 자산을 선택해야 한다"고 말했다.
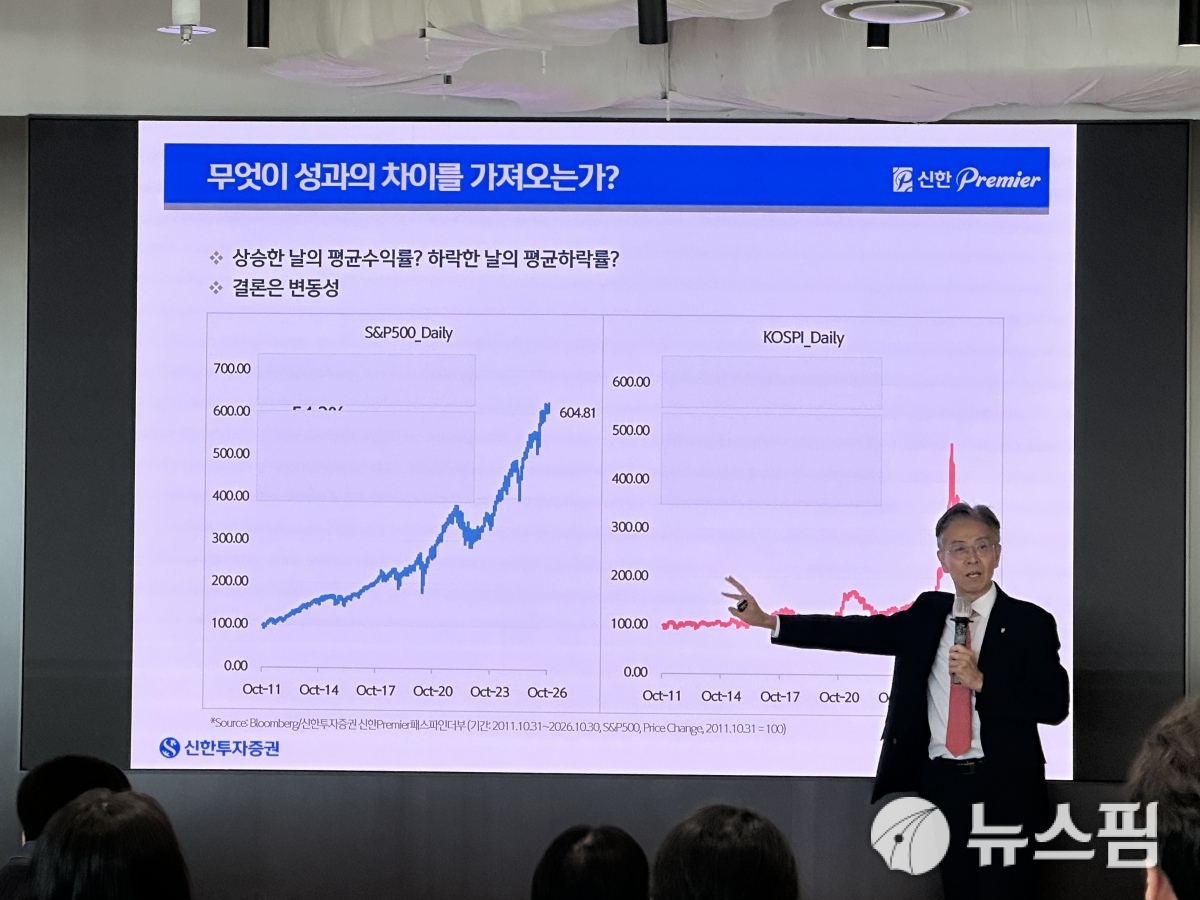
박 상무는 최근 15년간 미국 S&P500과 코스피의 주가 흐름을 비교하며 두 시장의 차이를 설명했다. 해당 기간 S&P500은 500% 넘게 상승했고 코스피는 200% 이상 올랐다. 두 지수의 상승일 비율은 각각 54.3%, 53.4%로 큰 차이가 없었다. 오히려 상승일 평균 수익률은 코스피가 0.83%로 S&P500(0.6%)보다 높았다.
◆ S&P500과 코스피 수익률 차이…하락장에서 갈렸다
차이는 하락장에서 나타났다. 하락일 평균 수익률은 S&P500이 -0.70%, 코스피가 -0.87%였다. 코스피가 오를 때 더 많이 상승하기도 했지만, 떨어질 때 낙폭도 상대적으로 컸다는 의미다. 박 상무는 이를 두고 "장기적으로 수익을 내는 데 중요한 것은 변동성이 작은 것"이라고 강조했다.
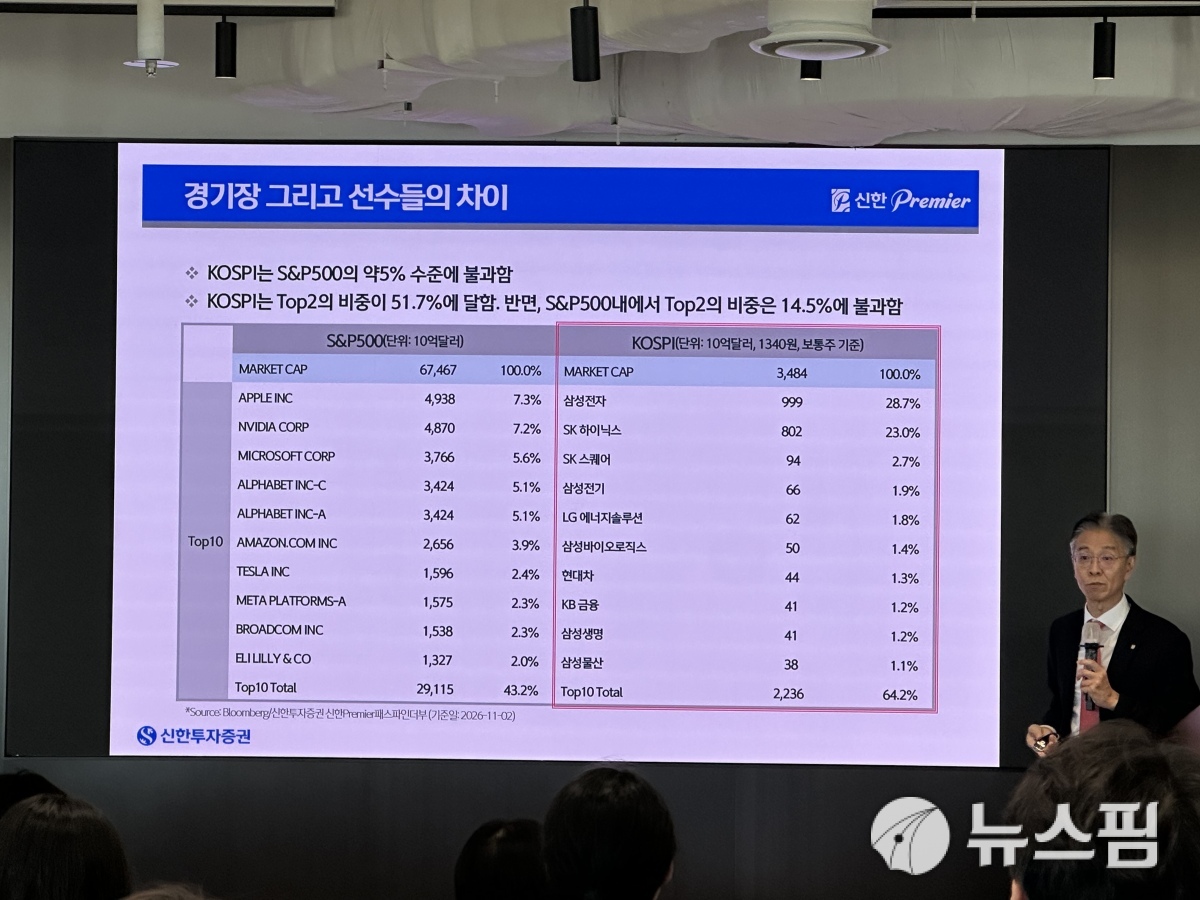
시장 구조의 차이도 짚었다. 박 상무가 제시한 자료에 따르면 코스피 시가총액은 S&P500의 5% 수준이며, 국내 증시는 상위 2개 종목의 시가총액 비중이 51.7%에 달했다. 반면 S&P500은 상위 2개 종목 비중이 14.5%였다. 국내 증시는 소수 대형주에 시장이 크게 좌우되는 구조인 만큼 특정 종목이나 업종의 부진이 지수 전체의 변동성으로 이어질 가능성이 크다는 진단이다.
박 상무는 주가가 많이 오른 뒤 매수에 나서는 경향도 경계해야 한다고 전했다. 코스피가 강세를 보였던 2025년 7월부터 2026년 6월까지 약 244일 동안 상승일 비율은 66%였다. 장기 평균인 53.4%를 웃도는 시기였던 만큼, 이 기간 주식을 매수한 투자자는 이후 평균 회귀 과정에서 하락을 경험할 가능성이 높다는 것이다.
박 상무는 "주식을 사면 떨어진다는 점을 전제로 투자에 임해야 한다"며 "떨어지는 것을 당연하게 생각하고 덜 떨어지는 자산을 골라야 한다"고 말했다. 개별 종목이나 레버리지 상품에 대한 과도한 투자는 손실 회복 부담을 키울 수 있다고 지적했다. 50% 손실을 만회하려면 원금 대비 100%의 수익이 필요하고, 80% 손실이 발생하면 400%를 벌어야 원금을 회복할 수 있기 때문이다.
이에 따라 시장 전체에 투자하는 인덱스 상품을 기본으로 삼고, 국내와 해외 자산을 나눠 담는 전략을 제안했다. 국내 증시와 미국 증시는 시기별로 성과가 엇갈리는 만큼 한쪽 시장에 자산을 집중하기보다 투자 지역을 분산해 변동성을 낮춰야 한다는 취지다.
◆ 연금·ISA 활용해 세금 줄이고 장기 수익률 높여야
투자 기간을 길게 가져가는 것도 중요하다고 강조했다. 박 상무는 매일 주가를 확인하기보다 월 단위로 시장을 바라보는 접근을 권했다. 최근 15년간 매월 말 S&P500에 투자해 1년간 보유했다고 가정한 분석에서는 182차례 투자 가운데 164차례(90.1%)가 수익을 기록했다. 단기 등락에 흔들려 매매를 반복하기보다 시장에 머무는 시간을 늘리는 편이 장기 성과에 유리하다는 설명이다.
퇴직연금 운용에서도 같은 원칙을 적용해야 한다고 봤다. 박 상무는 퇴직연금 가입자 상당수가 계좌 내 자금을 제대로 운용하지 않거나 현금성 자산으로 방치하고 있다고 지적했다. 연금은 운용 기간이 긴 만큼 수익률의 작은 차이도 시간이 흐르면 노후 자산 규모에 큰 영향을 미친다. 연말에 세액공제 한도를 채우는 데 그치지 말고 연초부터 매월 꾸준히 납입하고 운용 상황을 점검해야 한다는 것이다.
세후 수익률을 높이기 위한 절세 계좌 활용도 제안했다. 퇴직연금과 개인연금, 개인종합자산관리계좌(ISA)를 함께 활용해 세금과 수수료로 투자 수익이 빠져나가는 것을 줄여야 한다는 설명이다. 특히 ETF에 투자할 때는 상품의 운용 방식과 투자 지역, 환헤지 여부에 따라 비용과 과세 방식이 달라지는 만큼 계좌별 특성에 맞춰 상품을 배치해야 한다고 덧붙였다.
박 상무는 "성공적인 자산관리는 시장의 움직임을 정확하게 예측하는 것보다 투자 목적에 맞는 원칙을 세우고 꾸준히 실천하는 데 있다"며 "감당할 수 있는 수준으로 변동성을 관리하고 절세계좌를 활용해 장기적인 관점에서 자산을 운용하는 것이 중요하다"고 말했다.
rkgml925@newspim.com