AI 핵심 요약
beta- 상타이테크는 2025년 매출이 79억4304만 위안으로 51.9% 증가했다
- 음극재 매출 의존도가 91%를 넘었지만 원가 상승으로 수익성이 악화됐다
- CATL 매출 비중이 70%를 넘어 고객 집중도 완화가 과제로 떠올랐다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

흑연화 가공에서 배터리 음극재 개발로
CATL은 회사 매출 70% 견인 최대고객사
최대 캐시카우 '인조흑연 음극재' 공급
흑연코크스, 다이아몬드 탄소원료 개발도
안정적 수요는 강점, 고객 집중도는 리스크
이 기사는 10월 26일 오후 3시09분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 배상희 기자 = <[中 거인의 공급망] ①인조흑연 음극재 담당 '상타이테크' 없으면 'CATL'도 없다>에서 이어짐.
◆ 매출 구도에서 드러난 '3가지 포인트'
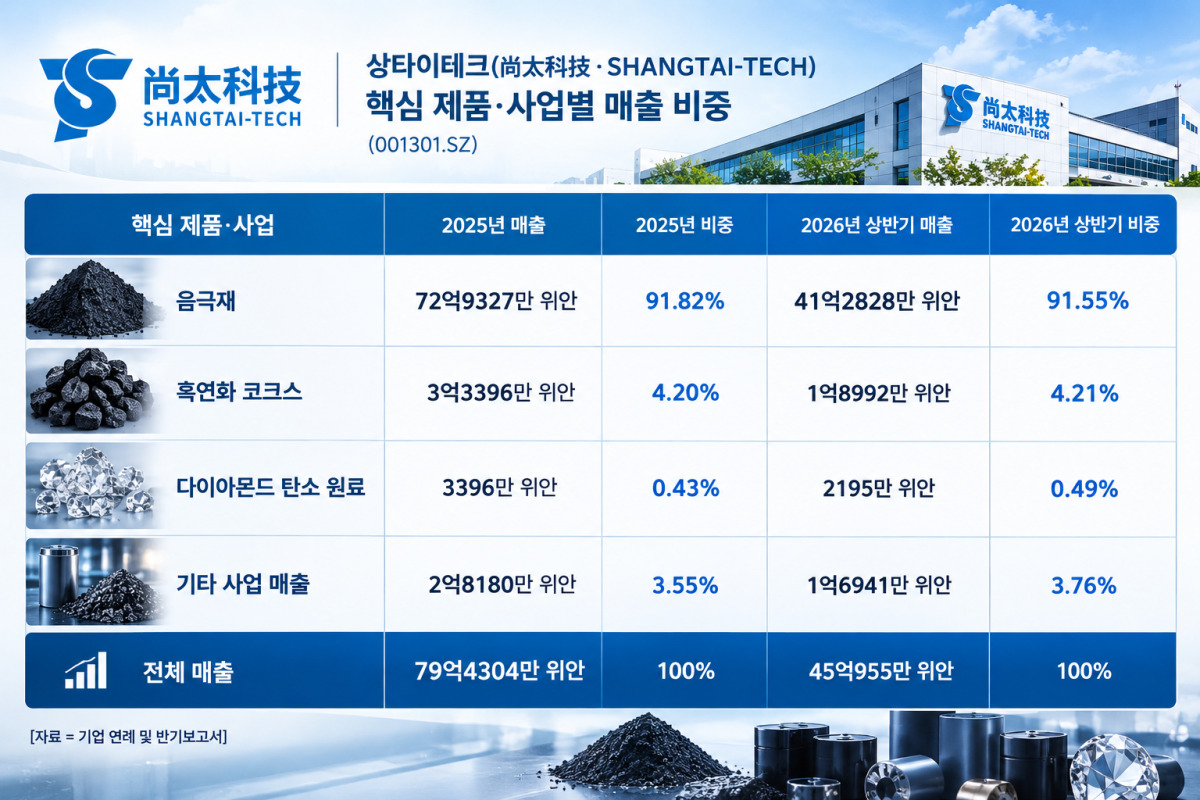
상타이테크(尚太科技∙SHANGTAI-TECH 001301.SZ)의 2025년 연례보고서에 따르면 연간 매출은 79억4304만 위안으로 전년 대비 51.90% 증가했다. 2026년 상반기 매출은 45억955만 위안으로 전년 동기 대비 33.11% 늘었다. 두 기간 모두 음극재가 전체 매출의 91% 이상을 차지해 주력 사업에 대한 높은 의존도가 유지됐다.
특히, 2026년 상반기 음극재 판매량은 19만9000t으로 전년 동기 대비 40% 이상 증가했다. 다만 수요 증가 속도가 자체 생산능력 확대를 앞지르면서 외주 가공을 늘렸고, 원료 가격과 흑연화 외주 가공비 상승이 수익성에 부담을 줬다.
2026년 10월 20일 열린 투자자 전화회의에서도 회사는 3분기에도 음극재 제품의 공급이 수요를 따라가지 못했으며, 자체 생산능력만으로 고객 주문과 시장 수요를 충족하기 어려워 외주 가공 비중을 추가로 높이는 과정에서 원가 상승 압력이 이어졌다고 설명했다.
다만 회사는 제품 가격에 원가 상승분을 반영하는 상황이 개선되고 있고 판매대금 회수도 나아졌다고 밝혔다. 자체 생산능력 확충과 배터리 소재 수요의 지속 여부가 향후 원가 부담 완화와 수익성 개선을 좌우할 전망이다.
상타이테크 매출 구도의 특징은 다음의 몇 가지로 요약된다.
첫째, 음극재가 실적을 좌우한다. 2025년 음극재 매출은 전년 대비 54.96% 증가했고, 2026년 상반기에도 전년 동기 대비 33.08% 늘었다. 판매량 증가가 매출 성장을 이끌었지만, 원가 상승으로 수익성은 오히려 압박을 받았다. 2026년 상반기 음극재 매출총이익률은 15.64%로 전년 동기보다 7.73%포인트 하락했다.
둘째, 탄소 소재는 보조적인 매출원이다. 흑연화 코크스의 매출 비중은 2025년 4.20%, 2026년 상반기 4.21%로 비슷했다. 다이아몬드 탄소 원료는 각각 0.43%, 0.49%로 아직 비중이 작다. 2026년 상반기에는 흑연화 코크스의 매출총이익률도 원가 상승의 영향을 크게 받았다고 회사는 설명했다.
셋째, 생산능력 확대가 곧바로 수익성 개선을 보장하지는 않는다.
회사는 산시성의 연간 20만t 규모 음극재 일체화 생산 프로젝트와 추가 20만t 프로젝트, 말레이시아의 연간 5만t 규모 해외 생산기지 건설을 추진하고 있다. 공식 홈페이지에 나온 정보에 따르면 2027년 전체 생산능력이 70만t을 넘어설 것으로 예상하고 있다.
이에 향후 생산기지 증설로 외주 가공 의존도를 낮출 수 있는지, 원재료 및 가공비 상승분을 판매가격에 적시에 반영할 수 있는지가 핵심 관전 포인트가 될 전망이다.
◆ 'CATL' 매출의 70% 이상 견인…음극재 공급
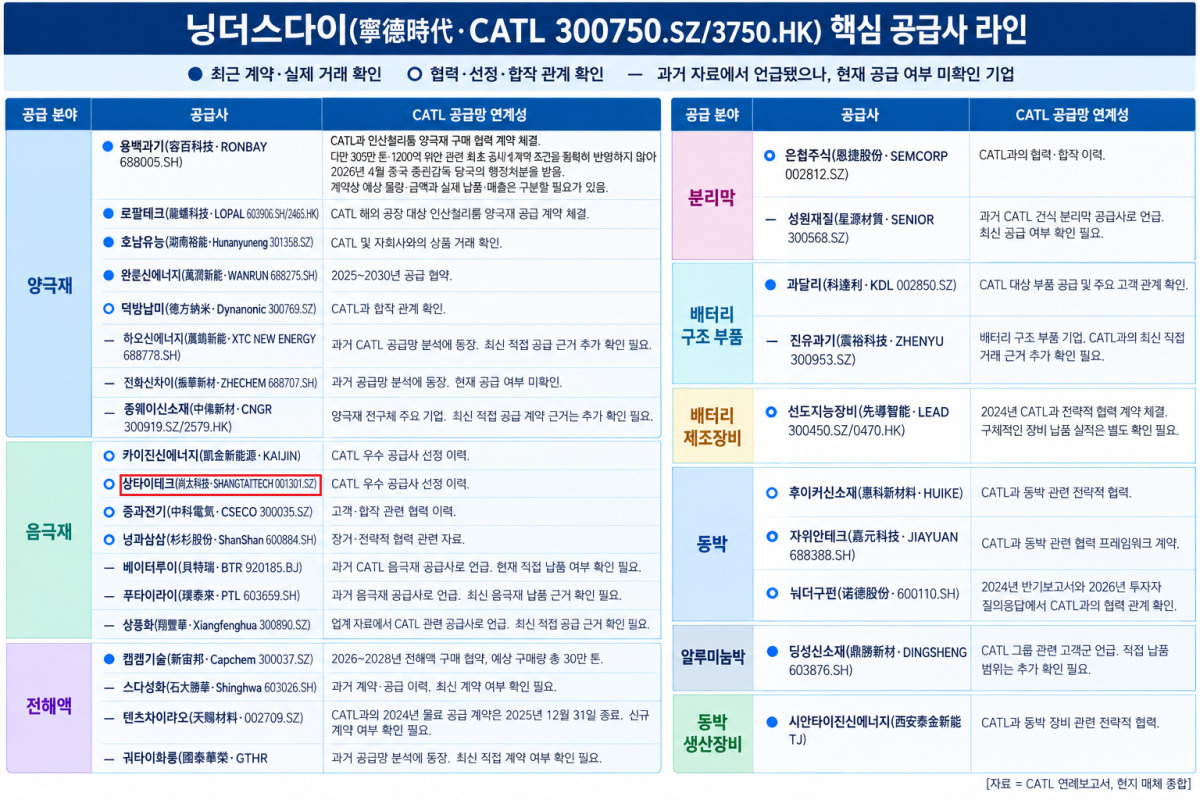
상타이테크는 중국 최대 배터리 제조사 닝더스다이(寧德時代∙CATL 300750.SZ/3750.HK)에 음극재를 공급하는 핵심 협력사다. CATL은 상타이테크의 최대 고객으로, 양사의 거래 관계는 상타이테크의 매출 성장과 실적 안정성을 좌우하는 중요한 요인이다.
상타이테크의 2025년 연례보고서에 따르면 CATL 및 관련 자회사에 대한 매출은 약 55억9809만 위안으로, 연간 매출의 70.48%를 차지했다. 이는 2024년 CATL 매출 비중인 73.44%보다 낮아진 수치지만, 여전히 전체 매출의 7할 이상이 단일 고객에서 발생하는 구조다.
1. 3년 연속 CATL 우수 공급사로 선정
상타이테크는 공식 홈페이지를 통해 2022년부터 2024년까지 3년 연속 CATL의 '우수 공급업체'로 선정됐다고 밝혔다. 2024년 시상식에서는 음극재 분야 대표 공급업체로 이름을 올렸다.
이는 CATL이 상타이테크의 음극재 공급 실적과 협력 관계를 긍정적으로 평가했음을 보여주는 자료다. 다만 공급업체 선정은 특정 연도의 구매 물량이나 장기 공급계약을 보장하는 것은 아니다. 향후 거래 규모는 CATL의 조달 전략과 배터리 생산량, 공급업체별 가격·품질 경쟁력 등에 따라 달라질 수 있다.
2. 안정적 수요는 강점, 고객 집중도는 리스크
CATL과의 거래는 상타이테크에 대규모 수요처와 안정적인 판매 기반을 제공한다. 그러나 매출의 70% 이상이 한 고객에 집중된 구조는 사업상 위험 요인이기도 하다. CATL이 구매 정책을 바꾸거나 공급망을 다변화하고, 자체 생산능력 및 조달 구조를 조정할 경우 상타이테크의 주문과 실적이 영향을 받을 수 있기 때문이다.
중국 현지 신용평가 자료도 상타이테크가 CATL 등 대형 배터리 기업과 장기적이고 안정적인 협력 관계를 유지하고 있지만, 높은 고객 집중도는 협상력 측면에서 부담이 될 수 있다고 지적했다. 대형 고객에 대한 의존도가 높으면 거래 안정성은 커질 수 있지만, 가격 협상에서 공급업체의 부담이 커질 가능성도 있다.
상타이테크는 음극재 생산능력을 확대하고 동력 배터리와 에너지저장장치(ESS) 시장의 수요 증가에 대응하고 있다. 그러나 생산능력 확대가 지속적인 실적 개선으로 이어지려면 대형 고객의 수요를 안정적으로 확보하는 동시에 원재료와 가공비 부담을 조절해야 한다는 부담이 있다.
CATL과의 협력은 상타이테크의 중요한 성장 기반이다. 향후에는 기존 고객과의 거래를 유지하면서 다른 배터리 제조사로 공급처를 넓혀 고객 집중도를 완화할 수 있는지가 핵심 과제가 될 전망이다.
pxx17@newspim.com