AI 핵심 요약
beta- 덕방납미는 23일 보충리튬 강화제 사업화를 추진했다
- 보충리튬 강화제는 배터리 수명과 급속충전 성능을 개선한다
- 덕방납미는 CATL 의존을 낮추고 신제품 매출 확대를 꾀한다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

나노 LFP 양극재 주축 '3대 제품라인'
LMFP∙보충리튬 강화제 등 차세대 소재
CATL과 합작 '양날의 검', 도전과제 진단
이 기사는 10월 23일 오후 3시54분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 배상희 기자 = <[中 거인의 공급망] ①나노 LFP 양극재 강자 '덕방납미' 없으면 'CATL'도 없다>에서 이어짐.
3. 보충리튬 강화제
보충리튬 강화제 또한 신사업의 한 축이다. 리튬이 풍부한 철산화물인 LFO(Li₅FeO₄)를 기반으로 자체 나노 액상 합성 기술인 '룬롄(潤煉)' 기술을 적용해 제품을 개발하고 있다.
리튬이온 배터리는 초기 충∙방전 과정에서 일부 활성 리튬이 소모된다. 보충리튬 강화제는 첫 충∙방전 과정에서 활성 리튬을 방출해 이 같은 손실을 보완한다. 동시에 계면막(SEI)의 재구성과 개선을 통해 이온 이동을 돕고 계면 저항을 낮추는 역할도 한다. 회사는 이를 통해 에너지밀도와 배터리 수명을 높이고 저온 및 급속 충전 성능을 개선할 수 있다고 설명한다.
적용 범위도 넓다. 전기차와 ESS뿐 아니라 소비자용 전자기기, 전고체 배터리 등 다양한 분야에 적용할 수 있으며, 원통형∙파우치형∙각형∙블레이드형 등 여러 형태의 배터리를 대상으로 한다.
2025년 연례보고서에 따르면 보충리튬 강화제는 핵심 고객사의 검증을 통과하고 대량 출하와 실제 적용을 실현한 상태다.
4. '주력사업 성장+신사업 상용화' 관건
덕방납미(德方納米∙Dynanonic 300769.SZ)의 세 가지 제품군은 서로 다른 역할을 맡고 있다. LFP 양극재는 기존 주력 사업의 성능과 출하 경쟁력을 강화하고, LMFP 양극재는 에너지밀도를 높인 차세대 소재로 성장 기회를 모색한다. 보충리튬 강화제는 배터리 내부의 활성 리튬 손실과 계면 문제를 개선하는 기능성 소재로 적용 범위를 넓히고 있다.
다만 제품의 기술적 성능과 사업화 가능성이 곧바로 매출과 이익의 확대로 이어지는 것은 아니다. 특히 신제품의 경우 고객사 채택 확대와 반복적인 대량 공급, 생산원가 관리가 중요하다.
덕방납미가 LFP 중심의 사업 기반을 유지하면서 LMFP와 보충리튬 강화제를 얼마나 안정적인 성장 동력으로 키울 수 있을 지가 향후 사업 확장의 관건이 될 전망이다.
◆ 매출 98%가 인산염계 양극재, 높은 의존도
덕방납미의 매출은 인산염계 양극재에 집중된 것으로 나타났다.
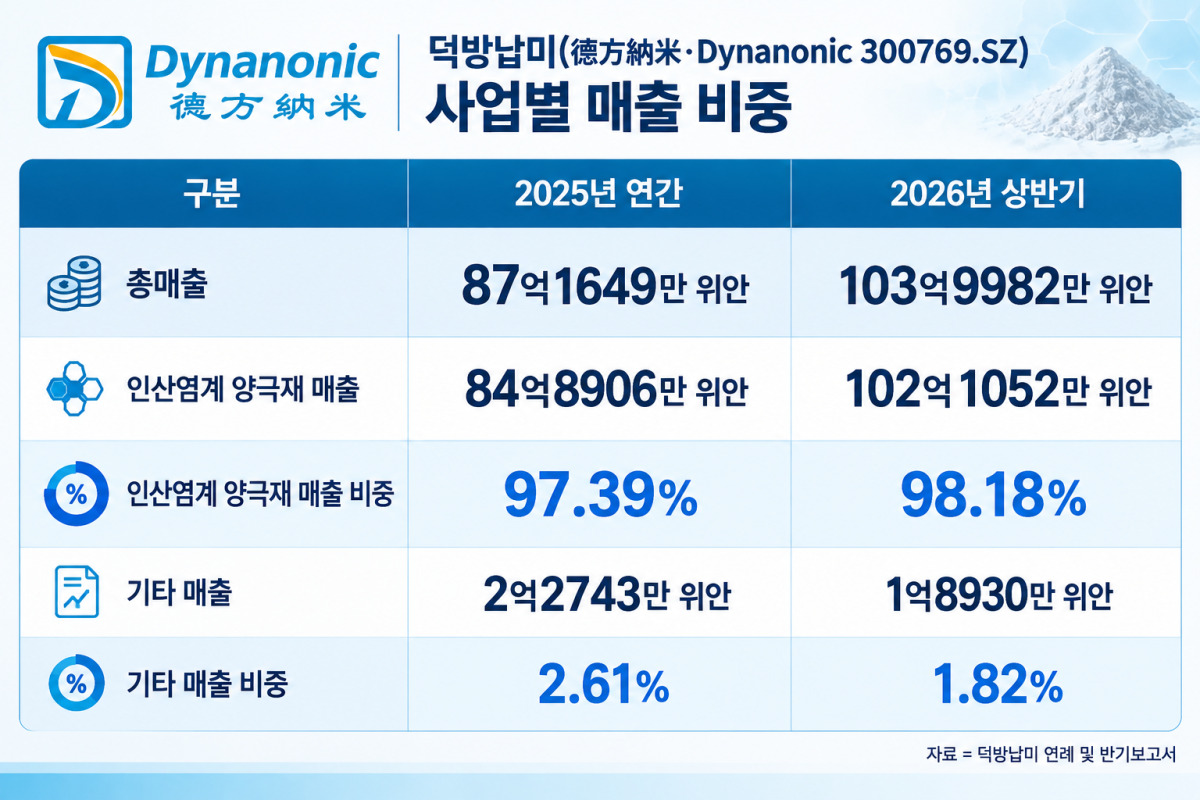
2025년 연례보고서에 따르면 회사의 연간 매출은 87억1649만 위안이며, 이 가운데 인산염계 양극재 매출은 84억8906만 위안으로 전체의 97.39%를 차지했다. 기타 매출은 2억2743만 위안으로 2.61%에 그쳤다.
2026년 상반기에는 매출이 103억9982만 위안으로 집계됐다. 인산염계 양극재 매출은 102억1052만 위안으로 전체의 98.18%를 차지했고, 기타 매출은 1억8930만 위안으로 1.82%였다. 인산염계 양극재의 매출 비중이 전년 연간 대비 0.79%포인트 높아진 셈이다.
현재 덕방납미의 과제는 주력 인산염계 양극재 사업의 경쟁력을 유지하는 동시에 LMFP 양극재와 보충리튬 강화제 등 신제품을 실질적인 매출원으로 키우는 데 있다.
제품군을 확대하고 사업화 성과를 내는 것과 매출 구조를 다변화하는 것은 별개의 과제인 만큼, 향후 신제품의 매출 기여도와 수익성 변화가 중요한 관전 포인트가 될 전망이다.
◆ CATL와 다방면 파트너십 '양날의 검'
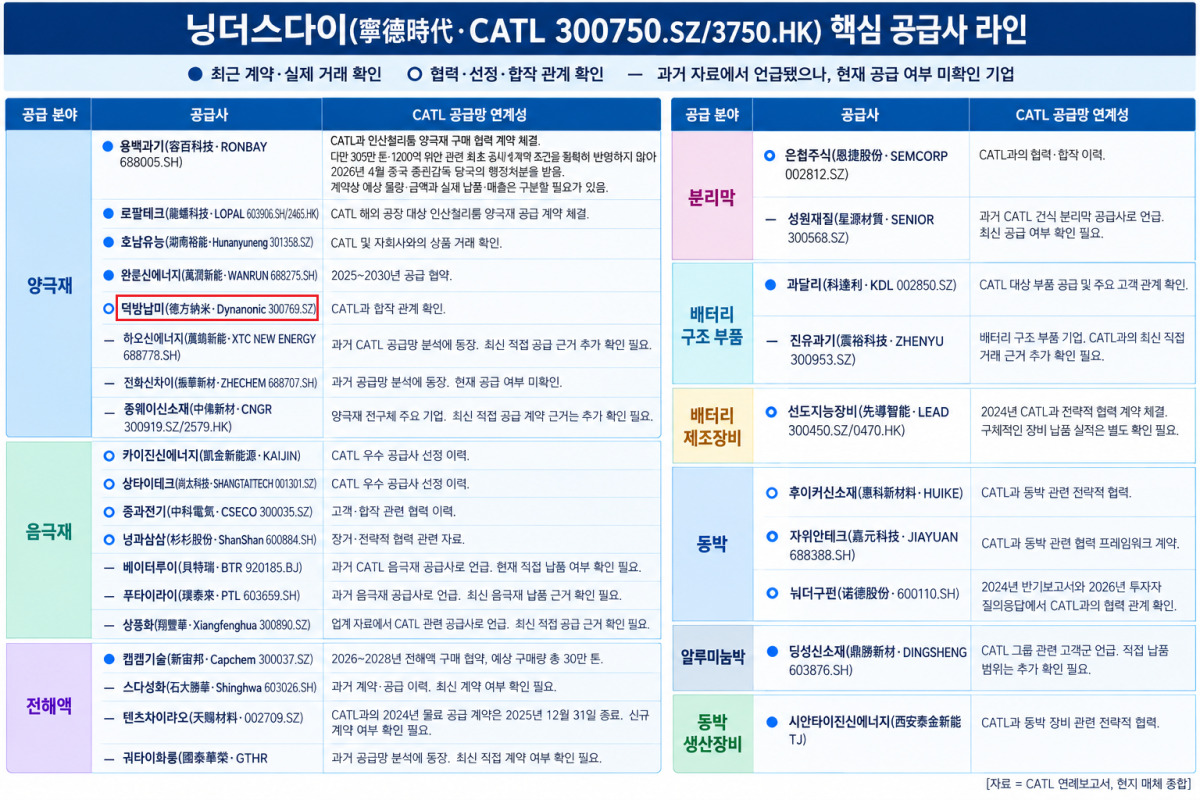
덕방납미는 CATL에 LFP 양극재를 공급하며 협력 관계를 이어 왔다. 양사는 공급 거래뿐 아니라 합작법인을 통한 사업적 연결고리도 구축했다.
덕방납미는 2025년 투자자 질의 답변에서 CATL을 중요 고객으로 언급하고 양사 협력이 정상적으로 진행되고 있다고 밝혔다. 앞서 CATL과의 합작법인인 취징시인철과기유한공사(曲靖市麟鐵科技有限公司) 설립을 통해서도 양사의 사업적 관계가 확인된다.
해당 합작법인은 덕방납미와 CATL이 공동 투자한 LFP 양극재 연구개발 및 생산 기업으로, 덕방납미가 지분 60%, CATL이 40%를 보유한다. 설립 당시 연간 1만t 규모의 LFP 양극재 생산능력 구축을 계획했다.
덕방납미의 2025년 연례보고서에 따르면 회사의 연간 매출은 약 87억1900만 위안이었는데, 이 가운데 1위 고객 매출은 약 34억2700만 위안으로 전체의 39.03%를 차지했다. 상위 5대 고객 매출을 합하면 약 77억8100만 위안으로, 전체 매출의 89.24%에 달한다. 회사는 고객명을 공개하지 않아 1위 고객이 CATL인지 확인할 수는 없다. 다만 매출이 소수 대형 고객에 집중돼 있다는 점은 분명하다.
이처럼 소수 고객에 대한 높은 매출 의존도는 덕방납미에게 '양날의 검'이다.
대형 배터리 업체와의 거래는 안정적인 수요와 대규모 생산 기반을 확보하는 데 유리하지만, 고객의 구매 정책 변화나 가격 인하 압박이 실적에 미치는 영향도 커질 수 있다.
CATL과 같은 대형 기업과의 협력을 성장 동력으로 삼는 동시에, 특정 고객에 대한 의존도를 낮추고 거래처를 다변화하는 것이 지속적인 성장을 위한 과제가 될 전망이다.
결국 덕방납미의 성장 전략은 CATL과 같은 대형 고객과의 협력을 기반으로 생산∙판매를 안정화하는 한편, 고객 집중 위험을 줄이고 고성능 LFP 제품으로 경쟁력을 확보하는 데 있다.
대형 고객과의 관계는 성장의 발판이 되는 만큼, 이를 지속 가능한 사업 구조로 연결할 수 있을 지가 덕방납미 지속 성장의 관건이 될 전망이다.
pxx17@newspim.com