纽斯频通讯社首尔10月23日电 在全球人工智能(AI)基础设施投资过热风险引发关注之际,韩国IT服务企业三星SDS和LG CNS正加快扩大图形处理器(GPU)投资,依托集团关联企业及公共部门需求抢占市场。不过,随着未来GPU供应增加,租赁价格下跌及设备折旧等因素可能对投资回报构成压力。
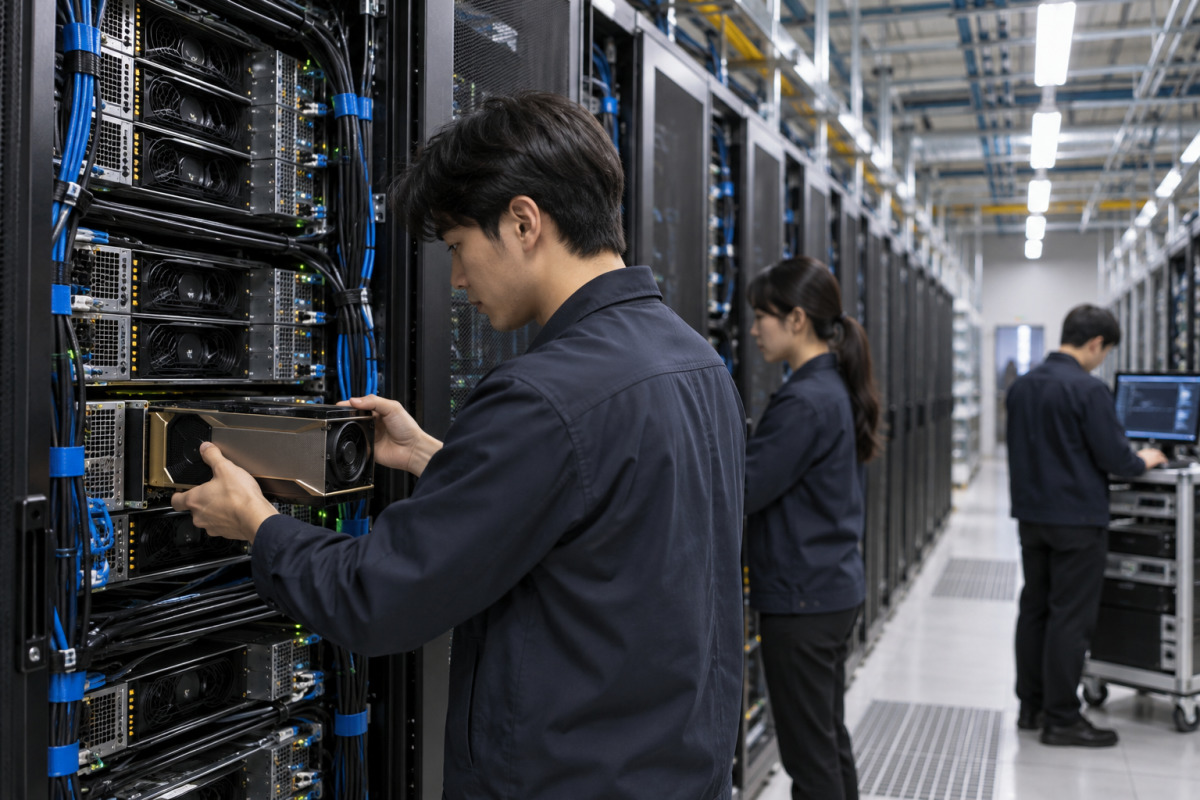
据业界23日消息,全球市场研究机构高德纳(Gartner)14日警告称,如果当前AI基础设施投资速度持续,到2030年底,超过3.5万亿美元的投资资产可能面临减值风险。
高德纳估算,到2030年,AI数据中心运营商为覆盖投资成本和融资成本,并实现12%的投资资本回报率,累计需要创造8.5万亿美元的收入,但归属于AI数据中心的相关收入最多可能仅为3.6万亿美元。高德纳还预计,由于成本负担沉重、商业模式缺乏差异化,到2030年,超过80%的新云(Neocloud)企业可能难以继续独立运营。这类企业主要依靠GPU租赁获取收入,与业务来源更加多元化的大型科技企业相比,对单一业务的依赖程度较高。
面对市场变化,韩国大型IT服务企业正提前布局GPU及相关基础设施。LG CNS上月决定购入价值3814亿韩元的GPU及基础设施设备,该投资额相当于LG CNS去年年底合并资产总额的7.2%,预计将于2027年6月完成购置。公司计划将相关设备用于GPU订阅服务(GPUaaS)和AI工厂业务,进一步拓展GPU基础设施及AI服务。
三星SDS今年3月在韩国率先推出基于英伟达B300的GPU订阅服务,并计划到2031年将AI基础设施规模扩大至800兆瓦以上。该公司今年7月公布业绩时表示,已将采购的B300 GPU中超过90%投入客户服务,同时向韩国科学技术信息通信部的AI研究计算支持项目供应GPU。
LG CNS则受益于集团扩大实体AI(Physical AI)投资带来的需求。今年7月,该公司与LG电子签订价值1897亿韩元的实体AI基础设施供应合同。
业内人士指出,韩国大型IT服务企业与海外专业GPU租赁企业的业务结构存在差异。韩国企业除提供GPU租赁服务外,还经营云服务、数据中心建设及集团内部AI转型业务,因此可以自行使用GPU资源或向集团关联公司提供服务。
不过,GPU设备会随着时间推移与新一代产品产生性能差距,并带来折旧成本。如果设备供应增加导致租赁价格下降,或客户使用量减少,企业收入可能随之下滑,而设备持有成本仍将持续发生。海外GPU租赁市场已出现相关价格波动,英伟达H100 GPU的长期租赁价格此前持续下跌,后因今年供应短缺而反弹。
市场关注,随着GPU供应短缺逐步缓解,三星SDS和LG CNS能否在集团内部及公共部门需求之外进一步拓展外部客户,并维持稳定的租赁价格和较高的付费设备利用率,将成为影响两家公司AI基础设施投资回报的重要因素。(完)
韩国纽斯频(NEWSPIM·뉴스핌)通讯社