AI 핵심 요약
beta- 현대차증권은 22일 LS일렉트릭의 실적 성장세가 이어질 것으로 전망했다
- LS일렉트릭은 3분기 매출과 영업이익이 각각 54.4%, 131.7% 증가했다
- 현대차증권은 목표주가를 23만원으로 낮추고 투자의견 매수를 유지했다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
미국 빅테크 수주 증가, 4분기 수익성 개선 기대
[서울=뉴스핌] 이나영 기자 설희 인턴기자= 현대차증권은 22일 전력기기 기업 LS일렉트릭(LS ELECTRIC)에 대해 미국 빅테크 수주와 매출 증가에 힘입어 실적 성장세가 이어질 것으로 전망했다. 투자의견 '매수(BUY)'를 유지하고 목표주가는 28만원에서 23만원으로 하향했다.
LS ELECTRIC의 올해 3분기 연결 매출액은 1조8778억원으로 전년 대비 54.4% 증가했고 영업이익은 2335억원으로 131.7% 늘었다. 영업이익률은 12.4%로 상향된 시장 전망치를 웃돌았다.
신동현 현대차증권 연구원은 "전력부문 내 모든 주요 제품군에서 매출 증가를 시현했다"며 "수출 비중 증가와 미국 빅테크 매출 증가가 더해지며 수익성도 전분기 대비 개선됐다"고 평가했다.
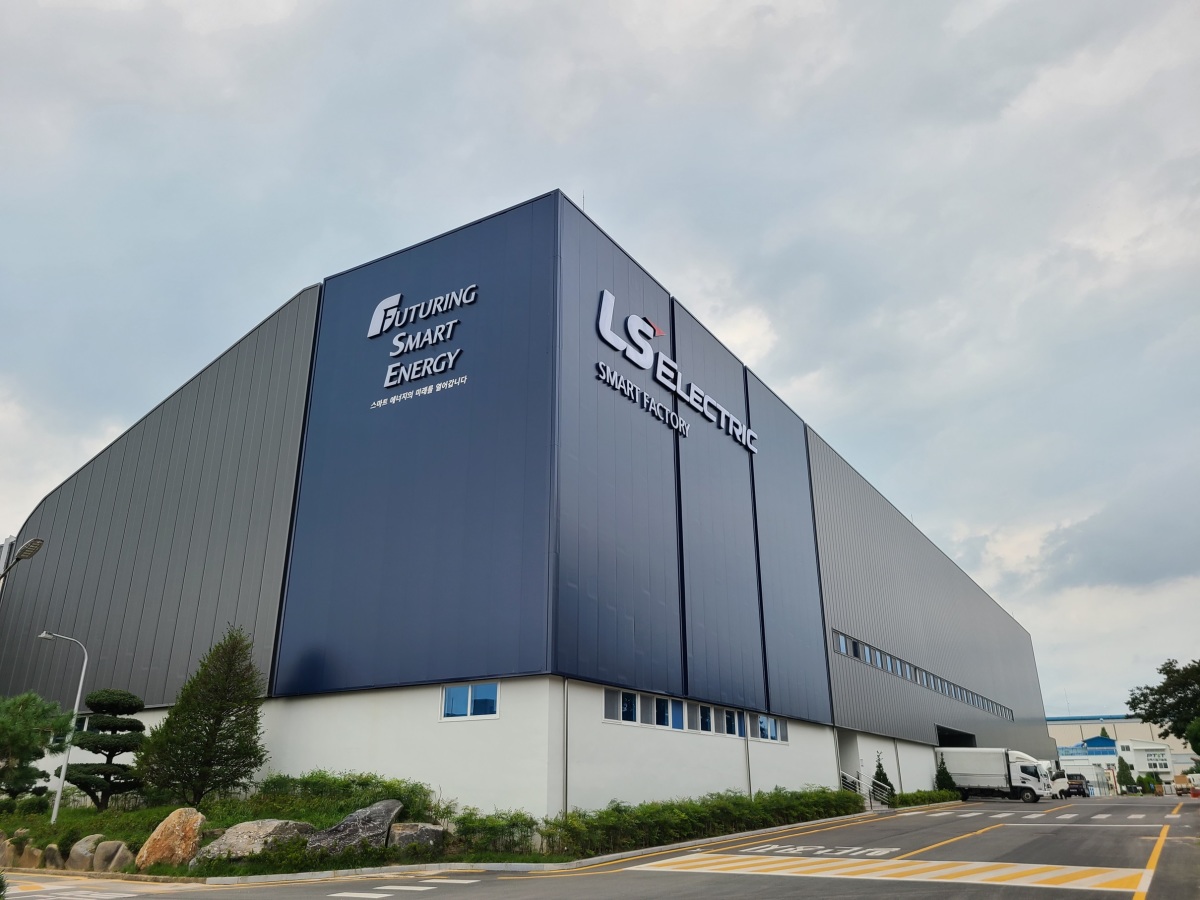
배전기기와 배전반, 중저압·초고압 변압기 등 모든 전력제품의 매출은 전분기보다 성장했다. 미국 빅테크 기업 관련 수주와 매출도 증가세를 이어가고 있어 올해 4분기와 내년에도 호조가 지속될 것으로 전망했다.
현재 수주잔고의 약 75%는 2028년까지 인도될 물량이다. 배전반과 중저압 변압기 등 미국 빅테크 기업에 공급되는 주력 제품의 납기는 여전히 1년 이내로 관리되고 있다.
신 연구원은 "제품 특성상 짧은 납기를 바탕으로 매 분기 실적 기대감을 유지할 수 있다는 점은 조정 국면에서 주가 방어력을 키우는 요소"라고 분석했다.
유럽과 동남아 지역의 수익성도 개선될 것으로 내다봤다. 올해 3분기까지는 원가 상승의 영향이 이어졌지만 이달부터 제품 가격을 인상하고 있어 올해 4분기 이후 추가적인 수익성 개선이 가능하다는 판단이다.
신 연구원은 "유럽과 동남아의 경우 올해 3분기까지는 원가 상승의 여파가 존재했으나 10월부터 가격 인상을 진행하고 있어 올해 4분기 이후 수익성의 추가 개선도 기대할 수 있다"고 전망했다.
현대차증권은 미국 매출이 예상보다 빠르게 인식되고 제품 구성도 개선되는 점을 반영해 내년 예상 주당순이익(EPS)을 기존 4975원에서 5238원으로 5.3% 상향했다.
다만 글로벌 배전기기 업체의 밸류에이션 하락을 반영해 목표 주가수익비율(P/E)은 기존 56.0배에서 44.2배로 낮췄다. 미국 데이터센터 투자 중단 우려 등 전방 수요에 대한 불확실성으로 글로벌 동종업체의 P/E가 하락한 점을 반영했다. 이에 목표주가도 기존 28만원에서 23만원으로 17.9% 하향했다.
신 연구원은 "아직 데이터센터 시장 위축이 체감되지 않고 있고 기대를 상회하는 수주 및 실적 성장이 이어지고 있다"며 투자의견 '매수'를 유지했다.
winter1004@newspim.com