AI 핵심 요약
beta- LS증권은 16일 에스원 투자의견을 매수로 상향하고 목표주가를 11만5000원으로 높였다
- 자사주 매입·소각으로 EPS와 ROE가 개선돼 주가 추가 상승 여력이 있다고 분석했다
- 에스원 3분기 영업이익은 654억원으로 시장 예상치를 웃돌았고 2027년 실적 회복을 전망했다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
2027년 실적 반등·ROE 개선에 추가 상승 여력 17.8%
[서울=뉴스핌] 양태훈 기자 = LS증권이 에스원에 대한 투자의견을 기존 '보유(Hold)'에서 '매수(Buy)'로 상향했다. 목표주가도 '8만8000원'에서 '11만5000원'으로 30.7% 높였다. 자사주 공개매수와 소각에 따른 주당순이익(EPS)과 자기자본이익률(ROE) 개선, 2027년 실적 회복 가능성을 고려하면 주가에 추가 상승 여력이 있다는 분석이다.
16일 김세련 LS증권 연구원은 보고서에서 에스원의 적극적인 주주환원 정책을 투자의견 상향의 핵심 이유로 제시했다. 목표주가 산정에는 일본 보안업체 세콤(SECOM)의 주가순이익배율(PER) 22배를 할인 없이 적용했다. EPS에는 공개매수 대상 자사주의 소각 효과를 반영한 수정치를 사용했다.
김 연구원은 "에스원은 안정적이고 꾸준한 이익 성장과 이에 따른 우량한 순현금 보유, 자사주 활용 가능성 등 주주환원에 대한 기대가 높았던 종목인 만큼, 금번 적극적인 주주환원 기조가 당분간 긍정적인 주가 모멘텀을 만들 전망이다"라고 밝혔다.
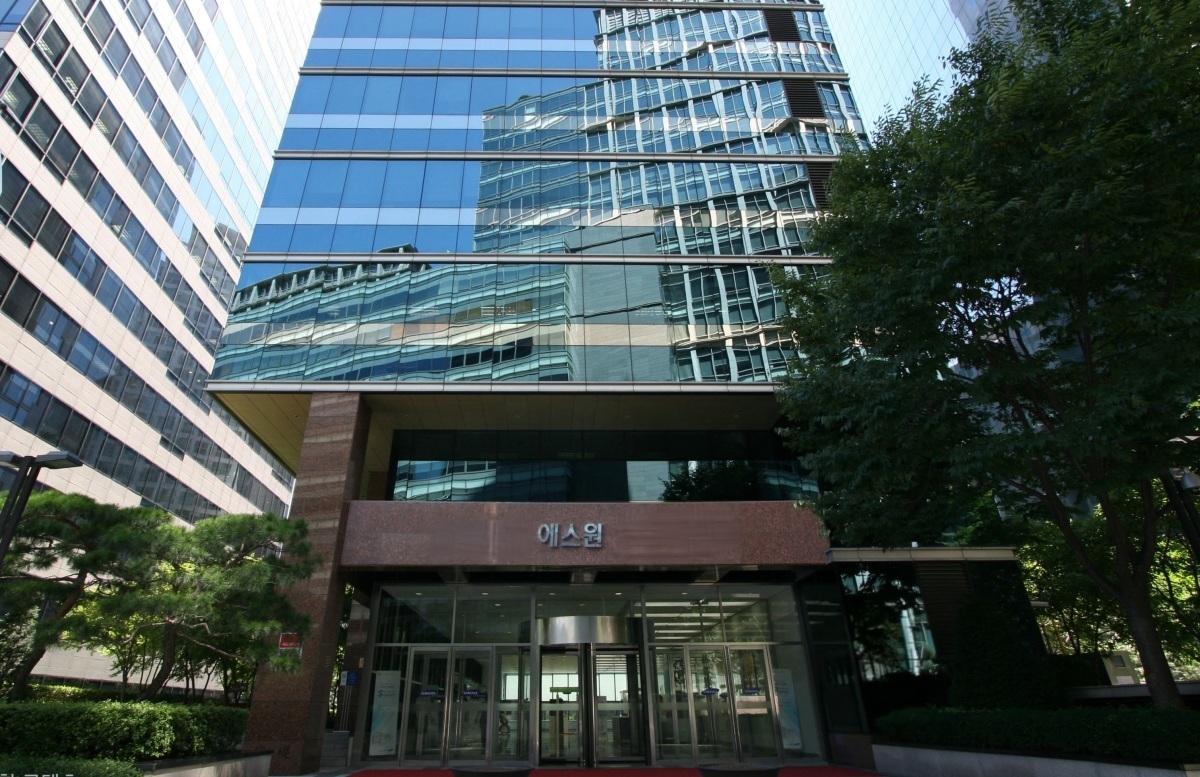
자사주 공개매수 가격은 주당 9만9000원으로 제시됐다. 에스원 주가는 지난 15일 전 거래일보다 13.9% 오른 9만7600원에 거래를 마쳤다. LS증권이 제시한 목표주가는 종가보다 17.8% 높다. 김 연구원은 공개매수에 따른 단기 주가 상승에도 자사주 매입·소각에 따른 ROE 개선과 2027년 실적 반등을 고려하면 추가 상승 여력이 남아 있다고 판단했다.
에스원의 자사주 소각 계획에 따르면 발행주식 수는 현재 약 3799만9000주에서 1차 소각 후 3381만주, 2차 소각 후 2926만5000주로 줄어든다. 이에 따라 2026년 기준 EPS는 소각 전 4207원에서 1차 소각 후 4728원, 2차 소각 후 5462원으로 높아지는 것으로 계산됐다. 2차 소각은 2027년까지 진행될 예정이다.
LS증권은 에스원의 ROE가 올해 10.3%에서 2027년 13.7%, 2028년 14.2%로 높아질 것으로 추정했다. 김 연구원은 배당 외에 신규 자사주 매입과 소각을 병행하는 주주환원 정책이 향후 기업가치 평가에 긍정적으로 작용할 것으로 분석했다.
김 연구원은 "특히 배당 외 신규 자사주 매입, 소각을 통해 2028년까지 3개년 누적 환원율을 134%로 제시한 만큼 향후 성장과 주주환원의 눈높이가 동행할 것으로 보여 긍정적이다"라고 평가했다.
올 3분기에는 영업이익이 시장 예상치를 웃돌았다. 에스원의 3분기 연결 매출액은 7167억원으로 전년 동기보다 2.6% 늘었지만 시장 예상치 7450억원에는 3.8% 못 미쳤다. 영업이익은 654억원으로 전년 동기 대비 5.3% 증가해 시장 예상치 627억원을 4.3% 웃돌았다. 순이익은 495억원으로 전년 동기 대비 2.6% 증가했으나 시장 예상치보다 17.0% 낮았다.
사업별로는 건물관리 매출이 2230억원으로 전년 동기 대비 10.8% 증가했다. 시큐리티 서비스 매출도 3570억원으로 3.5% 늘었다. 반면 보안시스템통합(SI) 매출은 530억원으로 18.0% 감소했다. 김 연구원은 수주 물량의 매출 반영과 수주잔고 감소 사이의 불균형으로 보안SI 부문의 매출 감소가 이어졌지만, 건물관리 사업이 인프라 부문의 실적을 뒷받침했다고 분석했다.
LS증권이 제시한 연간 영업이익은 올해 2070억원, 2027년 2450억원, 2028년 2680억원이다. 올해 영업이익은 지난해보다 11.6% 줄지만 내년에는 18.2% 증가할 것으로 추정했다. 매출액도 올해 2조9070억원에서 내년 3조480억원으로 늘어날 것으로 예상했다.
김 연구원은 "시큐리티 서비스는 안정적인 성장률이 지속되고 있으며, 추세대로라면 내년에는 매출, 이익 모두 성장하는 흐름이 이어질 것으로 보인다"고 전망했다.
이어 "금리 인상 사이클에 방어주로서의 메리트 역시 부각될 것으로 보인다"고 덧붙였다.
dconnect@newspim.com