AI 핵심 요약
beta- 주요국 금리 상승과 재정적자로 골디락스 시대가 막을 내렸다
- 고금리 지속에 현금과 초단기 국채 ETF가 전략 자산으로 부상했다
- BIL·SGOV는 연 4% 안팎 수익률로 대기자금 투자처로 주목받았다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

IB들 "저금리 복귀 어렵다" 이구동성
'휴지조각' 현금 당당한 자산으로 부상
이 기사는 10월 12일 오전 12시54분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
미국 금융위기 이후 약 20년간 글로벌 자산시장의 핵심 축이었던 저물가·저금리의 골디락스가 막을 내렸다. 미국을 필두로 한 주요국의 눈덩이 재정적자와 국채 공급 과잉, 지정학적 충돌로 인한 공급망 재편과 끈적끈적한 물가, 인공지능(AI) 주도권을 잡기 위한 빅테크의 폭발적인 회사채 발행이 금리 방향을 돌려 놓았다. 금리가 이른바 '더 높이 더 오래(higher for longer)' 고착화되는 패러다임 변화 속에 투자 공식도 바뀌고 있다. 현금성 파킹부터 조달 비용 상승을 견디는 우량주까지 미국 상장지수펀드(ETF)가 제공하는 투자 기회를 탐색해 본다.
[서울=뉴스핌] 황숙혜 기자 = 돈의 값어치가 살아났다. 제로 금리 시대 휴지 조각으로 취급 받던 현금이 당당히 자산의 한 축으로 평가 받기 시작했다.
과거 초저금리와 양적완화 시기에 예금 이자가 물가 상승률에도 못 미쳤고, 현금 비중을 높이면 자산 가치가 녹아 내리는 결과를 초래했지만 주요국 전반으로 금리 상승 기조가 확산되는 한편 높은 수준에서 금리가 안착하자 초단기 현금성 자산까지도 재평가 받는 양상이다.
기준금리가 높아진 환경에서는 변동성과 작지 않은 손실 리스크를 감내하면서 위험자산을 매입하지 않더라도 안전자산만으로 연 4~5% 선의 안정적인 금리를 얻을 수 있다.
현금이 왕(cash is king)이라는 말이 단순한 유행어를 넘어 포트폴리오의 안정성과 기동성을 의미하는 핵심 전략으로 통하는 모습이다.
주식시장의 변동성이 커질 때 대기 자금을 단기간 맡겨도 쏠쏠한 이자를 챙길 수 있어 언제든 저가 매수에 나설 수 있는 이른바 '드라이 파우더(dry powder, 실탄)'의 가치가 높아졌다. 현금 자산이 더 이상 잠자는 돈이 아니라 전략 자산으로 자리잡았다는 얘기다.
미국 연방준비제도(Fed)가 지난 9월15~16일(현지시각) 통화정책 회의를 열고 기준금리를 25bp(1bp=0.01%포인트) 인상한 데 따라 기준금리가 연 3.75~4.00%로, 2023년 7월 이후 최고치에 이른 가운데 투자은행(IB) 업계는 연내 추가 인상 가능성을 열어 두고 있다.
주요 외신에 따르면 지난달 연방공개시장위원회(FOMC)에서 투표권을 가진 12명의 정책위원들은 만장일치로 금리인상을 결정했고, 점도표에서 18명의 위원들 가운데 16명이 연내 25bp 추가 인상이 적절하다는 의견을 내놓았다.
골드만 삭스를 포함한 투자은행(IB)과 세계 최대 자산운용사 블랙록을 중심으로 한 월가의 큰손들은 연준이 적어도 쉽게 통화완화 기조로 돌아서기 어렵다는 데 한 목소리를 낸다. 전쟁으로 인한 에너지 인프라 파괴와 한계 수위에 이른 주요국 부채까지 저금리 복귀를 가로막는 구조적인 요인들이 상당수라는 설명이다.
그만큼 단기 자금시장의 수익률이 구조적으로 높은 수준을 유지할 수밖에 없는 여건이 전개되고 있다는 의미로 풀이된다.
 |
블룸버그를 포함한 주요 외신들은 안전자산의 재발견을 한 목소리로 말한다. 미국의 초단기 국채를 통해 리스크가 거의 없는 이자 수익을 얻을 수 있는 기회가 열렸고, 실제로 기관 투자자들이 이 같은 상품을 이용해 주식시장의 변동성을 피하는 동시에 안전한 수익률을 올리고 있다는 것.
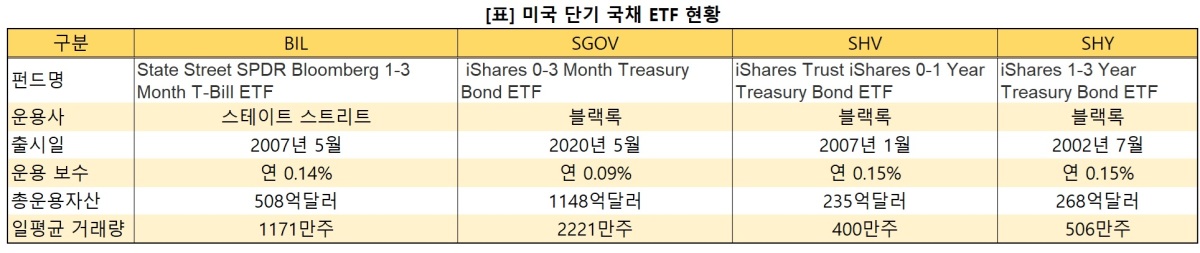
대표적인 미국 초단기 국채 ETF로, BIL(State Street SPDR 1-3 Month T-Bill ETF)과 SGOV(iShares 0-3 Month Treasury Bond ETF), SHV(iShares Short Treasury Bond ETF), SHY(iShares 1-3 Year Treasury Bond ETF) 등이 꼽힌다.
이들 가운데 BIL과 SGOV는 만기 0~3개월의 초단기 미국 국채에 투자하는 펀드다. 잔존 만기가 짧다는 얘기는 듀레이션, 즉 금리 변동에 따른 가격 충격이 지극히 낮다는 의미다. 가격 하락 위험이 거의 없이 연 3.5~3.7%의 쏠쏠한 수익률을 손에 쥘 수 있다.
AI 모델을 이용한 자산운용사 자료 분석에 따르면 최근 만기 0~3개월 미국 국채는 연준의 통화정책 경로와 단기 자금시장 금리에 연동, 대략 3.8%에서 최대 4.5%에 달하는 수익률을 창출한다.
해당 국채는 기준금리가 추가로 오르거나 하락하더라도 채권 가격 자체가 크게 흔들리지 않고, 때문에 펀드는 이자율을 온전히 투자자들에게 배당금으로 환원하는 구조를 유지한다.
이들 펀드의 거래량은 말 그대로 폭발적이다. 시장 조사 업체 ETFDb에 따르면 최근 1개월 사이 BIL과 SGOV의 일평균 거래량이 각각 1171만주와 2229만주에 달했다. 현금성 자산에 해당하는 초단기 미국 국채가 투자자들 사이에 인기 자산으로 부상한 사실을 드러내는 단면으로 풀이된다.
사실상 손실 위험 없이 연 4%의 무위험 이자를 제공하기 때문에 대기성 단기 자금을 맡기는 데 강력한 매력을 지니고 있다는 평가다.
블랙록이 운용하는 SHV와 SHY가 투자하는 미국 국채는 잔존 만기 각각 1년 미만과 1~3년 미만이다. 초단기 국채에 투자하는 BIL과 SGOV에 비해서는 만기 구간이 상대적으로 길어 현금 자산의 성격과 단기 채권 성격이 혼합됐다는 평가다.
BIL과 SGOV가 단기 자금을 예치하는 소위 '파킹형'이라면 SHV와 SHY는 이자 수익을 챙기는 동시에 금리 정점이 판단되거나 하락 사이클이 예상될 때 높은 자본 차익을 동시에 겨냥하는 상품에 해당한다.
AI 모델의 운용사 보고서 분석에 따르면 평균 잔존 만기가 상대적으로 긴 SHY는 연 4.6% 선의 수익률을 제공한다. 초단기 상품보다 쿠폰 금리가 높기 때문. 다만, 만기가 긴 만큼 향후 금리 인하 또는 변동 시 가격의 진폭이 상대적으로 크다.
ETFDb에 따르면 SHV와 SHY는 최근 1개월 사이 각각 일평균 500만주를 웃도는 거래량을 기록했다. 초단기 국채에 비해 상대적으로 낮지만 이들 역시 투자자들의 관심과 손바뀜이 활발하다.
과거 제로금리 당시 초단기 국채에서 나오는 이자가 거의 없었고, 연 0.03~0.15%의 운용 보수를 차감하면 투자자들이 이들 ETF 투자로 얻는 실질 수익률은 제로에 가까웠다. 때문에 대기성 자금을 겨냥한 단기 국채 ETF의 자산 규모와 거래량이 제한적일 수밖에 없었다.
기준금리의 상단이 4%까지 뛰자 상황은 급변했다. 전세계 기관 투자자들은 물론이고 개인 자산가들까지 대규모 현금을 단기 국채에 투자하는 ETF로 옮기는 움직임이다. 특히 당장 주식을 매입할 자금이 아닌 경우 연 4% 안팎의 이자를 제공하는 파킹형 ETF가 자산을 불려주는 든든한 투자 상품으로 통한다.
초저금리 당시 투자자들 사이에 외면 받았던 펀드가 금리 상승을 앞세워 포트폴리오의 방어력과 기동성을 동시에 발휘하는 월가의 필수 인프라로 신분 상승을 이뤘다는 평가다.
블랙록이 지난 2020년 출시한 SGOV는 불과 6년 사이 총 운용 자산(AUM) 규모를 1148억달러로 확대했고, 앞서 스테이트 스트리트가 2007년 출시한 BIL의 자산 규모는 508억달러로 집계됐다. 마찬가지로 2007년 출시된 SHV와 2002년 나온 SHY의 자산 규모는 각각 235억달러와 268억달러로 파악됐다.
shhwang@newspim.com