AI 핵심 요약
beta- BOE가 2025년부터 화웨이 하모니OS PC 디스플레이 공급을 맡았다.
- 중국 업체 AMOLED 점유율이 50.6%를 넘으며 BOE는 16.3%로 2위였다.
- 대형 LCD는 중국이 67.6% 장악했고 BOE가 36.2%로 1위였다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

디스플레이→IoT 기업, 성장 3단계 분석
글로벌 대형 LCD 시장 1위, AMOLED 2위
'1+4+N+생태계' 전략으로 사업 다각화
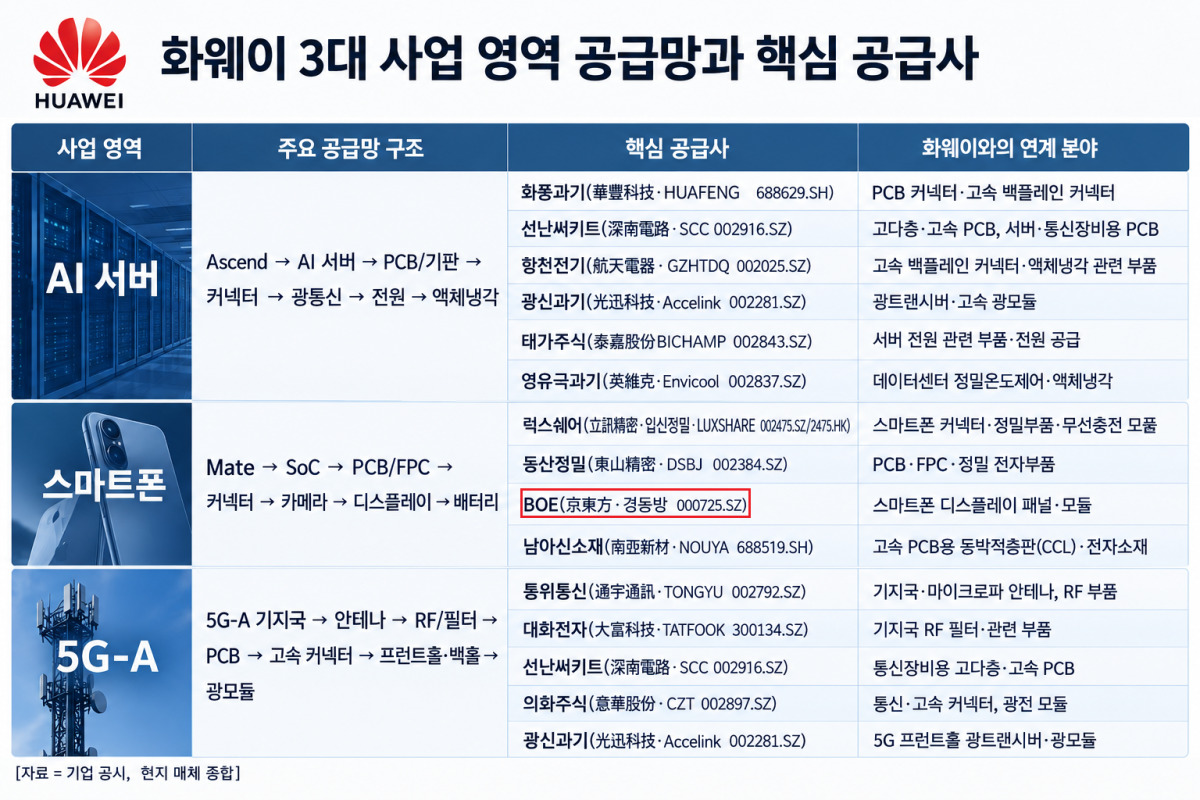
화웨이의 스마트폰·PC 공급망과 접점
이 기사는 10월 8일 오후 3시31분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 배상희 기자 = <[中 거인의 공급망] ①②디스플레이 최강자 'BOE' 없으면 '화웨이'도 없다>에서 이어짐.
◆ 화웨이 공급망 접점, 오랜 파트너십 구축
BOE와 화웨이는 장기간 긴밀하게 연계된 전략적 공급망 관계를 구축하고 있다.
중국 현지 매체가 소개한 정보를 종합해보면 BOE는 화웨이의 플래그십 스마트폰, 폴더블폰, 태블릿, PC 등에 핵심 디스플레이 패널을 공급하는 업체다. 화웨이가 추진하는 공급망 국산화와 화웨이가 독자 개발한 운영체제(OS)인 '훙멍(鴻蒙∙HARMONY)' 생태계의 하드웨어 기반을 구축하는 데 중요한 협력사로 알려져 있다.
사업별로는 스마트폰·폴더블폰 분야에서는 BOE가 화웨이의 메이트(Mate), 퓨라(Pura) 시리즈 등 플래그십 스마트폰에 OLED, 듀얼 레이어 OLED, 롤러블 디스플레이, 폴더블 디스플레이 및 UTG(초박형 유리) 패널 등을 장기간 공급하고 있다.
특히 플렉시블 OLED와 폴더블 디스플레이는 2024~2025년 화웨이 고급 스마트폰에서 주요 공급 물량 가운데 하나를 차지한 것으로 평가된다.
하모니OS 기반 PC·노트북 분야에서는 2025년부터 BOE가 화웨이 하모니OS PC의 핵심 디스플레이 패널 공급업체로 자리 잡았다는 주장이다. 14인치 4K 120Hz OLED 패널과 폴더블 노트북 '메이트북 폴드(MateBook Fold)'의 UTG 플렉시블 디스플레이 등이 대표적인 사례로 거론됐다.
공급망 자립 측면에서는 화웨이가 반도체와 외부 공급망의 제약을 받는 상황에서 중국 최대 패널 업체인 BOE가 고급 스마트폰과 태블릿의 디스플레이 공급 안정성을 확보하는 역할을 담당했다는 평가다.
기술·전략적 협력에서 양사는 청두 등에서 공동 연구·개발을 추진하고 있다. BOE는 노트북용 고급 터치 OLED 패널 생산을 위해 8.6세대 AMOLED 생산라인을 구축하고 있고, 이를 통해 화웨이 하모니OS PC가 요구하는 고주사율과 기기 간 연동 기능 등에 대응하고 있는 것으로 전해진다.
또한 BOE의 OLED·미니LED 패널 기술은 색 정확도, 터치 응답속도, 전력 효율 등의 측면에서 하모니OS의 분산형 인터랙션 및 기기 간 연결 기능과 연계될 수 있다는 평가다.
향후에는 마이크로LED, 차량용 디스플레이, IoT 단말 등으로 협력 범위가 확대될 가능성도 거론된다.
◆ BOE, LCD 1위 넘어 AMOLED 2위로 등극
글로벌 디스플레이 시장은 LCD의 중국 중심 공급구조와 OLED, 특히 AMOLED의 적용 영역 확대를 축으로 재편되고 있다.
LCD는 중국 업체들의 높은 생산능력과 가격 경쟁력을 앞세워 대형 패널 시장에서 지배력을 강화하는 반면, AMOLED는 스마트폰을 중심으로 성장한 뒤 노트북·태블릿·모니터 등 중형 IT 제품으로 적용 영역을 넓히고 있다.
이러한 시장 재편의 대표적인 수혜 기업으로 BOE를 꼽을 수 있다.
BOE는 대형 LCD 패널 시장에서 선두주자 입지를 구축한 동시에 스마트폰용 AMOLED 시장에서도 중국 패널 업체의 공급 확대를 이끌며 글로벌 경쟁력을 높이고 있다. 특히, 8.6세대 OLED 생산라인 투자를 통해 노트북·태블릿 등 중형 IT용 OLED 시장으로 영역을 넓히고 있어 주목된다.
1. AMOLED 中기업 점유율 50% 돌파, BOE는 글로벌 2위
시장조사업체 옴디아(Omdia)에 따르면 2026년 글로벌 디스플레이 패널 면적 수요는 전년 대비 6% 증가하는 반면 출하량은 2% 감소할 전망이다. 단순 출하량보다 대형 패널 비중 확대가 시장 성장을 이끄는 구조다.
능동형유기발광다이오드(AMOLED) 시장에서는 중국 업체들의 약진이 두드러진다.
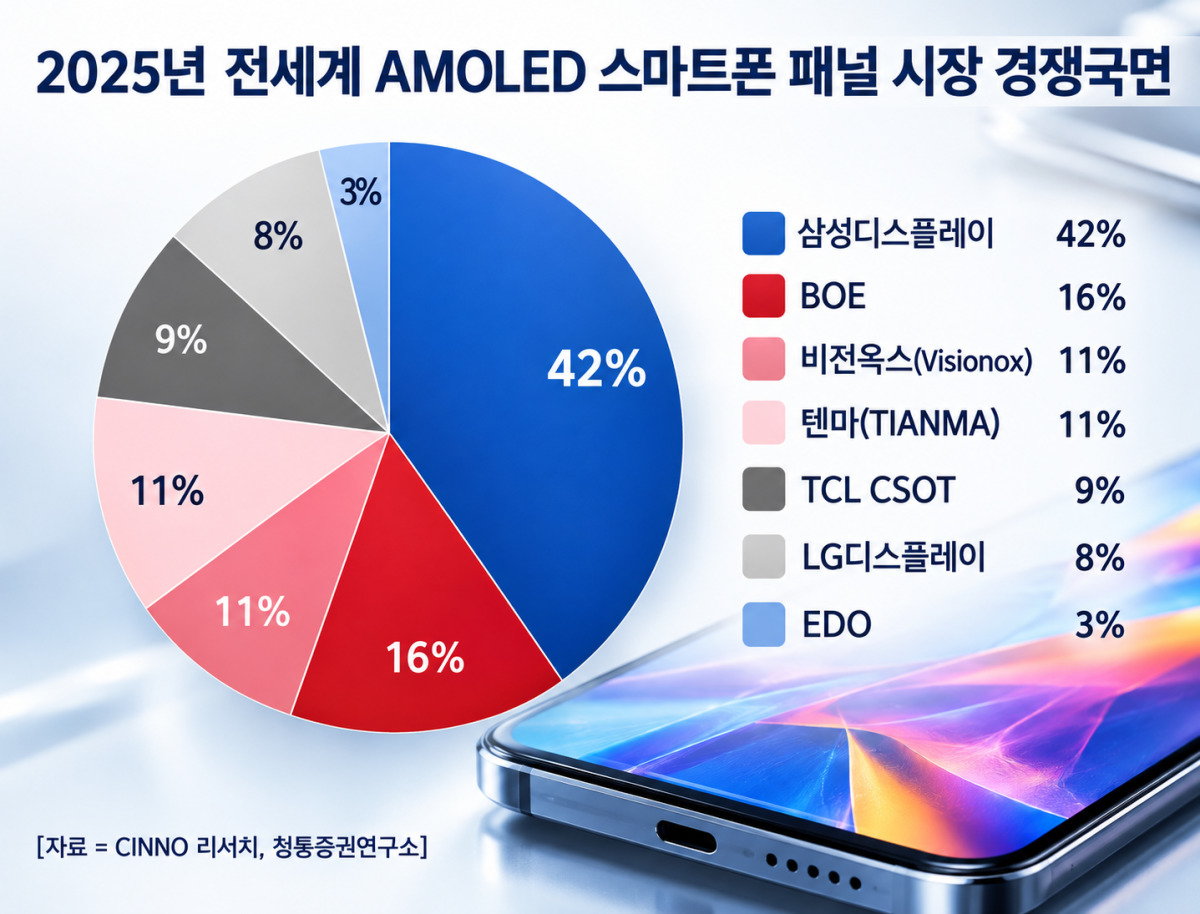
중국 시장조사업체 시노리서치(CINNO Research)에 따르면 2025년 글로벌 AMOLED 스마트폰 패널 출하량은 약 9억2000만장으로 전년 대비 4.7% 증가했다. 특히 중국 업체들의 합산 점유율은 50.6%로 최초로 50%를 넘어섰으며, 한국 업체는 49.4%를 차지했다.
업체별로는 삼성디스플레이가 41.5%로 1위를 유지했으나, 전년 대비 점유율이 1.7%포인트 하락했다. BOE는 출하량이 전년 대비 9.0% 증가하면서 16.3%의 점유율로 글로벌 2위를 차지했다.
비전옥스(維信諾∙Visionox, 002387.SZ), 톈마(深天馬A∙선톈마A∙TIANMA 000050.SZ), 중국 반도체 디스플레이 선도 기업인 TCL그룹(TCL科技 000100.SZ)의 자회사인 TCL 화싱광전기술유한공사(TCL CSOT), 한국 LG디스플레이(034220.KS), 화휘광전(和輝光電∙EDO 688538.SH)이 그 뒤를 이었는데, LG 디스플레이를 제외하고는 모두 중국 기업이었다.
중국 업체들의 중급 스마트폰 시장 침투와 폴더블 디스플레이 기술 경쟁력 강화가 점유율 확대를 뒷받침하고 있는 것으로 해석된다.
애플이 AMOLED 적용 범위를 아이폰에서 아이패드·맥북 등으로 확대하고 중국 업체들의 8.6세대 AMOLED 생산라인 가동이 본격화하면서 향후 경쟁은 스마트폰을 넘어 중대형 IT 제품으로 확대될 전망이다.
2. 대형 LCD 중국이 67.6% 장악, BOE는 압도적 1위
대형 액정표시장치(LCD) 시장에서는 중국 업체들의 지배력이 더욱 뚜렷하다.
옴디아에 따르면 2025년 9인치 이상 글로벌 대형 패널 출하량은 9억1050만장으로 전년 대비 2.9% 증가할 전망이다. LCD 패널 출하량은 8억7390만장으로 2.2% 늘어날 것으로 예상된다.
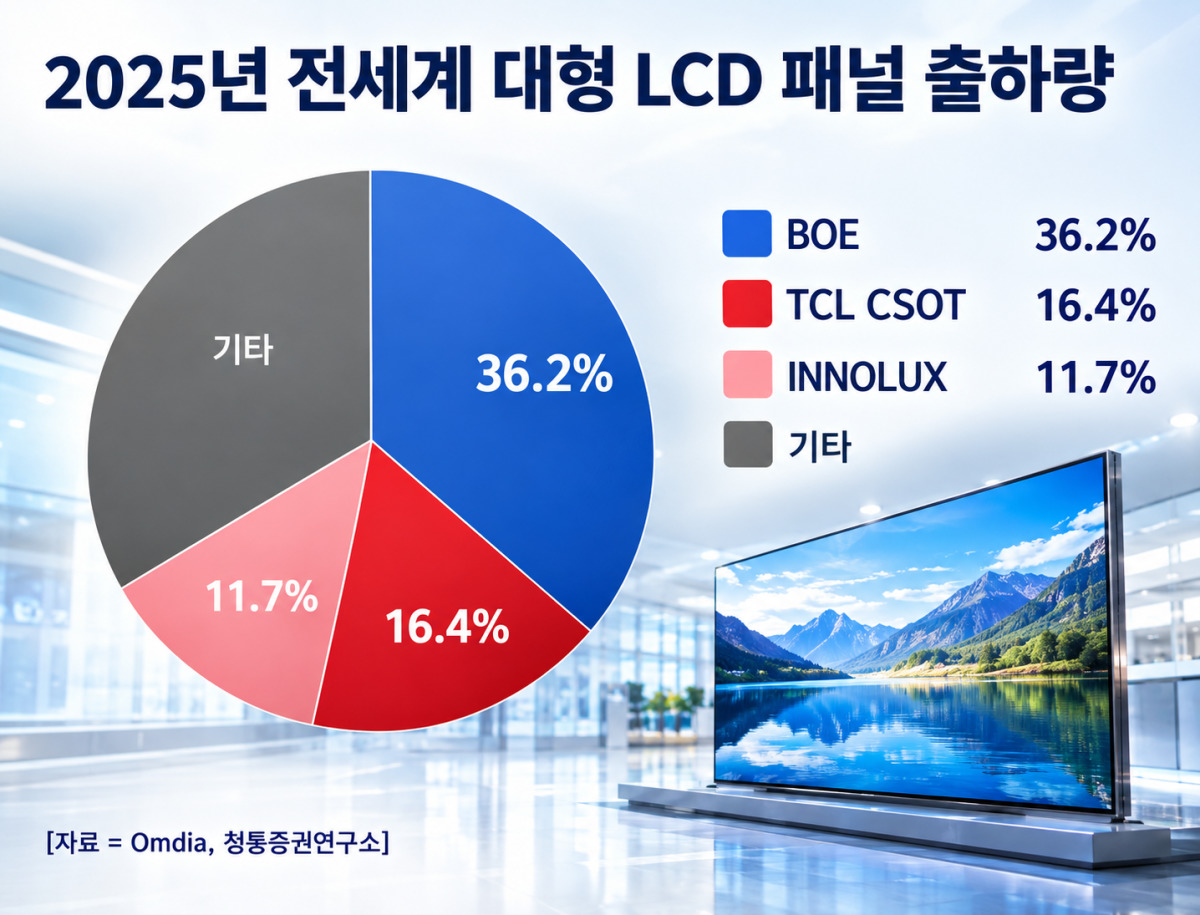
지역별로 중국 본토 업체들이 글로벌 대형 LCD 패널 출하량의 67.6%를 차지해 압도적인 1위를 유지할 전망이다. 대만과 한국은 각각 21.0%, 8.1% 정도다.
기업별 경쟁에서는 BOE가 36.2%의 점유율로 글로벌 대형 LCD 시장 1위를 차지할 전망이다. 이어 TCL CSOT가 16.4%, 대만 이노룩스(群創光電∙INNOLUX 3481.TW)가 11.7%로 뒤를 잇는다. 특히 TV·모니터용 패널 출하량은 감소하는 반면 태블릿PC와 노트북용 LCD 수요는 증가하면서 시장이 대형화·고부가가치 제품 중심으로 재편되고 있다.
한편 대형 OLED 시장은 한국 업체들이 우위를 유지하고 있다. 2025년 대형 OLED 출하량은 약 3370만장으로 12.9% 증가할 전망이며, 삼성디스플레이와 LG디스플레이가 각각 50.9%, 31.8%의 점유율로 시장을 주도하고 있다.
pxx17@newspim.com