AI 핵심 요약
beta- BOB캐피털마켓이 23일 LG전자 인도법인에 매수 의견을 제시했다
- 목표주가는 주당 1980루피로 약 20% 상승 여력을 봤다
- 현지화·수출·B2B 확대로 2028년까지 실적 성장을 예상했다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
이 기사는 인공지능(AI) 번역을 기반으로 전문 기자의 검증과 분석을 통해 생성한 콘텐츠로, 원문은 인도 민트 23일(현지 시각) 자 보도입니다.
[방콕=뉴스핌] 홍우리 특파원 = 인도 종합 금융투자 전문 회사인 BOB 캐피털 마켓(BOB Capital Markets)은 LG전자 인도법인에 대해 투자의견 '매수(Buy)'를 부여하며, 목표 주가로 주당 1,980루피(약 2만 8,255원)를 제시했다. 이는 약 20%의 상승 여력이 있음을 의미한다. LG전자 인도법인의 기업가치는 2028년 9월 예상 주당순이익(EPS)의 50배로 평가했다.
BOB 캐피털 마켓은 LG전자 인도법인을 긍정적으로 보는 이유로 ▲주요 가전 카테고리 전반에서 보유한 강력한 시장 선도력과 높은 브랜드 인지도 ▲컴프레서 등 핵심 부품의 현지화 및 후방 통합 확대를 통한 마진 확대 ▲매출 다변화 및 인도 내 계절성 위험을 줄여줄 수출과 B2B 사업 확장 등을 꼽았다.
BOB 캐피털 마켓에 따르면, LG전자 인도법인은 인도에서 약 30년간 사업을 운영하며, 인버터 에어컨·드럼 및 통돌이형(자동) 세탁기·냉장고·TV 등 핵심 가전 카테고리 전반에서 강력한 지위를 확립했다. 강력한 브랜드 인지도, 프리미엄화, 유통망 확대, 프리미엄 및 보급형 부문 전반에 걸친 꾸준한 신제품 출시 등을 바탕으로 LG가 향후 3년간 시장 선두 자리를 유지할 것이며, 또한, 소도시 시장에 대한 영향력 확대와 지속적인 신제품 출시가 업계 전반의 성장세를 뛰어넘는 데 도움을 줄 것으로 기관은 예상했다.
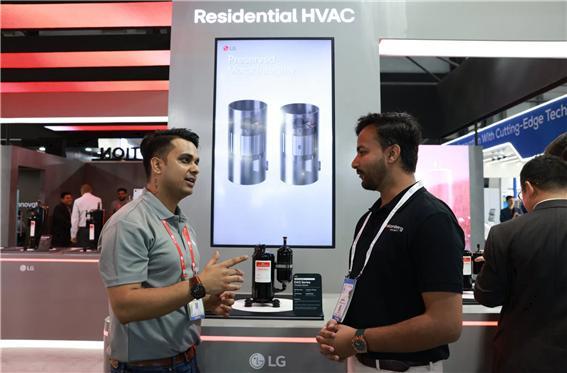
BOB 캐피털 마켓은 현지화 및 후방 통합(부품 직접 생산) 강화가 LG전자 인도법인 수익성을 구조적으로 뒷받침할 것으로 전망한다. 인도법인의 제조 규모와 향후 가동될 스리시티(Sri City) 공장ㅇ을 통해 컴프레서 같은 핵심 부품의 자체 생산 비중을 높일 수 있고, 이는 원가 통제력을 개선하고 구리·알루미늄 가격 상승 및 환율 변동성에 대한 완충 장치를 제공할 것으로 기대했다.
기관은 또한 인도 정부의 품질관리 명령(QCO) 기준이 더욱 엄격해짐에 따라, 현지화 수준이 높은 LG가 유리한 고지를 점할 것으로 내다봤다.
에어컨과 냉장고 같은 제품의 국내(인도) 판매는 여전히 계절성을 띠고 있지만, 수출과 B2B 사업이 추가적인 성장 동력을 제공할 것으로 BOB 캐피털 마켓은 전망했다. 스리시티, 노이다, 푸네에 위치한 LG의 제조 시설들은 본사의 '글로벌 사우스(Global South)' 전략을 뒷받침하고 수출 비중을 늘리는 데 기여할 것으로 보인다.
B2B 부문에서 LG전자는 인포메이션 디스플레이(상업용 디스플레이)와 시스템 에어컨 및 공조(HVAC) 사업을 확장하고 있다. 연간 유지보수 계약(AMC) 사업 역시 상대적으로 마진이 높은 수익원을 확보해 준다.
수출과 B2B 사업을 통해 더욱 다변화된 매출 포트폴리오를 구축하고, 인도 내 계절적 수요에 대한 의존도를 낮출 수 있을 것으로 기대된다.
기관은 2025/26 회계연도(2025년 4월~2026년 3월)부터 2028/29회계연도(2028년 4월~2029년 3월)까지 매출, 상각전영업이익(EBITDA) 및 당기 순이익(PAT)이 각각 연평균 13%, 23%, 20%씩 성장할 것으로 추정한다.
증권사는 휴대폰을 제외한 인도 내 가전제품 수요 증가와 더불어, 신제품 출시, 강력한 유통망, 이미 자리를 잡은 브랜드 인지도를 통해 시장 점유율을 확대해 나가는 LG의 역량이 이러한 성장을 견인할 것으로 예상했다.
hongwoori84@newspim.com