AI 핵심 요약
beta- UBS가 21일 리프 인디아를 매수로 분석 개시했다.
- 공급망 현대화 수혜주로 보고 목표가 175루피를 제시했다.
- 리프 인디아 주가는 장중 5% 급등 뒤 145.90루피로 마감했다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
목표가 175루피 제시
이 기사는 인공지능(AI) 번역을 기반으로 전문 기자의 검증과 분석을 통해 생성한 콘텐츠로, 원문은 머니컨트롤 뉴스 21일자(현지 시각) 보도입니다.
[방콕=뉴스핌] 홍우리 특파원 = 글로벌 투자은행 UBS가 인도 물류 기업 리프 인디아(LEAP India, 종목코드 NSE: LEAPIND)를 공급망 현대화의 수혜주로 평가하며 '매수(Buy)' 의견으로 분석을 개시했다. 이 소식에 힘입어 21일 리프 인디아 주가가 장중 한때 최대 5% 급등하며 147.50루피(약 2087원)를 기록했다. 이후 일부 차익 실현 매물이 출회하면서 리프인디아는 주당 145.90루피에 거래를 마쳤다.
UBS는 LEAP 인디아의 목표 주가를 주당 175루피로 제시했다. 이는 지난 18일 종가 기준으로 약 25%의 상승 여력이 있음을 의미한다.
22일 오전 11시 45분(현지 시각) 기준, 리프 인디아는 전일 대비 2.1% 오른 149루피에 거래되고 있다.
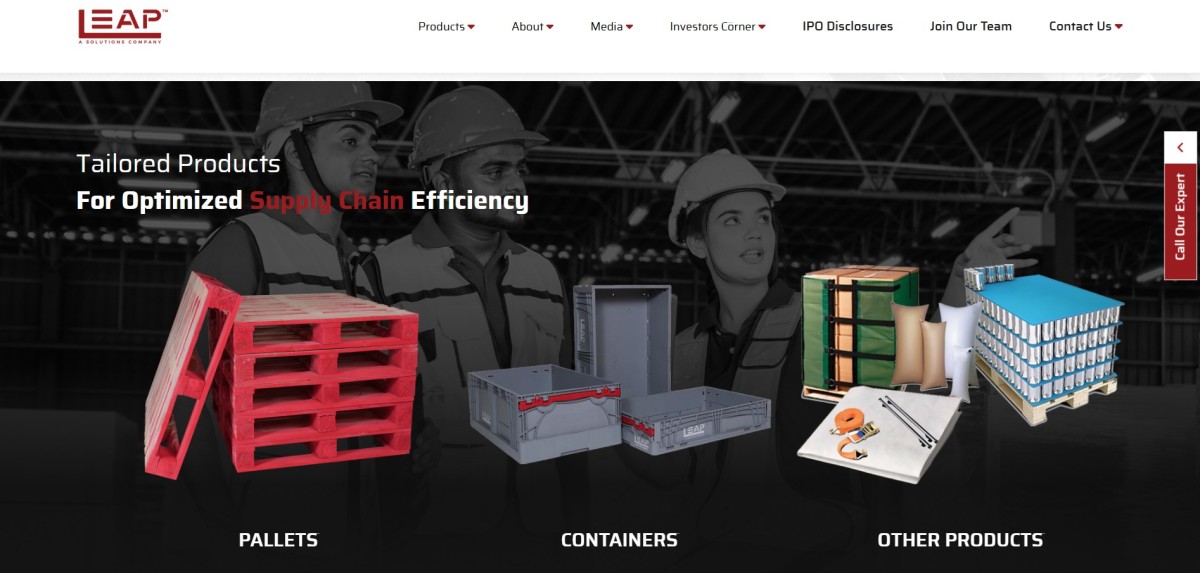
리프 인디아는 인도 최대 규모의 공동 물류 자산 네트워크를 운영하는 기업으로, 전체 공급망에 걸쳐 팔레트, 컨테이너, 자재 취급 장비 등을 렌탈(대여)하는 서비스를 제공한다.
UBS는 인도의 낮은 팔레트 사용률 및 공동 이용(pooling) 보급률, 물류창고의 공식화(제도권화) 진전, 공급망 효율성에 대한 수요 증가를 고려할 때 리프 인디아가 인도 물류 현대화의 수혜를 직접적으로 누릴 것이라고 진단한다.
기관은 운송 장비 대여 비중 확대에 따라 팔레트 수익성 및 자산 생산성이 향상될 것이라며, 2025/26~2030/31 회계연도(2025년 4월~2031년 3월) 동안 매출이 연평균 19%, 상각전영업이익(EBITDA)이 연평균 21% 성장할 것으로 예상했다.
UBS는 또한 2025/26~2030/31 회계연도 사이에 EBITDA 마진율이 49.5%에서 53.8%로 높아지고, 투하자본수익률(ROCE)이 8.4%에서 14.7%로 상승할 것으로 전망한다.
기관은 "리프 인디아가 보유한 전국적인 네트워크와 규모의 경제 이점은 업계의 성장을 선점할 수 있는 유리한 위치를 제공한다며, 수익률과 잉여현금흐름을 개선하는 데 도움을 줄 것"이라고 분석했다.
hongwoori84@newspim.com