AI 핵심 요약
beta- 국제유가 100달러대에 정유주가 급등했다
- S-Oil·GS 1년새 140% 안팎 뛰었다
- 정제마진 강세로 실적 전망도 상향했다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
정제마진 34달러…실적 전망도 상향
[서울=뉴스핌] 이정아 기자 = 국제유가가 배럴당 100달러를 웃도는 고유가 국면이 이어지면서 국내 정유주의 추가 상승 여부에 관심이 쏠리고 있다. 최근 1년간 S-Oil과 GS 주가는 140% 안팎 뛰며 같은 기간 코스피 상승률을 크게 웃돌았다.
주가가 이미 큰 폭으로 오른 가운데 증권가는 정유사의 실적 전망치도 잇따라 높이고 있다. 정제마진 강세와 낮아진 원유 도입 비용이 실적 개선을 뒷받침하면서 정유주 상승세가 이어질 수 있다는 분석이다.
◆ 지난 1년간 정유주 주가 '쑥'…S-Oil·GS, 코스피 상승률 웃돌아
17일 한국거래소에 따르면, 지난 1년(작년 9월 17일~올해 9월 16일)간 정유주 종목의 주가는 큰 폭으로 상승했다. S-Oil 주가는 5만8800원에서 14만4100원으로 무려 145.1% 급등했다.
GS도 같은 기간 4만6700원에서 11만2000원으로 139.8% 뛰었다. SK이노베이션은 10만6300원에서 13만6300원으로 28.2% 상승했다.
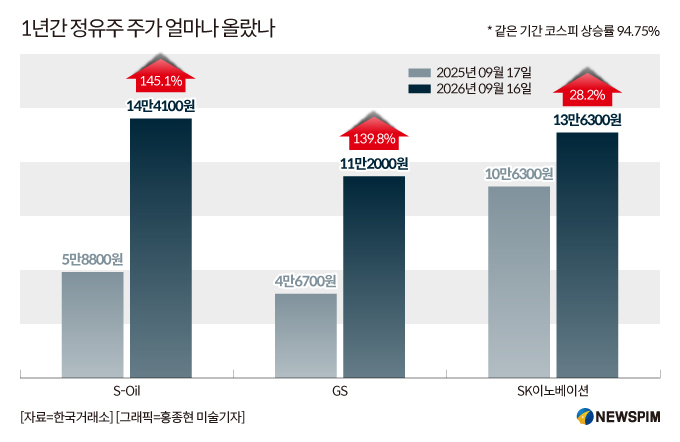 |
같은 기간 코스피 지수는 3449.62에서 6717.97로 94.75% 올랐다. S-Oil과 GS가 각각 코스피 상승률을 50.3%포인트, 45.1%포인트 웃돈 셈이다.
최근 정유주 강세에는 국제유가 상승이 영향을 미쳤다. 중동 지역의 지정학적 긴장이 이어지고 사우디아라비아 원유 수출에 차질이 빚어지면서 국제유가는 이달 들어 배럴당 100달러를 넘어섰다.
다만 국제유가는 공급 차질 우려가 일부 완화되면서 숨 고르기에 들어갔다. 16일(현지시간) 뉴욕상업거래소에서 서부텍사스산원유(WTI)는 전 거래일보다 3.2% 내린 배럴당 102.43달러에 마감했다. 브렌트유도 2.7% 하락한 배럴당 105.83달러를 기록했다.
사우디가 동서 송유관과 얀부항을 둘러싼 공급 차질에 대응해 오만 소하르항 인근에서 선박 간 환적 방식으로 아시아 정유사에 추가 원유를 공급하기 시작하면서 공급 우려가 일부 완화됐다.
◆ 정유주 실적 전망치 잇달아 상향…S-Oil 연간 영업익 5조 전망
증권가에서는 국제유가보다 정유사의 실제 수익성을 좌우하는 정제마진에 주목하고 있다. 원유 가격이 오르더라도 휘발유와 경유 등 석유제품 가격이 더 큰 폭으로 상승하면 정유사의 마진은 확대될 수 있기 때문이다.
지난달 복합정제마진은 배럴당 34달러로 과거 평균의 4.8배 수준까지 올라섰다. 특히 경유 마진은 과거 평균의 4.3배 수준을 기록했다. 중동 지역의 정제설비 차질과 러시아 정제시설 공격으로 석유제품 공급이 줄어든 가운데 글로벌 재고까지 낮은 수준을 이어간 영향이다.
반면 정유사의 원유 도입 비용 부담은 낮아지고 있다. 아시아향 사우디 아람코 아랍라이트 원유 공식판매가격(OSP)은 지난 5월 오만·두바이유 평균 대비 배럴당 19.5달러의 프리미엄이 붙었지만, 9월과 10월에는 각각 2달러 할인으로 돌아섰다.
원유 조달 비용은 낮아지고 석유제품 가격은 상대적으로 높은 수준을 유지하면서 정유사의 수익성이 개선될 수 있는 환경이 형성된 셈이다.
이진명 신한투자증권 연구원은 "업황 강세가 이어지는 이유는 낮은 재고에 기인하기 때문"이라며 "미국 중간유분 재고는 8월 하순 기준 역대 최저이고 OECD 상업재고도 2014년 4월 이후 최저"라고 설명했다.
이어 "아람코는 재축적에 최대 18개월을 언급했고, 설비가 복구돼도 초기 증산분이 재고 보충에 우선 흡수되므로 마진 정상화는 공급 회복보다 느릴 것"이라고 전망했다.
 |
정제마진 강세가 이어지면서 정유사의 실적 눈높이도 높아지고 있다.
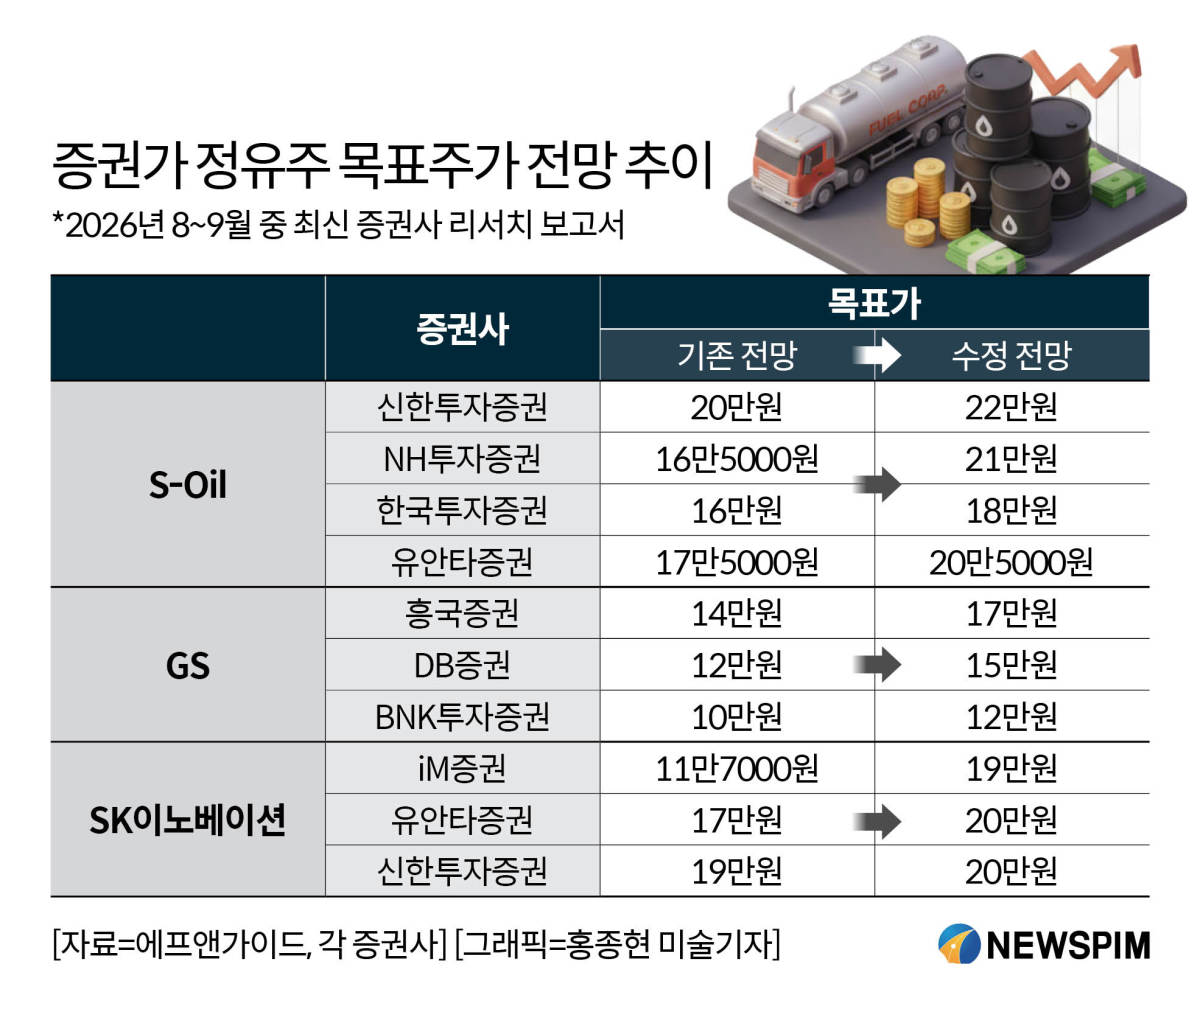
신한투자증권은 S-Oil의 목표주가를 20만원에서 22만원, NH투자증권은 16만5000원에서 21만원, 한국투자증권은 16만원에서 18만원, 유안타증권은 17만5000원에서 20만5000원으로 높였다.
GS도 목표주가 상향이 이어졌다. 흥국증권은 14만원에서 17만원으로 21.4% 올렸고, DB증권은 12만원에서 15만원으로 25% 상향했다. BNK투자증권도 기존 10만원에서 12만원으로 목표주가를 높였다.
SK이노베이션은 목표주가 상향폭이 상대적으로 컸다. iM증권은 11만7000원에서 19만원으로 62.4% 상향했다. 유안타증권과 신한투자증권도 각각 기존 17만원과 19만원에서 20만원으로 높였다.
◆ 이미 많이 오른 주가…추가 상승 열쇠는 '마진 지속성'
관건은 정유주의 실적 개선세가 이미 급등한 주가를 얼마나 뒷받침할 수 있느냐다.
S-Oil과 GS는 중동발 공급 차질과 정제마진 상승에 대한 기대가 주가에 상당 부분 반영된 만큼 앞으로는 국제유가의 절대적인 수준보다 높은 정제마진이 얼마나 오래 유지되는지가 중요하다는 분석이다.
이동욱 IBK투자증권 연구원은 "최근 정유 업종에서는 정제마진의 고점보다 지속기간을 더 중요하게 볼 필요가 있다"며 "과거에는 경기 회복과 석유제품 수요 증가가 마진 상승의 출발점이었다면 지금은 낮은 재고와 제한된 공급 여력이 높은 가동률을 얼마나 오래 유지시키는지가 중요해지고 있다"고 강조했다.
이어 "수요가 크게 늘지 않더라도 공급 측 여유가 충분하지 않다면 정제마진은 과거 평균으로 빠르게 회귀하기 어렵다"며 "S-Oil을 비롯한 국내 정유업체의 실적 역시 유가의 절대 수준보다는 휘발유·경유·항공유 크랙과 높은 가동률이 어느 수준에서 얼마나 오래 유지되는지에 더 민감해질 가능성이 높다"고 제언했다.
이충재 한국투자증권 연구원은 "호르무즈 해협 정상화는 기약이 없다"며 "정유 업종은 이미 사상 최고 수준의 제품 가격과 정제마진을 경험하고 있다. 석유화학 산업의 수익성 회복도 이제 시작되는 것으로 보인다"고 밝혔다.
그러면서 "공급 차질 여파가 없을 수 없기 때문에 석유로 만드는 모든 것의 가격이 오르는 시점"이라고 전했다.
plum@newspim.com