AI 핵심 요약
beta- SK증권이 16일 한화의 목표주가를 17만원으로 올리고 매수를 유지했다.
- 한화는 인적분할 뒤 합산 시총이 33.9% 늘었고 올해 영업이익도 62.0% 증가할 전망이다.
- 배당 확대와 자사주 소각 등 추가 주주환원이 주가 재평가 재료로 꼽혔다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
올해 영업익 62% 증가…목표가 17만원 상향
[서울=뉴스핌] 이정아 기자 = 한화가 인적분할 이후 합산 시가총액이 34% 가까이 증가한 가운데 추가 주주환원이 주가의 상승 재료가 될 수 있다는 분석이 나왔다.
한화에어로스페이스와 한화솔루션 등 주요 자회사 실적 개선으로 올해 영업이익도 60% 넘게 증가할 것으로 전망됐다.
16일 SK증권은 한화에 대한 투자의견 '매수'를 유지하고 목표주가를 17만원으로 상향했다. 지난 15일 종가 13만7100원 대비 상승여력은 24.0%다.
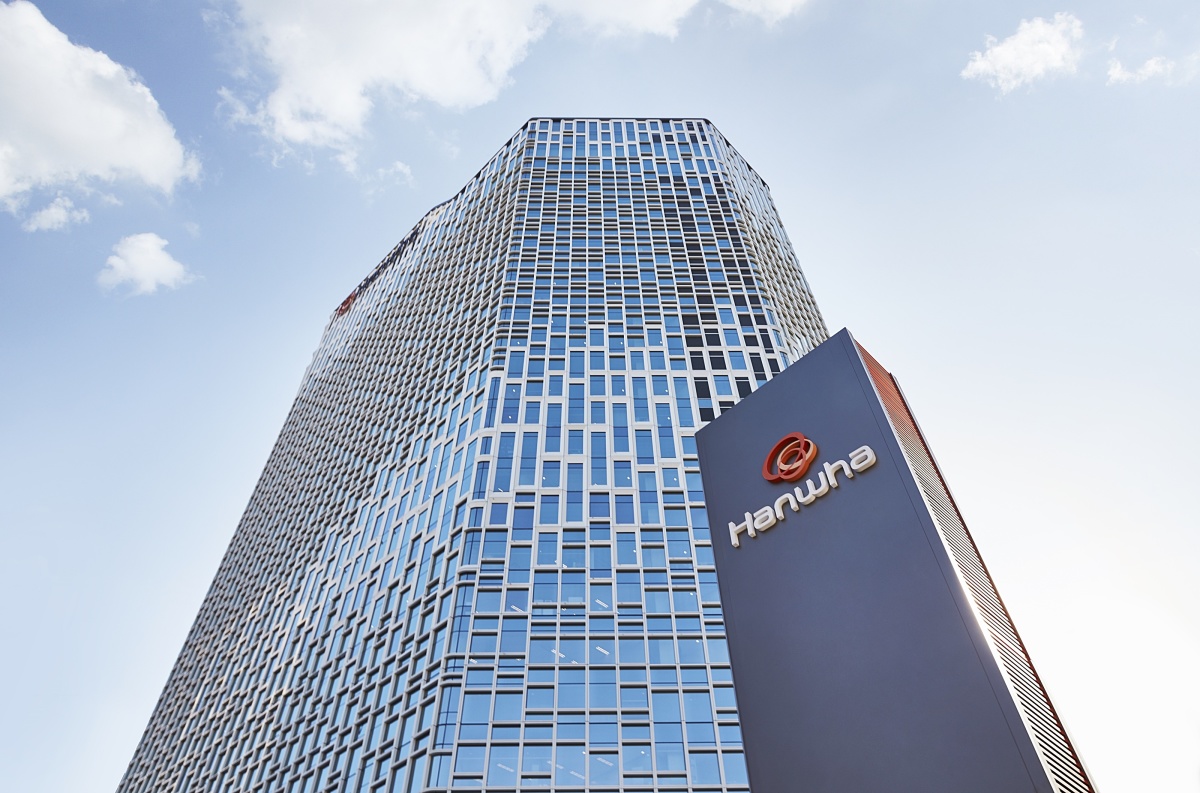
한화는 한화에어로스페이스와 한화솔루션, 한화생명 등을 주요 자회사로 둔 한화그룹의 지주회사다. 지난 1월 한화와 한화머시너리앤서비스홀딩스를 0.756대 0.244 비율로 인적분할하기로 결정했다.
분할 효과는 기업가치 상승으로 나타났다. 거래정지 전 한화의 시가총액은 5조9000억원이었지만, 분할 재상장 이후 존속법인 한화 7조3000억원과 신설법인 6000억원을 합쳐 7조9000억원으로 늘었다. 분할 전보다 33.9% 증가한 규모다.
SK증권은 사업 성격이 다른 자회사들을 분리하면서 각 회사의 사업 구조가 명확해지고 자본을 필요한 사업에 효율적으로 배분할 수 있다는 기대가 기업가치에 반영됐다고 분석했다.
실제 존속법인 한화의 순자산가치(NAV) 대비 할인율은 현재 65.3%로 분할 전 기준 66.1%보다 소폭 낮아졌다.
최관순 SK증권 연구원은 "합산 시가총액 상승의 배경은 사업 포트폴리오에 대한 최적화 및 자원분배 효율화에 대한 기대감으로 보인다"고 분석했다.
올해 실적 개선도 주가를 뒷받침할 전망이다. SK증권은 한화의 올해 연결 매출을 93조5680억원으로 전년 대비 25.2% 증가하고, 영업이익은 6조7340억원으로 62.0% 늘어날 것으로 예상했다.
핵심 자회사인 한화에어로스페이스의 올해 영업이익은 4조3000억원으로 전년보다 39.7% 증가할 전망이다. 최근 크로아티아와 4억1000만유로 규모의 천무 수출계약을 체결하는 등 방산 수출 경쟁력이 높아지고 있다는 평가다.
한화솔루션도 올해 8000억원의 영업이익을 내며 흑자 전환할 것으로 예상했다. 유상증자 이후 미국 태양광 공장 가동과 미국 중간선거 이후 신재생에너지 수요 확대 가능성이 실적 개선 요인으로 꼽힌다.
공사가 지연되고 있는 이라크 비스마야 사업 역시 최근 이라크 국가투자위원회 의장과 면담하면서 재개 가능성이 높아졌다고 평가했다.
주가의 다음 상승 재료로는 추가 주주환원이 꼽힌다. 한화는 지난 3월 보통주 5.4%를 매입해 소각했고 5월에는 제1우선주 전량을 매입·소각했다. 최소 주당배당금은 1000원이다.
현재 한화의 NAV 대비 할인율은 65.3%로 역사적 평균인 64.2%와 비슷하다. SK증권은 인적분할에 이어 배당 확대나 자사주 매입·소각 등 추가 주주환원이 구체화하면 지주회사 특유의 높은 할인율이 낮아지면서 주가가 재평가될 여지가 있다고 봤다.
최 연구원은 "인적분할을 계기로 추가적인 주주환원이 가시화될 경우 경쟁사 대비 현저하게 높은 할인율 정상화를 기대해 볼 수 있는 시점"이라고 밝혔다.
plum@newspim.com