AI 핵심 요약
beta- 즈푸AI가 23일 A주 상장을 추진해 자금조달과 가치극대화를 노렸다
- 홍콩선 희소성 프리미엄으로 급등했지만 보호예수 해제로 급락했다
- A주에서도 기술자립 기대와 적자·고밸류 리스크가 맞붙었다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

LLM 1호주 희소성 프리미엄에 따른 고평가
경쟁력 점검, 높은 가치평가 지속 가능성 진단
이 기사는 7월 23일 오후 3시24분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 배상희 기자 = 시장에서는 즈푸AI(智譜華章Z.AI 2513.HK)의 A주 상장 목적과 관련해 단순한 추가 자금 조달을 넘어, 글로벌 투자자들이 주도하는 홍콩시장과 중국 본토 자본이 중심인 A주 시장을 동시에 활용해 기업가치를 극대화하려는 전략으로 평가한다.
실제로 즈푸AI는 홍콩 상장 직후 제한적인 유통주식이 만들어낸 '희소성 프리미엄'에 힘입어 주가가 급등했지만, 최근 보호예수 해제와 유통물량 확대를 계기로 기업가치가 실적 중심으로 재평가되면서 급격한 조정을 겪고 있다.
이에 따라 홍콩증시에서 형성된 높은 밸류에이션을 A주 시장에서도 이어갈 수 있을지, 또 AI 산업의 성장 기대가 실제 기업가치와 수익성으로 연결될 수 있을 지가 시장의 핵심 관심사로 떠오르고 있다.
이번 기사에서는 즈푸AI의 A+H 상장 전략과 자금조달 배경, 홍콩증시에서 형성된 희소성 프리미엄의 배경과 한계 그리고 향후 수익성 개선 가능성과 밸류에이션 리스크를 함께 짚어본다.
◆ 홍콩 추가 자금조달 아닌 A주 상장 선택 이유
즈푸AI가 A주 시장으로 향하는 가장 큰 이유는 결국 자금 조달 문제다. 즉, 즈푸AI가 추진하는 A+H주 이중 상장 구조는 본질적으로 자금 조달 창구 확대 전략인 것이다.
그러나 자금조달 만의 문제라면 "왜 홍콩증시 추가 증자가 아닌 A주 상장을 선택했는가"라는 의구심이 생긴다.
2026년 홍콩증시의 주요 투자 세력은 남향자금(南向資金, 중국 본토에서 홍콩증시로 유입되는 투자금)과 해외투자자들이다. 이들은 모두 즈푸AI를 '글로벌 AI 희소 자산'이라는 관점에서 평가하며 투자를 단행했다.
하지만 중국 A주 시장에서는 다른 평가 프레임이 작동한다. 바로 '중국산 기술 자립'과 '국산 대체'라는 투자 논리다.
대표적인 사례가 중국 AI 칩 개발사 캠브리콘(寒武紀∙한무기∙Cambricon 688256.SH)이다.
장기간 적자를 기록했던 이 기업은 중국 반도체 자립이라는 테마를 기반으로 지난 6월 30일 커촹반 종목 최초의 시총 1조 위안 종목이 됐다.
미중 기술 패권경쟁이라는 환경 속에서 A주 투자자들은 기업 실적보다 기술 자립성과 전략적 가치를 더 높은 가격으로 평가하는 경향이 있다.
즈푸AI 역시 △중국 대표 AI LLM 기업이라는 정체성 △국산 AI 칩과 연산 플랫폼 적응 기술 △청화대학교 출신 기반의 하드테크 이미지 등을 보유하고 있어 A주 투자 논리와 높은 적합성을 가진다.
즉 즈푸AI는 홍콩증시에서 글로벌 시장 평가를 받은 뒤, 이를 기반으로 A주 시장에서 새로운 가치 평가를 받으려는 전략을 품고 있는 것으로 해석해볼 수 있다.

◆ 희소성 프리미엄 시험대 직면, H주 향방은?
앞서 소개했듯 즈푸AI의 주가는 상장 후 최고 2000%까지 오를 정도로 급등세를 연출했다.
하지만, 지난 7월 17일 즈푸AI의 주가는 28.49% 급락하며 상장 후 최대 일일 낙폭을 기록했다. 최근 한 달 동안 시가총액은 최고점 대비 8100억 홍콩달러가 증발했고, 주가도 60% 이상 하락했다.
즈푸AI의 급등세는 기술력과 성장성에 대한 시장의 신뢰가 우선돼 있지만, 극도로 적은 유통주식이 만들어낸 '희소성 프리미엄'의 영향이 컸다는 분석이 나온다.
올해 1월 홍콩증시에 상장하며 총 3741만9500주의 H주를 발행했지만, 상장 이후 6개월 동안 실제 시장에서 자유롭게 거래할 수 있었던 주식은 1173만7900주에 불과했다. 이는 전체 발행주식(약 4억4600만 주)의 2.67% 수준이다. 기존 주주 지분과 코너스톤 투자자 물량 대부분이 '보호예수' 대상으로 묶여 있었기 때문이다.
보호예수란 개인투자자 또는 소액투자자를 보호하기 위해 대주주나 일정 지분을 보유한 주요 주주들이 일정기간 주식을 매각하지 못하게 제한하는 제도다. 통상 보호예수 기간이 끝나 물량이 시장에 풀리면 단기적으로 유통 주식수가 늘어나 주가의 하방 압력이 강해질 수 있다.
이처럼 유통주식이 극도로 적은 상황에서는 제한적인 매수세만 유입돼도 주가가 크게 상승하는 구조가 형성된다.
이렇게 부여된 희소성 프리미엄은 지난 7월 8일 상장 후 첫 번째 보호예수 물량이 시장에 풀리며 시험대에 오르게 됐다.
코너스톤 투자자가 보유한 2568만1600 주가 풀렸는데, 이는 즈푸AI 전체 발행주식의 5.76%에 해당하는 규모다. 유통주식은 기존 1174만 주에서 약 3743만 주로 3배 이상 늘어나 '희소성 프리미엄'이 약화될 가능성이 커지게 됐다.
앞서 모건스탠리는 모두 유통주식 수가 매우 적어 유동성 프리미엄이 크게 반영된 상태라고 평했다. 보호예수 해제 이후에는 수급 구조가 상장 이후 처음으로 역전되면서, 주가에 반영된 희소성 프리미엄이 상당한 시험대에 오를 것으로 예상했다.
HSBC도 보고서를 통해 즈푸AI는 상장 초기 자유 유통 비중이 매우 낮아 적은 자금만으로도 높은 시가총액을 만들 수 있었으며, 희소성 프리미엄이 형성됐다고 분석했다. 다만 보호예수 해제로 유통주식이 크게 늘어나면 이러한 희소성 프리미엄은 약화되고 결국 기업가치는 기본적인 실적을 중심으로 평가 받게 될 것이라고 전망했다.
골드만삭스 또한 희소성 프리미엄이 사라질 경우 현재의 높은 기업가치가 시험대에 오를 수 있다는 의견을 내놨다.
시장의 우려를 진정시키려는 듯 보호예수 해제 하루 전 즈푸AI는 여러 기관투자자로부터 장기 보유 의사를 확인했다고 밝혔다. 장기 보유 의사를 밝힌 기관이 보유한 물량은 이번에 해제되는 기초 투자자(코너스톤 투자자) 지분의 약 70%를 차지했으며, 국가 전략자본, 지방정부 산업기금, 대형 국유기업 산업기금, 전문 투자기관 등이 포함됐다.
보호예수 해제 당일 주가는 오히려 상승했다. 그러나 보호예수 해제 이후 시가총액 감소는 계속됐다. 7월 17일 즈푸AI 주가는 1107 HKD로 마감해 연내 최고가인 2980홍콩달러 대비 60% 이상 하락했다. 시가총액은 5154억 HKD로 줄어들며 6월 최고치였던 1조3000억 HKD 대비 약 8100억 HKD가 증발했다.
즈푸AI는 2027년 1월 2차 보호예수 해제를 맞이하게 된다. 임직원 지분 플랫폼과 기존 주주들이 보유한 주식으로 전체 발행주식의 1차 해제 물량보다 훨씬 크다. 전체 발행주식의 약 40%에 해당하는 규모로, 1차 해제 물량보다 훨씬 크다.
전문가들은 즈푸AI 홍콩주(H주)의 향후 전망에 대해, 단기적인 밸류에이션 하락 압력이 남아 있다고 평가한다.
2027년 1월 예정된 대규모 보호예수 해제가 중요한 시험대가 될 수 있으며, 유통물량 증가로 앞으로는 주가가 제한된 유통주식이 아닌 실적과 기업가치 중심으로 평가 받을 가능성이 높다는 진단을 내놓는다.
난카이대학(南開大學) 금융학과 톈리후이(田利輝) 교수는 "첫 번째 코너스톤 투자자 물량 해제 당시에는 주가가 무너지지 않았지만, 이후 고가에서 진행한 배정 가격 아래로 주가가 빠르게 하락하면서 시장이 회사의 자금조달 방식과 기업가치 산정 논리에 대해 강한 의문을 제기하기 시작했고, 이것이 공포성 매도의 직접적인 계기가 됐다"고 설명했다.
이어 즈푸AI 주가 급락의 본질은 AI 산업이 '희소성 프리미엄' 중심의 평가 방식에서 '실적 중심'의 가치평가 체계로 전환되는 과정을 반영한 것에 있다고 분석했다.
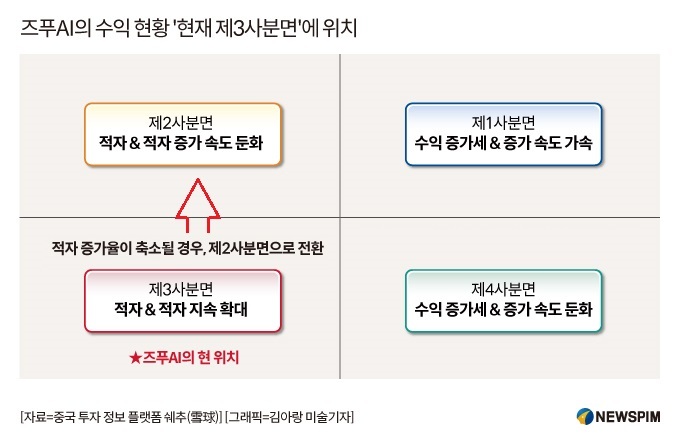
◆ A주에서도 2000% 급등 투자스토리 이어갈까
이처럼 불확실성이 짙어진 홍콩증시에서의 주가 흐름을 고려할 때, 즈푸AI가 A주에 상장한 이후에도 홍콩시장의 투자스토리가 이어갈 수 있을 지에 대한 의구심도 적지 않다. 현재 즈푸AI가 직면한 리스크는 다음의 세 가지 정도로 압축된다.
1. 탈출 어려운 적자 구조 '자금부담 지속'
앞서 언급했듯 즈푸AI에게 있어 가장 큰 과제는 적자 탈출이다.
다만, AI 모델 경쟁력을 유지하려면 지속적인 데이터·인력·연산 비용 투자가 필요한 만큼, 적자 축소에 어려움이 클 수 있다. 실제로 즈푸AI의 2025년 연구개발 비용은 31억8000만 위안으로 연간 매출의 4.39배에 달했다.
즈푸AI가 홍콩증시에 상장한 지 반년 만에 다시 A주 이중상장을 통해 자금을 조달하려는 목적도 여기에 있다. 즈푸AI는 신규 A주 발행을 통해 발행 후 총 주식의 2~8%에 해당하는 약 150억 위안 조달을 계획하고 있다.
최근 즈푸AI의 H주 급락에 대해 시장 전문가들은 여러 요인이 복합적으로 작용한 결과지만, 핵심 원인은 극도로 높게 평가된 기업가치와 대규모 적자를 기록 중인 실적 간 괴리라고 분석했다.
2. 고밸류 리스크 '희소성 프리미엄의 결과'
즈푸AI H주 시가총액 약 6536억 HKD를 기준으로 산출해볼 때, 2025년 매출 7억2400만 위안을 기준으로 계산하면 주가매출비율(PS, Price-to-Sales Ratio)은 약 790배에 달한다. PS는 시가총액을 연간 매출액으로 나눈 값으로, 회사가 매출 1원당 시장에서 몇 원으로 평가되는지를 보여주는 밸류에이션 지표다.
즈푸AI의 PS 790배는 글로벌 AI 선두 기업과 비교해서도 매우 높은 수준이다. 예를 들어 앤트로픽은 약 20배 수준, 오픈AI는 약 65배 수준이다. 여기서 홍콩 시장이 중국 AI 희소성에 매우 높은 프리미엄을 부여하고 있는 것을 다시 한번 확인할 수 있다.
시장은 첨단 기술 기업이 단기적으로 적자를 기록하는 것을 받아들일 수 있다. 하지만 장기간 수익성이 확인되지 않는 높은 밸류에이션은 결국 검증 대상이 될 것이라는 지적이 나온다.
3. 중국 AI LLM 업계 내 '치열 경쟁 본격화'
중국 시장에서는 알리바바, 바이트댄스, 바이두 등 빅테크는 물론 딥시크(DeepSeek), 문샷AI 등 강력한 스타트업들까지 합류해 AI 모델 가격 경쟁을 벌이고 있다. 특히 대형 플랫폼 기업들은 클라우드와 자체 서비스를 결합해 낮은 가격으로 시장을 확대하고 있다.
즈푸AI의 A주 상장은 단순한 추가 자금 조달이 아니다. 홍콩증시의 글로벌 AI 가치 평가, A주의 중국산 기술 자립 프리미엄을 연결하는 전략으로 해석할 수 있다.
즈푸는 중국 AI 산업에서 희소한 독립형 대형 모델 기업이며, 정부·기업용 AI 구축 시장에서는 확실한 강점을 보유하고 있다. 하지만 동시에 △높은 적자 △낮은 API 수익성 △치열한 경쟁 △과도한 밸류에이션이라는 과제도 안고 있다.
결국 즈푸AI의 A주 상장은 중국 AI 기술력에 대한 투자자의 신뢰가 실제 기업가치로 이어질 수 있는지 시험하는 무대가 될 전망이다.
pxx17@newspim.com