AI 핵심 요약
beta- HD한국조선해양이 7일 1분기 매출 8조1409억원, 영업이익 1조3560억원을 기록했다.
- LNG선과 암모니아운반선 등 고부가 선박 비중 확대로 영업이익률이 16.7%까지 상승했다.
- 엔진 사업이 데이터센터 전력 수요와 맞물리며 새 성장축으로 부상하고 있다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
데이터센터 엔진·인도 조선소 신성장축 부상
[서울=뉴스핌] 이찬우 기자 = HD한국조선해양의 1분기 실적은 '조선 슈퍼사이클'의 다음 장면을 보여줬다. LNG선과 암모니아 운반선 등 고부가 선박은 이익률을 끌어올렸고, 엔진 사업은 데이터센터 전력 수요라는 새 시장과 맞물리기 시작했다. 인도 조선소 건설 검토와 해상풍력·SMR 사업까지 더해지면서 HD한국조선해양은 배를 잘 만드는 회사를 넘어 에너지 인프라 기업으로 외연을 넓히고 있다.
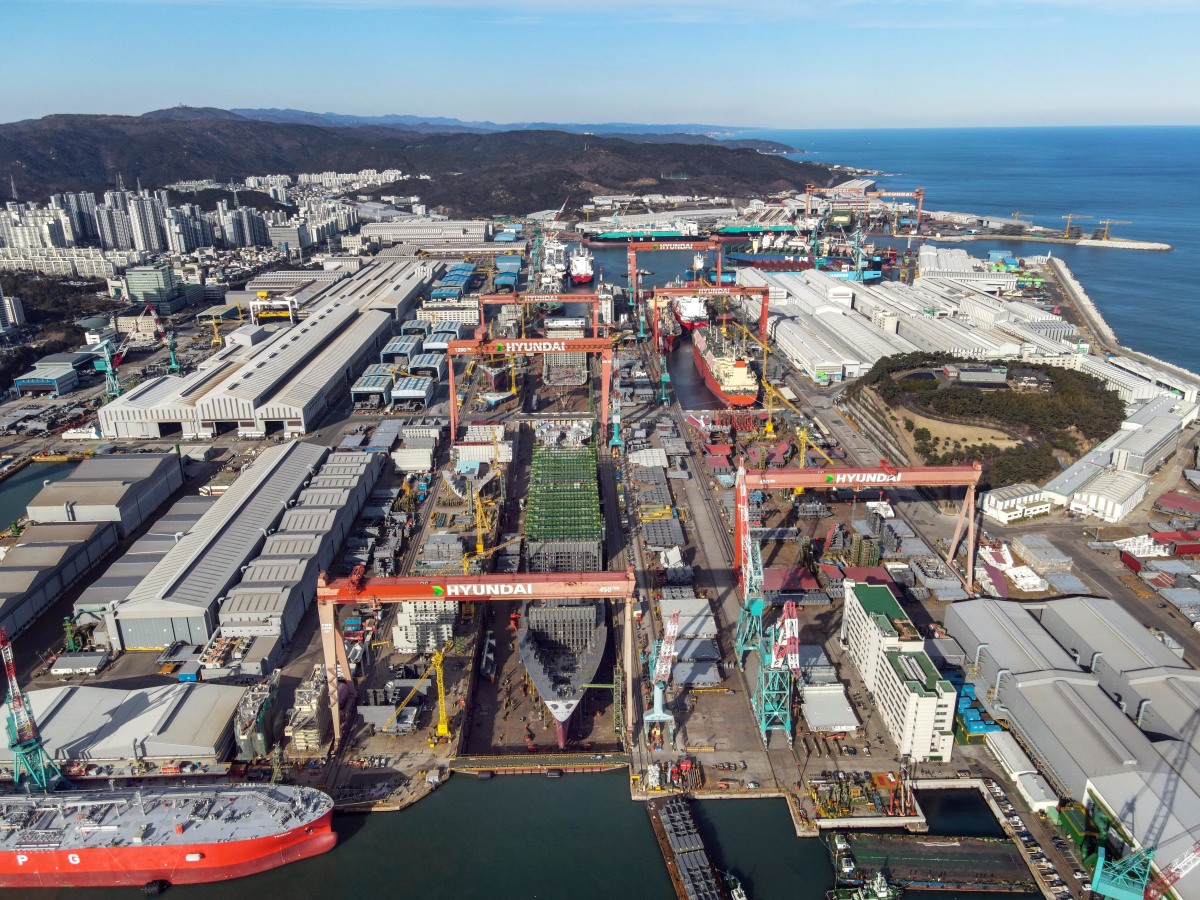
HD한국조선해양은 7일 연결기준 1분기 매출 8조1409억원, 영업이익 1조3560억원을 기록했다고 밝혔다. 전년 동기 대비 매출은 20.2%, 영업이익은 57.8% 증가했다. 전분기와 비교하면 매출은 0.1% 줄었지만 영업이익은 30.6% 늘었다. 영업이익률은 16.7%로 전년 동기와 전분기 대비 각각 4.0%포인트 상승했다. 계절적 요인에 따른 조업일수 감소에도 수익성이 오히려 개선된 셈이다.
회사 측은 이날 컨퍼런스콜에서 "이번 분기는 일회성 요인이 전혀 없이 안정적으로 실적이 개선되고 있는 모습을 보여줬다"고 밝혔다. 1분기 기말 환율은 달러당 1513원으로 전분기 대비 79원 올랐지만, 평균 환율 기준 상승 폭은 15원에 그쳤다. 회사 측은 "실질적인 환율로 인한 이익 개선 효과는 100억원 내외 수준"이라며 강재 가격 영향도 미미했다고 설명했다.
실적 개선의 중심에는 조선 부문이 있었다. 조선 부문은 매출 6조6963억원, 영업이익 1조1107억원을 기록했다. 전년 동기 대비 각각 14.6%, 42.1% 증가한 수치다. 영업이익률은 16.6%로 전분기보다 3.8%포인트 상승했다.
HD현대중공업은 HD현대미포 합병 효과가 1분기부터 온기로 반영되며 매출 5조9163억원, 영업이익 9054억원을 기록했다. 전년 동기 대비 영업이익은 108.8% 증가했다. HD현대삼호도 매출 2조1245억원, 영업이익 3952억원으로 견조한 흐름을 이어갔다.
선종별로는 고부가 선박 비중이 실적을 뒷받침했다. HD현대중공업의 1분기 매출에서 LNG선 비중은 43.9%, LPG운반선과 초대형 암모니아운반선(VLAC) 비중은 33.5%였다. 컨테이너선과 탱커선 비중도 각각 15%, 6.5%로 늘었다. HD현대삼호는 LNG선 비중이 40.1%로 다시 증가세를 보였고, 컨테이너선은 31.2% 수준을 유지했다. 회사는 선가 상승과 선종 믹스 개선, 생산성 향상이 수익성 개선으로 이어졌다고 설명했다.
해양플랜트와 엔진기계도 실적 개선에 힘을 보탰다. 해양플랜트 부문은 트리온 FPU와 루아 프로젝트 공정이 본격화되며 매출 4578억원, 영업이익 866억원을 기록했다. 전년 동기 대비 영업이익 증가율은 1212.1%에 달했다. 엔진기계 부문은 이중연료 엔진 비중 확대와 판가 상승 영향으로 매출 1조490억원, 영업이익 2181억원을 냈다. 영업이익률은 20.8%로 조선 부문보다 높았다.
엔진 사업은 향후 데이터센터 전력 수요와 맞물려 새로운 성장축으로 부상하고 있다. 회사는 컨퍼런스콜에서 현재 엔진 생산능력이 연간 약 400만마력, 3GW 수준이며 박용·발전용 물량과 그룹 내 선박용 엔진 납품을 감안하면 높은 가동률을 기록하고 있다고 밝혔다.
이어 "데이터센터형 발전용 엔진 수요 급증에 따라 다방면으로 옵션을 검토 중"이라며 "향후 수주 물량을 기준으로 생산 캐파 확충을 검토할 예정"이라고 설명했다. 최근 수주한 데이터센터용 발전 엔진은 총 660MW 규모로, 2028년부터 2030년까지 순차 납품될 예정이다.
수주 전략은 물량보다 수익성에 초점을 맞췄다. HD한국조선해양은 1분기 그룹 조선 계열사가 총 63억9000만달러를 수주해 연간 목표 170억3000만달러의 37.5%를 달성했다고 밝혔다.
회사 측은 "중국 조선소들이 탱커선과 벌크선을 중심으로 수주 물량 확대에 집중하는 시장에서 직접적인 경쟁에 가담하기보다 경쟁 우위를 보유한 선종 중심으로 선별적 수주 전략을 유지했다"고 말했다. LNG선, VLGC, 컨테이너선 등 고부가 선종에 집중해 물량 확보와 수익성 제고를 동시에 달성했다는 설명이다.
신사업과 해외 거점 확대도 속도를 내고 있다. HD한국조선해양은 인도 타밀나두주 그린필드 조선소 건설과 관련해 현지 지원을 재확인했으며, 현재 그룹 내부에서 타당성 검토를 진행 중이라고 밝혔다. 다만 구체적인 상선 발주 물량이 약속된 단계는 아니라고 선을 그었다. 회사는 조선소 설립 시 인도 내 자체 수요용 선박 발주가 여러 선종에 걸쳐 가능할 것으로 보고 있다.
해상풍력과 소형모듈원전(SMR) 사업도 중장기 성장 분야로 제시됐다. 회사는 자체 해상변전 설비 모델인 HI-OSS를 기반으로 복수의 국내 해상변전 설비 공사의 사전 착수 계약을 체결했으며, 올해를 해상풍력 공사 제작의 원년으로 기대한다고 밝혔다. 미국 테라파워의 와이오밍주 SMR 실증 공사도 제작을 앞두고 있다.
HD한국조선해양은 하반기에도 고부가가치 선박 중심의 선별 수주 기조를 이어간다는 방침이다. 회사 관계자는 "대형 탱커선을 중심으로 신조 발주가 이어지는 가운데 가스선과 컨테이너선 발주도 지속되고 있다"며 "미국 내 대형 LNG 프로젝트 입찰이 본격화되며 LNG선 수요가 확대될 것으로 예상되는 만큼 고부가가치 선박 중심의 선별 수주를 이어갈 것"이라고 말했다.