AI 핵심 요약
beta- 매스코가 23일 1분기 어닝 서프라이즈를 기록했으며 원자재 가격 변동성과 관세 불확실성에도 불구하고 가격 인상을 최후의 수단으로 삼겠다고 밝혔다.
- 회사는 연간 조정 EPS 4.10~4.30달러 가이던스를 유지했으며 하반기에 마진 개선이 집중될 것으로 전망했다.
- 자사주 매입 및 인수합병 목표를 6억 달러에서 8억 달러 이상으로 상향 조정했으며 월가는 평균 77.05달러 목표주가를 제시했다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

자본 배분 목표 8억달러로 상향 조정
월가 목표주가 상향 조정 잇따라
관세·원자재 리스크에 경영진 신중한 접근
이 기사는 4월 23일 오후 4시49분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
<매스코 ① 어닝 서프라이즈가 주택 시장에 던지는 신호>에서 이어짐
[서울=뉴스핌] 김현영 기자 = ◆ 관세·원자재 리스크와 비용 관리 전략
물론 매스코 코퍼레이션(종목코드: MAS)에 역풍 요인도 분명히 존재한다. 구리, 아연, 석유계 수지 등 원자재 가격 변동성은 마진 지속 가능성에 있어 가장 큰 변수다. 페인트 사업의 석유화학 원료는 중간에서 높은 한 자릿수 인플레이션이 예상된다. 회사 전반적으로는 한 자릿수 중간 수준의 인플레이션이 예상되며, 이는 관세 완화 효과를 상당 부분 상쇄해 구조적 생산성 향상에도 불구하고 마진 개선 속도를 제약할 수 있다.
관세 불확실성과 관련해 경영진은 최근의 관세 결정이 순효과 면에서 유리하게 작용할 수 있다고 평가하면서도, 지속적인 불확실성과 타이밍의 복잡성을 인정했다. 완화 조치 이전 약 2억 달러의 추가 관세 부담이라는 기존 추정치를 정교하게 산출하기 어려우며, 손익계산서 및 운전자본에 미치는 영향은 대부분 하반기에 집중될 것으로 예상된다.
비용 관리 전략에 대해 경영진은 가격 인상을 최후의 수단으로 간주하겠다는 입장을 분명히 했다. 공급업체 협상과 생산 거점 최적화를 통해 원가 상승을 우선 흡수하고, 추가 가격 인상이 불가피할 경우 소매 파트너들과 긴밀히 협력해 나가겠다고 강조했다.
중국을 포함한 국제 시장의 어려움도 계속되고 있어 주시가 필요하다. 해외 배관 부문은 독일을 포함한 유럽 시장의 개선세에도 불구하고 중국의 지속적 부진이 이를 상쇄하며 현지 통화 기준 매출 증가율이 1%에 그쳤다.
1분기에는 구조조정 비용 800만 달러가 발생했으며, 2026년 전체 구조조정 비용 추정치는 향후 성장과 마진 확대를 위한 선제적 투자 성격으로 약 5,000만 달러를 유지했다. 유동 운전자본은 관세 시행 시기의 영향으로 현재 매출 대비 19.5% 수준으로 일시적으로 높아졌으나, 연말까지 16.5%로 정상화될 것으로 예상된다.
◆ 하반기에 집중될 마진 개선 모멘텀
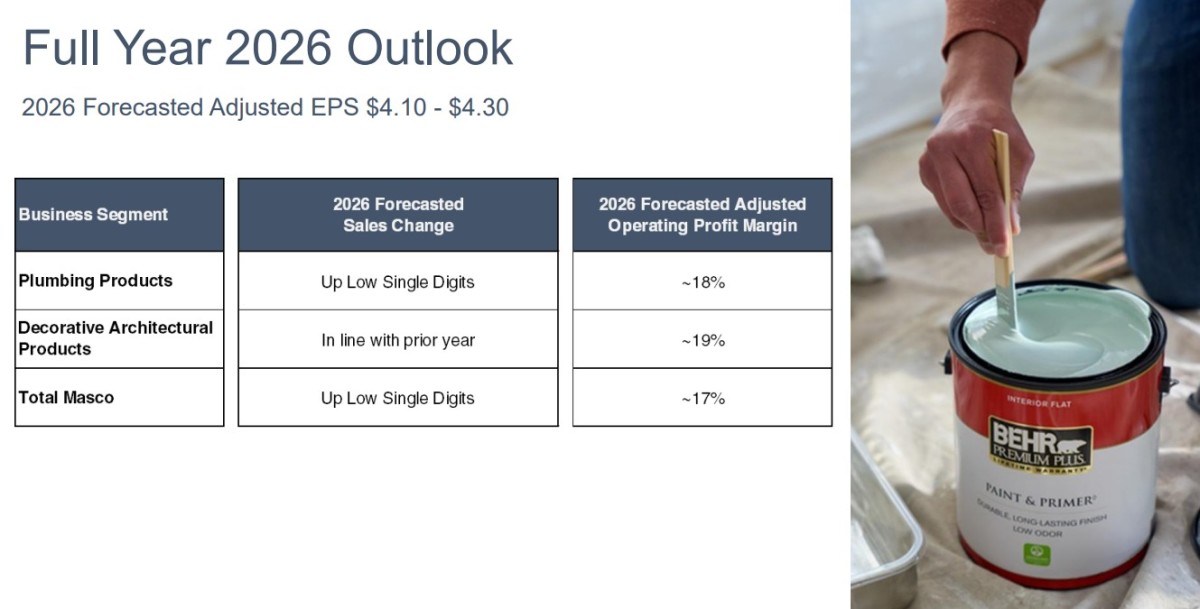
매스코가 연간 가이던스를 그대로 유지한 것이 얼핏 보수적으로 보일 수 있지만, 그 이면에는 하반기에 집중될 마진 개선 모멘텀이 숨어 있다. 매스코는 2026년 연간 조정 EPS를 4.10~4.30달러 범위로 재확인했다. 중간값 4.20달러는 애널리스트 컨센서스(4.16~4.17달러)를 소폭 상회한다.
배관 부문은 낮은 한 자릿수 매출 성장에 영업이익률 약 18%를, 장식 건축 부문은 매출 보합에 영업이익률 약 19%를 제시했다. 전사 기준으로는 낮은 한 자릿수 매출 증가와 영업이익률 약 17% 달성을 목표로 한다.
경영진은 마진 개선이 하반기에 집중될 것으로 전망한다. 전년도 초기 관세 도입에 따른 기저 효과와 비용 절감 조치의 효과가 하반기부터 본격화될 것으로 예상되기 때문이다. 또한 디지털 마케팅과 이커머스 분야의 전문 역량 센터 구축, 미국 내 보급률이 1%에 불과하지만 빠른 성장세를 보이는 헬스케어 관련 제품에 대한 전략적 집중도 중장기 마진 개선을 뒷받침하는 요소다. 가이던스를 올리지 않은 것은 석유화학 원료 인플레이션 등 하반기 불확실성에 대한 경영진의 신중한 판단이지, 사업 자신감의 후퇴가 아니라는 해석이 설득력을 얻는 이유다.
◆ 자본 배분 목표 상향과 탄탄한 재무 건전성
강화된 현금 창출 자신감은 자본 배분 계획에도 고스란히 반영됐다. 매스코는 자사주 매입 또는 인수합병을 위한 연간 자본 배분 목표를 기존 6억 달러에서 8억 달러 이상으로 상향 조정했다. 이를 뒷받침하기 위해 최대 5억 달러 규모의 신규 지연 인출 정기 대출도 확보했다. 1분기에만 310만 주를 2억 200만 달러에 자사주 매입했으며, 배당금을 포함해 주주에게 총 2억 6,700만 달러를 환원했다.
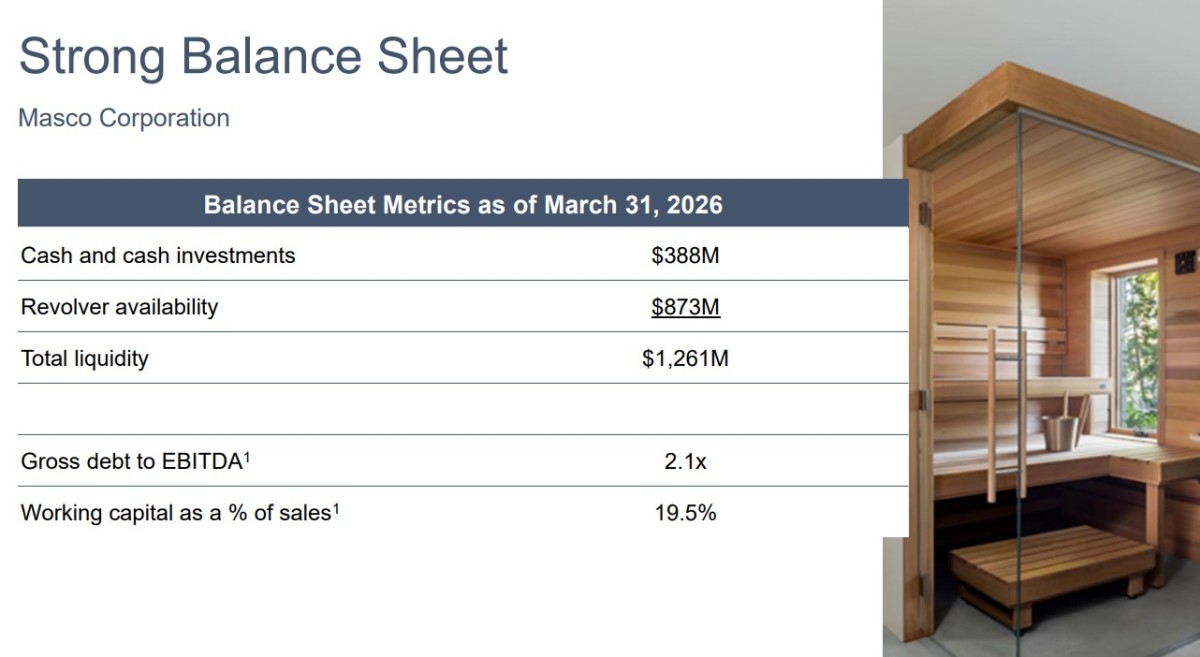
재무 건전성도 탄탄하다. 분기 말 기준 총 유동성은 현금 및 현금성 투자 3억 8,800만 달러와 회전 신용 가용액 8억 7,300만 달러를 합쳐 12억 6,100만 달러에 달한다. 총 부채 대비 EBITDA 비율은 2.1배로, 투자등급 신용을 유지하기 위해 설정한 2.5배 미만 목표를 여유롭게 밑돈다.
장기 전략 목표도 구체적으로 제시됐다. 연평균 3~5%의 유기적 매출 성장과 인수합병을 통한 1~3%의 추가 성장을 도모하며, 자사주 매입이 EPS 성장에 2~4%를, 배당금이 1~2%를 각각 기여해 연평균 약 10%의 EPS 성장을 달성한다는 청사진이다. 12년 연속 배당 증가 이력과 현재 1.73%의 배당수익률은 소득 중심 투자자들에게도 지속적인 매력을 제공한다.
◆ 월가 목표주가 줄줄이 상향
실적 발표 직후 월가 애널리스트들의 목표주가 조정이 잇따랐다.

트루이스트 증권은 '매수' 등급을 유지하면서 목표주가를 85달러에서 90달러로 올렸다. 매스코의 가격 및 비용 개선이 관세 관련 인플레이션을 지속적으로 앞지르고 있다는 점을 높이 평가하며, 물량 기준 수요가 보합세를 유지하는 것이 동종업체 대비 유리하다고 판단했다. 다만 순이익 실행력은 모범적이나, 더 많은 매출 성장이 이루어질 때 회사의 시장 인식이 한층 높아질 것이라는 단서를 달았다.
바클레이스는 '동일비중' 의견을 유지하면서도 목표주가를 65달러에서 78달러로 대폭 상향 조정했다. 배관 부문에서 나타난 예상 외의 가격·판매량 동반 강세를 그 이유로 들며, 이것이 강력한 실행력, 시장 점유율 확대 가능성, 소비자의 예상을 뛰어넘는 수요 비탄력성을 보여준다고 평가했다. 가이던스를 유지한 것은 인플레이션 위험을 고려할 때 적절한 판단이라고 덧붙였다.
제프리스는 73달러 목표주가로 '보유' 등급을 유지했다. 1분기 호실적에도 연간 가이던스를 유지한 것이 거시경제 및 지정학적 환경에 대한 경영진의 현실적 인식을 반영한다고 평가했다.
에버코어 ISI는 이보다 앞선 4월 13일 투자의견을 '시장 수익률 상회'로 상향 조정하고 목표주가를 78달러로 제시했다. 장식 건축 부문의 홈디포(HD)와의 가격-비용 중립적 관계가 지속적인 원가 관리를 가능하게 한다는 점과 신규 주택 건설에 대한 제한적 노출을 긍정 요인으로 꼽았다.
월가 전체로 보면 '보유' 의견이 우세하다. CNBC 집계에 따르면 23개 투자은행 중 2곳이 '강력 매수', 6곳이 '매수', 14곳이 '보유', 1곳이 '시장수익률 하회' 의견을 제시했다. 이들이 제시한 목표주가 평균은 22일 종가보다 4.18% 높은 77.05달러이며, 최고 목표주가는 96달러, 최저는 61달러다.
◆ 구조적 내러티브 위에 세워진 실적
매스코의 2026년 1분기 실적은 단순한 어닝 서프라이즈 이상의 메시지를 담고 있다. 미국 주택 자산 가치의 사상 최고 수준, 노후화된 주택 재고, 팬데믹 이후 억눌린 리모델링 수요라는 구조적 수요 기반 위에 효과적인 가격 전략과 비용 관리, 브랜드 파워가 결합해 이번 실적을 만들어냈다.
DIY 시장 약세와 원자재 가격 변동성, 중국 시장 부진이라는 역풍은 여전히 존재한다. 그러나 전문 시공 시장의 성장세, 하반기 기저 효과와 비용 절감의 본격화, 그리고 8억 달러 이상으로 확대된 자본 배분 능력은 매스코의 투자 논리를 한층 두텁게 뒷받침한다. 금리가 내리고 기존 주택 거래가 늘어날수록 이 구조적 순풍은 더욱 강해질 전망이다.
kimhyun01@newspim.com