전체기사 최신뉴스 GAM
KYD 디데이
홈 GAM 일반

속보

더보기

[GAM] ① 울타 뷰티, 경쟁 심화 우려에 월가 신중론 확산

기사입력 :

최종수정 :

※ 본문 글자 크기 조정

  • 더 작게
  • 작게
  • 보통
  • 크게
  • 더 크게

※ 번역할 언어 선택

호실적에도 월가 IB 목표주가 하향 잇따라
로열티 프로그램 성장과 글로벌 확장 계획
경쟁 심화에 뷰티 부문 시장 점유율 첫 하락
브랜드 구축·디지털 혁신 등 신성장 전략 추진

이 기사는 3월 21일 오후 4시51분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.

[서울=뉴스핌] 김현영 기자 = 미국 최대 화장품 소매업체 울타 뷰티(종목코드: ULTA)가 월가 예상을 웃도는 2024회계연도 4분기 실적을 발표했음에도 투자은행(IB)들의 향후 12개월 목표주가 하향 조정이 줄줄이 이어졌다. 뷰티 소매업계의 경쟁 심화 속 영업 마진이 압박받는 가운데 경영진이 2025회계연도 가이던스에서 매출 성장을 예측하면서도 주당순이익(EPS) 감소를 전망한 영향이 컸다.

울타 뷰티는 이번 실적 발표 자리에서 로열티 프로그램 성장과 글로벌 시장으로의 확장 노력에서 주목할 만한 성과를 거두었으나 시장 점유율 하락과 매출 감소, 인플레이션 압박과 같은 장애물에 직면해 있는 상황을 보여줬다. 경영진은 이러한 도전 과제에 대응하면서도 브랜드 구축과 디지털 역량 강화 등 성장 이니셔티브에 대한 전략적 투자를 강조하며 미래 경쟁력을 확보하겠다는 의지를 다졌다.
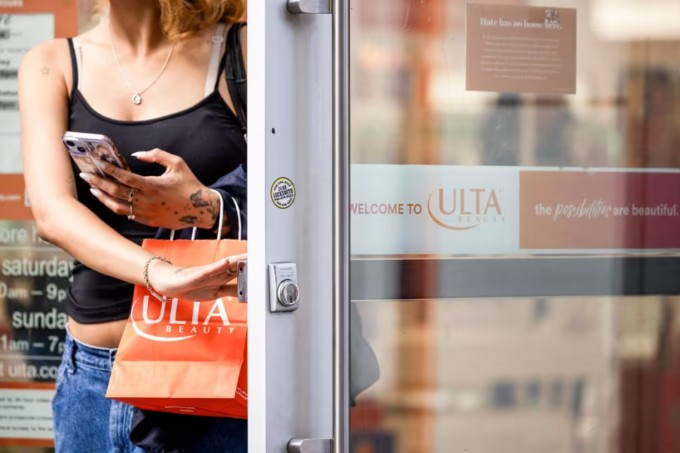
울타 뷰티 매장을 나서는 쇼핑객 [사진=블룸버그]

1990년 1월 설립돼 미국 일리노이주 볼링브룩에 본사를 두고 있는 울타 뷰티는 미국 전역에 퍼져있는 1400개 이상의 오프라인 매장과 온라인 채널을 통해 전 세계에서 공수한 다양한 브랜드의 뷰티 제품을 판매한다. 사업 초기에는 드럭 스토어와 유사한 형태였지만 1994년 뷰티 제품에만 주력하는 쪽으로 사업 모델을 바꾸었고, 매장 내에서 헤어케어 등 미용 서비스도 제공한다.

이번 실적 보고에서 긍정적인 부분은 2024년 울타의 로열티 프로그램이 3% 성장해 4460만명의 회원을 확보하면서 사상 최고 기록을 세웠다는 것이다. 경쟁이 치열한 시장에서 이 이정표는 브랜드파워를 강화하여 고객을 유치하고 유지할 수 있는 능력을 보여준다.

접근성을 높이기 위해 울타는 60개의 신규 매장과 함께 100개의 새로운 숍인숍 매장을 타겟(TGT)에 오픈했다. 2025년에는 멕시코와 중동으로 확장할 계획이며, 이는 글로벌 성장 전략의 중대한 발걸음으로 관심을 끌고 있다.

113억달러의 연간 매출과 38.84%의 매출총이익률을 유지하고 있는 울타는 2019년부터 지금까지 5억5000만달러의 비용 절감을 달성했으며, 향후 3년간 2억달러의 추가 비용 최적화를 목표로 하고 있다. 비용 절감은 회사가 어려운 경제 환경을 헤쳐나가는 데 있어 중요한 부분이다.

이번 실적 보고에서 부정적인 부분은 2024년에 처음으로 뷰티 카테고리에서 시장 점유율이 하락했다는 것이다. 이는 심화하는 경쟁 속에서 시장 지위를 유지하기 위한 전략적 조정이 필요하다는 우려를 불렀다.

지난 13일 공개된 실적보고서에 따르면 울타는 2월 1일 마감된 2024회계연도 4분기에 동일 매장 매출, 매출총이익률, 판매관리비(SGA) 개선에 힘입어 월가 예상을 크게 웃도는 주당순이익(EPS)을 기록했다. 4분기 EPS는 8.46달러로 월가 예상치(팩트셋 집계)인 7.13달러를 훌쩍 넘어섰다.

이 기간 순매출은 35억달러로 시장 예상치는 웃돌았으나 전년 동기 대비 1.9% 감소하며, 울타가 뷰티 카테고리에서 처음으로 시장 점유율을 잃었음을 가리켰다. 다만 이는 2.5% 감소 예상보다는 양호한 결과였다. 동일 매장 매출은 1년 전보다 1.5% 증가하며, 시장의 0.8% 증가 전망치를 앞질렀다.

4분기 이자 및 세전 이익(EBIT)은 5억1600만달러로 시장 예상치인 4억4100만달러를 웃돌았고, 매출총이익률은 38.2%로 시장 예상치인 37.1%보다 높았다. 이러한 긍정적인 결과에도 불구하고 회사의 2025회계연도 가이던스는 월가의 기대치를 충족시키지 못했다. 회사는 전년 대비 매출 성장을 예상하지만 EPS의 감소를 예상한다.

내년 1월 마감되는 2025회계연도에 대해 울타는 순매출이 115~116억달러, 주당 순이익은 22.50~22.90달러가 될 것으로 전망했다. 애널리스트들은 117억달러의 매출에 주당 23.51달러의 EPS를 추정하고 있었으나 가이던스 발표 이후 상당수가 이를 내려 잡았다. 회사는 동일 매장 성장률 전망치를 0~1%로 제시했는데, 이는 월가 예상치인 1.2%보다 낮은 수준이다.
울타 뷰티 쇼핑백 [사진 = 블룸버그]

중간값 기준으로 전년 대비 약 11% 감소할 것으로 예상되는 EPS 전망치는 울타 뷰티의 경쟁력 강화를 위한 대규모 투자를 고려한 수치다. 울타는 회사의 최근 실적 부진이 경쟁 심화와 빠르게 변화하는 소비자 트렌드에 기인한다고 설명하면서 이러한 상황을 타개하기 위한 '울타 뷰티 언리시드(Ulta Beauty Unleashed)' 성장 전략을 공개했다.

이 전략은 브랜드 구축, 개인화, 디지털 가속화라는 세 가지 성장 동력에 초점을 맞추고 있으며, 당장은 수익성을 압박할 것으로 예상되지만 장기적인 성장을 위해 필수적인 것으로 간주된다. 2025회계연도 자본 지출은 4억2500만~5억달러로 예상되며, 주로 신규 매장, 리모델링, 공급망 개선에 쓰일 예정이다.

회사가 제시한 가이던스가 컨센서스 추정치에 미치지 못하자 월가는 목표주가 하향 조정으로 대응했다. BMO 캐피털 마켓츠는 앞으로 울타의 재무 성과에 영향을 미칠 요소에 대한 더 명확한 가시성이 필요하다고 지적하며 '시장 수익률' 투자의견을 유지하면서 목표주가를 404달러로 낮췄다. 스티펠도 '보유' 투자의견을 유지하면서 목표주가를 400달러로 낮추었으며, 브랜드 구축 및 디지털 역량에 대한 울타의 투자가 2026회계연도에 주당순이익(EPS) 감소를 예상하는 이유라고 투자자들에게 설명했다.

파이퍼 샌들러는 '중립' 투자의견을 유지하면서 목표주가를 364달러로 낮추었으며, 예상보다 나은 전망에도 불구하고 단기적인 도전이 계속되고 있다고 언급했다. 바클레이스는 '동일 비중' 투자의견을 유지하면서 목표주가를 327달러로 낮추고 치열한 경쟁과 내부적 도전이 울타의 시장 점유율에 영향을 미치는 요인이라고 지적했다. 캐너코드 제뉴이티는 목표주가를 526달러로 낮추었지만 '매수' 투자의견을 재확인하며 울타 뷰티의 시장 점유율 회복 노력에 대한 낙관론을 표명했다.

월가의 투자의견을 종합하면 '보유'다. CNBC 집계에 따르면, 31개 투자은행(IB) 중에 3곳이 '강력 매수', 10곳이 '매수'를 추천했고, 17곳이 '보유' 의견을 냈다. '시장수익률 하회' 의견도 1곳에서 나왔다. 이들이 제시한 목표주가 평균은 412.13달러로 현재 주가보다 20.9% 높다. 월가 최고 목표주가는 526달러, 최저 목표주가는 310달러다.

울타 뷰티 주가는 지난해 3월 14일 574.76달러로 사상 최고치를 찍은 이후 빠른 속도로 후퇴하면서 올해 3월 13일에는 309.01달러로 52주 최저가를 기록했다. 20일 종가(340.89달러) 기준 시가총액이 158억1000만달러인 울타의 주가는 올해 들어 지금까지 21.62% 밀렸고, 1년 전과 비교하면 34.89% 하락했다. 고점 이후 주가 약세에 대해 팬데믹 이후 몇 년간 예상보다 높았던 화장품 수요가 정상화되고 있다는 우려가 주가에 부담으로 작용했기 때문이라는 분석이 나온다.

▶②편에서 계속됨

kimhyun01@newspim.com

[뉴스핌 베스트 기사]

사진
이형일 "반도체 호황에 올해 성장률 3% 중반" [방콕(태국)=뉴스핌] 오종원 기자 = 반도체 호황에 힘입은 수출·설비투자 확대가 올해 한국 경제의 성장률을 3% 중반까지 끌어올릴 수 있다는 이형일 부총리 겸 재정경제부 장관의 진단이 나왔다. 이 부총리는 설비투자 확대가 생산성 향상으로 이어지면서 잠재성장률도 하락 추세에서 벗어나 반등할 시점이 가까워졌다고 봤다. 19일 재경부에 따르면 이 부총리는 지난 16일(현지시간) 국제통화기금(IMF)·세계은행(WB) 연차총회 참석차 찾은 태국 방콕 퀸시리낏 컨벤션센터(QSNCC)에서 한국 동행기자단 간담회를 열고 이 같은 견해를 밝혔다. ◆ 수출·설비투자 호조..."잠재성장률 반등 임박" 이 부총리는 3분기 국내총생산(GDP) 공식 통계 발표를 앞두고 수출과 설비투자가 양호한 흐름을 보이고 있다는 점에 주목했다. 상반기에 이어 3분기에도 성장세가 뒷받침되면 연간 성장률이 예상보다 높아질 수 있다는 판단이다. 이 부총리는 지난 16일(현지시간) 국제통화기금(IMF)·세계은행(WB) 연차총회 참석차 찾은 태국 방콕 퀸시리낏 컨벤션센터(QSNCC)에서 한국 동행기자단 간담회를 진행하고 있다. [사진=재정경제부] 2026.10.19 jongwon3454@newspim.com 그는 올해 성장률이 IMF 전망치인 3.3%를 웃돌 것으로 예상하면서 "남은 기간 대외적인 새로운 이벤트가 발생해 큰 영향을 주는 게 아니라면 3% 중반도 가능할 수 있겠다"고 말했다. '3% 중반'의 구체적인 범위를 묻는 추가 질문에는 3.4~3.6%를 의미한다고 설명했다. 정부는 앞서 지난 7월 발표한 '하반기 경제성장전략'에서 올해 성장률 전망치를 2.0%에서 3.0%로 상향 조정한 바 있다. 잠재성장률에 대해서도 반등 가능성을 제시했다. 반도체 수요에 비해 공급이 부족해 격차를 메우기 위한 투자가 이어지고 있으며, 이 같은 설비투자 호조가 내년에도 지속될 수 있다는 설명이다. 이 부총리는 "최근 성장세나 성장 구성을 보면 잠재성장률이 계속 하락하는 추세를 벗어나 반등할 수 있다고 생각한다"며 "그 시기가 다가오고 있고, 어찌 보면 임박했다고도 생각한다"고 밝혔다. 설비투자 확대가 시차를 두고 생산성을 높여 경제의 기초적인 성장 능력을 끌어올릴 수 있다는 취지다. 다만 구체적인 잠재성장률 수준은 외부 기관의 추계 결과를 지켜봐야 한다고 덧붙였다. 16일(현지시간) 태국 방콕 QSNCC에서 한국 동행기자단 간담회가 진행되는 모습. [사진=재정경제부] 2026.10.19 jongwon3454@newspim.com ◆ 경제전망 연 3회 검토...하반기 성장전략도 변화 예고 정부의 경제전망 발표 방식도 손질할 뜻을 밝혔다. 현재 연말과 이듬해 6월 말~7월 초에 전망을 발표하는 방식을 바꿔, 내년부터 전망 횟수를 늘리는 방안을 검토하고 있다. 이 부총리는 경제 여건이 빠르게 변하는 상황에서 연 2회 전망이 적절한지 고민하고 있다며 "내년부터는 전망을 좀 더 자주 해야겠다는 생각"이라고 말했다. 구체적으로는 연말에 다음 해 경제전망을 발표한 뒤 해당 연도에 두 차례 수정·보완해 총 세 번 제시하는 방안을 거론했다. 분기별 발표를 뜻하는 것은 아니며, 추가 전망을 언제 내놓을지는 더 검토해야 한다고 설명했다. 이에 따라 하반기 경제성장전략의 구성과 발표 방식도 달라질 수 있다. 연말에는 경제 운용 방향과 주요 정책과제를 종합적으로 제시하되, 중간 전망에서는 달라진 여건에 맞춰 보완이 필요한 분야의 대책을 마련하겠다는 구상이다. 이 부총리는 "대규모 작업을 한 번 더 하기보다는 경제전망을 좀 더 정확하게 하고, 추가적인 보완이 필요한 부분에 대응방안을 내는 쪽이 바뀐 현실에 맞는 것 같다"고 설명했다. 이어 "지금 생각이 연말까지 그대로 가면 '하반기'라는 이름의 경제성장전략은 내년에는 보기 어렵지 않을까 생각한다"고 덧붙였다. jongwon3454@newspim.com 2026-10-19 10:00
사진
李 지지율 37.3%…강력범죄·민생 강조, 3주만에 반등 [서울=뉴스핌] 박찬제 기자 = 이재명 대통령의 국정수행 지지도가 3주 만에 올라 37.3%로 집계됐다는 여론조사가 19일 발표됐다. 리얼미터가 아시아경제 의뢰로 지난 12∼16일 전국 18세 이상 2520명을 대상으로 조사한 결과 이 대통령의 국정수행에 대한 긍정 평가는 지난주보다 2.1%포인트(p) 오른 37.3%였다. 부정 평가는 전주 대비 1.0%p 내린 60.4%, '잘 모름'은 2.3%였다. 이재명 대통령이 17일 오후 부산광역시 아시아드주경기장에서 열린 106회 전국체육대회 개회식에서 인사하고 있다. [사진=대통령실] 지지율 반등은 인천 흉기 난동 사건 이후 이 대통령이 주문한 강력범죄 특단 대책과 주거와 일자리·금융 등 민생 정책 강조가 긍정적인 영향을 미친 것으로 분석됐다. 다만 리얼미터는 "주 후반 증시 급락으로 금융 시장의 불안감이 확산하면서 지지율이 하락세로 돌아서며 상승 폭을 일부 반납한 것으로 보인다"고 판단했다. 지난 15∼16일 전국 18세 이상 유권자 1005명을 대상으로 한 정당 지지도 조사에서 더불어민주당은 36.2%, 국민의힘은 40.9%를 각각 기록했다. 민주당은 지난 조사 대비 0.7%p 올랐고, 국민의힘은 0.4%p 떨어졌다. 리얼미터는 국민의힘 지지도에 대해 "주진우 의원의 '골프 특검법' 추진을 둘러싼 정쟁 논란과 용인갑 재투표 여부를 두고 벌어진 지도부 충돌 등 당내 갈등이 겹치면서 대구·경북과 70대 이상, 보수층 등 전통 지지층의 이탈로 이어져 소폭 하락한 것으로 보인다"고 설명했다. 민주당에 대해 리얼미터는 "북한 지뢰 도발 규탄과 안보 대응 등이 일부 지지 확대로 이어진 데다, 야당 내부 갈등과 정치 공방에 대한 반감이 반영되면서 소폭 상승한 것으로 보인다"고 분석했다. 조국혁신당은 지난주보다 0.6%p 오른 6.9%를 기록했다. 개혁신당은 1.8%, 진보당은 1.1%다. 기타 정당은 2.2%, 무당층은 11.1%로 조사됐다. 대통령 국정수행 지지도 조사의 표본 오차는 95% 신뢰수준에 ±2.0%p, 응답률은 2.7%였다. 정당 지지도 조사의 표본오차는 95% 신뢰수준에 ±3.1%p, 응답률은 2.7%였다. 두 조사 모두 무선 100% 자동응답 방식으로 진행됐다. 자세한 내용은 중앙선거여론조사심의위원회 홈페이지를 참조하면 된다. pcjay@newspim.com 2026-10-19 08:33
기사 번역
결과물 출력을 준비하고 있어요.
종목 추적기

S&P 500 기업 중 기사 내용이 영향을 줄 종목 추적

결과물 출력을 준비하고 있어요.

긍정 영향 종목

  • Lockheed Martin Corp. Industrials
    우크라이나 안보 지원 강화 기대감으로 방산 수요 증가 직접적. 미·러 긴장 완화 불확실성 속에서도 방위산업 매출 안정성 강화 예상됨.

부정 영향 종목

  • Caterpillar Inc. Industrials
    우크라이나 전쟁 장기화 시 건설 및 중장비 수요 불확실성 직접적. 글로벌 인프라 투자 지연으로 매출 성장 둔화 가능성 있음.
이 내용에 포함된 데이터와 의견은 뉴스핌 AI가 분석한 결과입니다. 정보 제공 목적으로만 작성되었으며, 특정 종목 매매를 권유하지 않습니다. 투자 판단 및 결과에 대한 책임은 투자자 본인에게 있습니다. 주식 투자는 원금 손실 가능성이 있으므로, 투자 전 충분한 조사와 전문가 상담을 권장합니다.
안다쇼핑
Top으로 이동