이차전지·화학사업 수익성 악화 지속
내년부터 신사업 중심 성과 가시화 기대
[서울=뉴스핌] 김아영 기자 = 주요 사업의 업황 회복이 지연되면서 SKC가 올해 3분기도 흑자 전환에 실패했다. 사업별 경쟁력을 강화해 내년 이후부터 실적을 개선하겠단 계획이다.
◆ 흑자 전환 또 실패…'캐즘·화학 사업 부진' 직격탄
SKC는 올해 3분기 연결 기준 영업손실 620억원이 발생한 것으로 잠정 집계됐다고 5일 공시했다. 전년 동기 대비 적자가 유지된 것이다.
같은 기간 매출은 4조623억원으로 지난해 같은 기간보다 22.5% 늘었다. 순손실은 495억원으로 적자폭이 축소됐다.
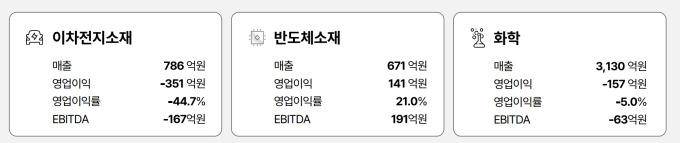
부문별로 살펴보면 특히 배터리 소재 부진은 지속됐다. 이차전지 소재는 올해 3분기 매출 786억원, 영업손실 351억원을 기록했다. 영업손실률은 44.7%에 이른다.
전기차 캐즘(일시적 수요 정체)이 지속되고 있는 가운데 가동률이 떨어지며 고정비 부담이 가중된 영향이 컸다. 고객사 재고 조정으로 인해 IT및 에너지저장장치(ESS)향 판매도 감소한 것으로 나타났다.
화학 사업도 부진을 이어갔다. 매출 3130억원, 영업손실 157억원을 기록했다. 환율로 인해 수익이 다소 감소했으며 해상운임 상승에 따른 비용도 증가했다. 다만, 주력 제품인 프로필렌글리콜(PG)은산업용 수요 확대로 풀 캐파 판매 수준을 유지하고 있다.
반면, 반도체 소재 사업은 매출 671억원, 영업이익 141억원으로 집계됐다. 영업이익률은 21%로 집계됐다. 특히 테스트 소켓 사업을 하는 ISC가 주축으로 자리잡으며 실적을 견인했다. 연초부터 추진해온 비메모리 양산용 매출 성장이 지속됐으며 인공지능(AI) 서버 관련 매출이 전분기 대비 35% 증가해 성장을 부추겼다. SK엔펄스의 주력 품목인 CMP패드 등도 손익분기점에 도달했다.
◆ 내년 이후 실적 개선 기대…"사업 경쟁력 강화"
SKC는 내년 이후부터는 실적이 개선될 것으로 전망했다. 사업별 경쟁력 강화와 투자 조정을 병행할 것으로 관측된다. 특히 글라스 기판 등 신사업 부문이 빛을 발할 것으로 예상된다.
특히 동박 자회사 SK넥실리스의 성장이 기대된다. SK넥실리스는 중화권 대형 고객사의 판매 개시 및 주요 고객사와의 중장기 공급계약 체결을 앞두고 본격적인 매출 확대를 위한 채비에 나서고 있다. 이로 인해 말레이시아 공장 가동률을 큰 폭으로 끌어 올려 원가 구조 개선을 실현할 예정이다.
 |
이날 실적 발표 이후 진행된 콘퍼런스콜에서 SKC 관계자는 말레이시아 동박 공장과 관련해 "올해 가동하면서 고객사들의 인증을 받고 있고 내년 상반기까지 주요 고객사의 인증이 순차적으로 완료되면서 유의미한 가동률 상승이 예상된다"며 "내년 상반기에는 EBITDA(상각 전 영업이익) 흑자 달성이 가능할 것"이라고 밝혔다.
이어 "다만 전체 동박 사업으로 봤을 때는 본격적인 손익 턴어라운드까지는 시간이 좀 더 필요할 것"이라고 덧붙였다. 이에 SKC는 넥실리스가 손익 전환 시점까지 버틸 수 있는 재무적 체력을 높이기 위한 작업을 병행하고 있다. 재무 안정화를 위해 7000억원 유상증자를 진행했고, 박막 사업 등 사업 유동화를 통한 자구책도 검토하고 있는 것으로 파악됐다.
투자도 유연하게 조정 중이다. SKC 관계자는 "동박사업에 올해 집행된 캐펙스(설비투자)는 약 4700억원 정도로 최근 3개년 평균으로 보면 말레이시아와 폴란드 증설 쪽에 약 6000억원 가량이 매년 소모된 바 있다"며 "내년은 약 1000억원 이하 수준으로 대규모 투자가 없을 것"이라고 말했다.
이어 "폴란드 공장은 2021년도에 5만t 캐파 증설을 계획하고 추진했는데 추진 과정에서 유럽 시장의 전기차(EV) 수요가 둔화하는 데다가 고객사들의 유럽 공장 램프업 일정들이 지연되는 부분들을 종합적으로 고려해 증설 일정을 전략적으로 조율하고 있다"고 설명했다.
반도체 소재사업에서는 앱솔릭스의 글라스기판 사업이 내년 고객사 양산을 목표로 하고 있다.
SKC 관계자는 "미국 현지에서 공장 생산 설비 설치를 완료한 상태로 글로벌 최초로 진행하고 있는 부분"이라며 "고객사 승인용 샘플 제작을 위한 준비에 매진하고 있다"고 말했다.
이 관계자는 "고객사와 관계 때문에 구체적인 진행 상황을 모두 밝힐 수 없지만, 많은 고객사가 이 라인을 통해 샘플을 제작해달라는 요청하고 있다"며 "다만 라인 자체의 규모가 크지 않다 보니 모두 대응하기는 어렵고, 핵심 고객사들이 요구하는 제품 샘플을 만들어 내부 평가 진행한 뒤 내년 고객사로부터 양산 승인을 받는 것을 목표로 하고 있다"고 설명했다.
SKC는 SK그룹 차원에서 진행 중인 리밸런싱(사업 재편)에 동참하며 효율성 극대화에 집중할 방침이다. SK그룹은 연초부터 강도 높은 그룹 재편 과정을 진행 중이다.
SKC는 그룹 차원에서 진행 중인 리밸런싱 대상인 모든 사업 분야를 영위하고 있다. 화학 부문은 그룹 차원에서 시너지 강화를 위한 옵션을 검토 중이고, 반도체는 SK하이닉스와 협력해 테스트소켓, 글라스 기판 산업 성장 기반을 위해 노력하고 있다.
다만, 현재 적자를 기록 중인 동박사업의 경우 그룹 내 시너지 창출이라는 개념보다는 SKC 차원에서 판매 확대와 넥실리스 차원에서의 원가구조 개선을 통한 자생력 구축에 조금 더 집중하고 있다.
SKC 관계자는 "하반기 턴어라운드를 전망했지만, 여전히 업황 회복이 어려운 상황"이라면서 "스스로를 깊이 되돌아보고 새롭게 나아가는 회과자신(悔過自新)의 자세로 주력사업의 기초체력과 경쟁력을 강화해 나가겠다"고 강조했다.
aykim@newspim.com