전체기사 최신뉴스 GAM
KYD 디데이
금융

속보

더보기

은행채 발행, 자기자본 5배까지 허용…자회사 출자 20% 확대

기사입력 :

최종수정 :

※ 본문 글자 크기 조정

  • 더 작게
  • 작게
  • 보통
  • 크게
  • 더 크게

※ 번역할 언어 선택

[뉴스핌=김지유 기자] 은행채 발행한도가 현재 자기자본의 3배 이내에서 5배 이내로 상향 조정된다. 상환기간도 현재는 1년 이상이 돼야 하지만, 앞으로는 이러한 제한이 폐지돼 단기채 발행도 가능해진다. 또 은행의 자회사 출자한도가 20%까지 가능해져 은행의 해외진출이 촉진될 전망이다.

금융위원회는 14일 이 같은 내용을 포함한 '은행법 시행령 일부개정령안' 입법예고 및 '은행업감독규정·은행업감독업무시행세칙 일부개정안' 등의 변경을 예고한다고 밝혔다.

현행법에는 은행채 발행을 자기자본의 5배 이내에서 구체적 사항은 시행령으로 정한다고 돼 있다. 이에 따라 금융위는 은행채 발행을 자기자본의 3배까지만 허용되도록 시행령에서 규정해왔다. 채권을 너무 많이 발행해서 자금을 조달하는 것은 위험하다고 판단해왔기 때문이다.

금융위는 현재도 자기자본의 3배까지 은행채를 발행한 곳은 없지만, 미래에 대비해 이 같은 규제가 이러한 규제를 풀고 한도를 높여 놓아야 한다고 판단해 이를 개선키로 했다.

이윤수 금융위 은행과장은 "현재 은행을 제외한 다른 분야의 경우 상법에서 사채 발행 제한을 다 없앴다"며 "은행채 발행 한도도 자율로 둘까 했었는데 국회에서 은행은 좀 리스크 관리를 해야 하는 것 아니냐고 해서 법상 상한(자기자본의 5배)은 살려두기로 했다"고 설명했다.

◆우리은행, 출자한도가 자기자본의 12%까지 차 있어

은행의 자회사 출자한도도 현재 자기자본의 15% 이내로 제한되고 있지만, 이 역시 20%까지 한도를 높이기로 했다. 현재도 자기자본의 15%까지 출자한도가 찬 곳은 없지만, 우리은행의 경우 자기자본 12%까지 출자한도가 차 있다.

금융위는우리은행처럼 지주계열사가 은행 자회사로 변경되면서 자회사 출자규모가 증가해 향후 적극적인 해외진출 추진에 애로가 될 소지가 있다고 판단, 선제적으로 범위를 넓히기로 했다.

이 과장은 "우리은행이 지주체제로 있을 때는 지주가 투자를 했었는데 지주체제가 아닌 은행 자회사로 바뀌면서 출자한도에 문제가 생길 수 있게 됐다"며 "출자한도를 넓혀 해외진출을 계획할 때 감안할 수 있도록 하고, 출자수요 증가에 유연하게 대비할 수 있도록 제도를 선제 정비하기로 했다"고 말했다.

◆은행 겸영가능 업무, 네거티브 방식으로 규정키로

은행의 겸영가능 업무에 대한 규율도 기존 포지티브(positive) 방식에서 네거티브(negative) 방식으로 바뀐다. 포지티브는 허용되는 사항을 일일이 열거한 것인 반면, 네거티브는 특정 사항만 제한적으로 금지하고 나머지는 모두 규제를 풀어주는 방식이다.

이번 개선에 따라 앞으로는 금융 관련 법령에 따른 금융업으로서 인허가·등록받은 업무를 영위할 수 있게 된다. 예를 들어 자본시장·보험·여신전문 등 분야에서 은행에 금융업무 인허가·등록시 굳이 은행법을 추가로 개정하지 않아도 된다.

◆외은지점, 외화자금 매각 대상 국내은행으로 확대…원화예대율 규제도 완화

외국은행이 국내지점을 신설할 때 외화자금을 매각할 수 있는 대상도 기존 한국은행에서 한은을 포함한 국내은행으로 확대된다.

외은지점에 대한 원화예대율 규제도 완화돼 본·지점 간 장기차입금(만기 1년 초과)은 예대율 산정시 예수금으로 인정받게 된다. 예대율은 은행의 예금잔액에 대한 대출금잔액의 비율을 뜻한다.

현재는 외은지점의 경우에도 원화대출금이 2조원을 초과하면, 원화대출금과 예수금의 비율을 100% 이하 예대율로 규제하고 있다.

이 과장은 "외은지점은 대부분 개인금융 취급하지 않아서 예수금 규모 작다"며 "규모가 좀 있는 곳들은 대출자체가 커지면 예비율 충족이 기본적으로 불가능한 문제점 등 기업금융에 애로가 있다"고 설명했다.

이밖에 ▲장외파생상품 판매 관련 자본시장법과의 중복규제 삭제 ▲꺾기 규제대상에 일임형 개인종합자산관리계좌(ISA) 추가 ▲수협에 대한 바젤Ⅲ 적용시기 유예(올해 12월 → 내년 12월) ▲은행임직원 대출규제 면제대상에 오피스텔 추가 등 제도도 변경된다.

◆조건부자본증권 발행에 관한 법률 등 시행령 구체화

나아가 지난달 3월 국회 본회의를 통과한 법안들에 대한 시행령도 마련됐다.

앞서 은행·지주회사의 조건부자본증권(코코본드) 발행에 대한 법적 근거가 마련됐었다. 

조건부자본증권은 은행이 부실금융기관으로 지정된 경우 등 예정된 사유가 발생하면 자동으로 상각되거나 은행·지주회사의 보통주로 전환되는 사채이다.
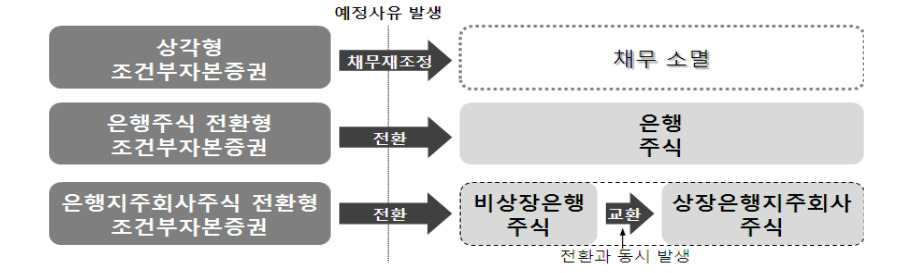
조건부자본증권 발행 유형 등 <사진=금융위원회>

개정 은행법에서는 조건부자본증권은 ▲상각형 ▲은행주식 전환형 ▲은행지주회사주식 전환형의 세 가지로 구분했다. 또 이사회 결의를 거치도록 하는 등 비상장법인 은행의 조건부자본증권 발행 근거를 명확히 제시했다.

다만 '은행지주회사주식 전환형'은 상장법인인 은행지주회사가 비상장법인인 은행을 100% 완전지배하는 경우에만 발행을 허용했다. 조건부자본증권이 은행지주회사 주식으로 전환될 경우 은행지주회사 주주의 지분이 희석될 가능성이 있다는 점을 고려했기 때문이다.

이번 시행령에서 예정사유를 ▲부실금융기관 지정 ▲경영개선명령 ▲기타 발행인이 미리 정한 일정한 조건 충족시 중 어느 하나에 해당해야 한다고 감독규정에 정했다.

또 은행지주회사주식 전환형 조건부자본증권의 전환 및 교환 효력발생일을 10영업일(상각형 및 은행주식 전환형은 3영업일)로 정했다.

은행의 자본금 감소를 '신고'에서 '승인'사항으로 전환한 법안에 대해서는 승인신청서에 담기는 주요사항 및 첨부서류 등을 규정했다.

이밖에도 ▲불건전 영업행위 금지의무 ▲금융사고 예방대책 반영의무 ▲고객응대직원 보호 등 법안의 시행령에도 구체적 사항을 담았다.

금융위는 이날 발표한 내용들에 대해 다음달 4일까지 입법예고를 한다. 이후 규제개혁위원회・법제처 심사, 차관회의・국무회의를 거쳐 오는 7월 30일 시행할 예정이다. 다만 자회사 출자한도 상향 및 고객응대직원 보호조치는 6월 30일 시행한다.


[뉴스핌 Newspim] 김지유 기자 (kimjiyu@newspim.com)
[관련키워드]

[뉴스핌 베스트 기사]

사진
앤스로픽·오픈AI 'AI 감속론'의 속내는? [서울=뉴스핌] 이홍규 기자 = 앤스로픽의 다리오 아모데이 최고경영자(CEO)가 지난주 12일 내놓은 인공지능(AI) 개발 감속론에 오픈AI의 샘 올트먼 CEO와 xAI 모회사 스페이스X의 일론 머스크 CEO가 잇달아 동조했다. 경쟁 관계인 3사 수장이 최상위 모델의 성능 개선 속도를 늦추자는 데 공개적으로 뜻을 같이한 것은 처음이다. 다만 업계의 시선은 감속 선언에 붙은 조건에 쏠린다. 아모데이 CEO의 제안이 자발적 제동에 머물지 않고 정부 규제 요구와 한 묶음으로 제시됐다는 점에서다. 업계에서는 규제를 동반한 감속은 개방형 모델과 후발 주자의 진입로를 좁히기 위함이라는 비판이 나온다. 지난달 오픈AI·앤스로픽의 개방형 제한 로비가 '사다리 걷어차기' 논란을 부른 데 이어 같은 구도가 감속론을 매개로 되풀이된 양상이다. 3사만 속도를 늦추면 개방형이 격차를 좁히는 결과만 남는 만큼 개방형까지 같은 규제에 묶어야 감속이 성립한다는 셈법이 규제 요구의 배경으로 지목된다. ◆3단계안과 부속 조치 아모데이 CEO의 에세이 '우리는 프론티어(최상위 성능 모델)의 속도를 조절해야 한다'는 3단계 구조로 짜여있다. 1단계는 앤스로픽이 단독 이행을 약속한 조치로 제3자 평가 기관에 내부 위험평가팀에 준하는 상시 접근권과 평가 결과 공개권을 준다. 같은 의무를 다른 개발사에도 지우도록 정부에 요구하는 내용이 함께 붙어 있다. 2단계는 미국 최상위 모델 개발사 전체에 대한 정부 규제를 기본으로 삼되 입법 지연에 대비해 개발사 간 자발적 기준 마련을 병행하는 내용이고 3단계는 국제 공조다. 앤스로픽이 스스로 지는 부담은 평가자 수용에 그친다. 다리오 아모데이 앤스로픽 CEO의 개인 웹사이트에 게시된 에세이 'We Must Pace the Frontier' 갈무리 [사진=아모데이 CEO 개인 웹사이트] 2단계에 함께 담긴 부속 조치들이 개방형 진영을 자극했다. 아모데이 CEO는 중국과의 격차 이상으로 감속하면 안보 위험이 생긴다며 반도체 수출통제 강화와 무단 증류(한 모델의 출력으로 다른 모델을 훈련하는 기법) 단속, 가중치(모델이 학습한 결과를 담은 핵심 수치) 도난 방지를 요구했다. 표적은 중국이지만 다른 모델의 출력을 훈련에 활용하는 증류가 널리 쓰이는 개방형 생태계에서는 무단 증류의 규제 범위를 넓게 잡을 경우 통상적인 모델 개발 기법까지 제한될 수 있다는 것이 개방형 진영의 우려다. ◆개방형 추격과 감속 딜레마 감속 주장의 '저의'를 따지기에 앞서 살펴야 할 것은 규제를 동반한 감속 주장이 나온 배경이다. 개방형의 추격 속도가 아모데이 CEO에게 규제 없는 감속을 허용하지 않는다. AI 모델 이용 중개 플랫폼 오픈라우터에 따르면 미국 이용자가 요청한 토큰 처리량 가운데 개방형 비중은 작년 9월 26%에서 지난달 60%로 높아졌다. 유럽연합 이용자의 개방형 비중도 같은 기간 16%에서 65%로 상승했다. 가성비로 시장을 파고드는 개방형 모델 앞에서 3사만의 감속은 점유율 양보와 다르지 않다. 앤스로픽의 공동창립자인 다리오 아모데이 최고경영자(CEO) [사진=블룸버그통신] 폐쇄형 3사만 속도를 줄이면 개방형과의 성능 격차가 좁혀지는 시간만 짧아진다. 기술 우위로 높은 기업가치를 떠받치는 회사가 스스로 감속을 선언하는 것은 자기 약화에 가깝다. 에세이에는 자기 약화를 피하는 장치가 들어 있다. 아모데이 CEO는 훈련 중단이 아니라 안전 검증 시간 확보가 목적이라고 했다. 감속 대상은 외부 공개 모델의 역량 향상 속도이고 내부 연구는 제약에서 비켜난다. 폐쇄형은 공개 시점만 조절하면 되지만 공개 자체가 사업 방식인 개방형은 공개를 늦추면 남는 것이 없다. 규제를 동반한 감속이 개방형에 지우는 부담은 준수 조건에서 한층 커진다. 아모데이 CEO가 제시한 제3자 평가자 상주 방식은 모델을 자사 서버에 두고 API로 제공하는 구조에서만 작동한다. 누가 쓰는지 확인하고 위험한 사용을 감시하며 접근을 차단하고 문제 모델을 서비스에서 내리는 일은 서버를 통제하는 개발사만 할 수 있다. 가중치를 공개한 개발사는 수정·재배포된 복사본을 회수할 방법이 없다. 해당 조건이 강제되면 개방형은 결국 존재 방식 자체가 문제가 될 수 있는 셈이다. ◆진입장벽 논란과 '규제 포획' 공방 앤스로픽이 6월 내놓은 규제 프레임워크의 적용 기준도 논란이다. 훈련 연산량이 10의 25제곱 플롭을 초과하고 연간 AI 매출 5억달러 또는 연구개발비 10억달러가 넘는 기업을 대상으로 삼는다. 소규모 개발사는 면제되는 구조지만 문제는 기준선을 넘는 순간부터다. 문턱을 넘자마자 비용과 기간을 가늠하기 어려운 승인 절차에 들어가야 한다면 투자자와 창업자로서는 문턱 아래 머무는 편이 합리적 선택이 된다. 소규모로 남는 것은 허용하되 대형사로 성장하는 길은 막는 면제 조치가 된다. 샘 올트먼 오픈AI 최고경영자(CEO) [사진=블룸버그통신] 백악관에서 감속론을 공개 비판한 인사는 데이비드 색스 대통령 과학기술 자문 공동의장이다. 색스 공동의장은 감속 선언 다음 날인 13일 소셜미디어 엑스(X)에서 "다리오가 프론티어 속도를 조절하자고 썼고 샘이 동의했다. 그렇게 해라. 당신들이 프론티어다"고 했다. 두 회사가 점유율·매출·성능 어느 기준으로 봐도 최상위 모델 시장을 사실상 둘이 나눠 갖고 있으니 남을 규제할 것 없이 스스로 늦추면 된다는 논리다. 감속의 대가로 원하는 규제 틀을 얻으려는 시도는 규제 포획(규제가 기존 강자의 이익 보호 수단으로 변질되는 것)에 해당한다고 했다. 색스 공동의장의 규제 포획 비판은 지난달 아모데이 CEO와의 엑스 공방에서 이미 구체화된 바 있다. 당시 그는 앤스로픽이 요구하는 사전 심사 체제를 'AI를 위한 차량국(DMV)'에 빗댔다. 모델을 내놓을 때마다 정부 시험과 승인을 기다려야 한다면 대응 인력과 자금을 갖춘 대형사만 대기열을 견디고 후발 주자는 출시 자체가 늦어진다는 논리다. 안전을 명분으로 한 심사 요건이 기존 강자에게 유리한 경쟁 규칙으로 굳어진다는 지적이 감속론에서도 되풀이된 셈이다. ◆반독점 면제 요청 문턱 규제 포획 논란과 별개로 규제를 동반한 감속은 현행법의 문턱부터 넘어야 한다. 와이어드에 따르면 오픈AI는 최근 수주간 의회 의원들에게 업계 차원의 감속 조율이 합법인지 지침을 요청했다. 경쟁사 간 개발 속도 합의는 일종의 생산량 제한에 해당해 반독점법 위반 소지가 있다는 것이 법조계 일각의 해석이다. 7월 초당파 의원들이 안전·보안 협력에 반독점 예외를 두는 법안을 발의했으나 하원 법사위원회에 계류 중이다. 아모데이 CEO의 반독점 면제 요청은 현행법 아래 조율이 자동으로 합법이 아니라는 점을 인정한 것이기도 하다. 일론 머스크 테슬라 최고경영자 [사진=블룸버그통신] 법적 문턱을 넘더라도 실행 시점은 정해지지 않았다. 포브스는 에세이가 제3자 평가자 도입 시한을 명시하지 않은 점을 짚었다. 아모데이 CEO가 요청한 반독점 면제도 정부가 받아들일 의무가 없어 거부되면 2단계는 시작조차 어렵다. 반독점법을 거론하는 것 자체가 두 회사의 협력 회피를 가리기 위한 구실이라는 시각도 있다. 면제가 나올 가능성이 낮다는 점을 알고 요청한 것이라면 감속은 처음부터 이행 의사 없이 내건 조건부 약속에 가깝다. 공동 제안서조차 만들지 않은 채 규제 요청부터 앞세운 순서가 의심의 근거로 언급된다. ◆백악관 입장과 개방형 반응 앤스로픽의 규제 요청은 지난달 백악관이 한 번 거절한 내용과 같다. 백악관이 지난달 확정한 자발적 AI 심사 틀은 대상을 폐쇄형 최상위 모델로 한정했다. 개방·폐쇄를 가리지 않는 시험을 요구했던 앤스로픽으로서는 폐쇄형 최상위 모델만 심사받고 개방형은 빠지는 결과가 됐다. 에세이에서 거론된 2단계가 정부에 요구하는 것은 모든 최상위 모델 개발사에 같은 기준을 강제하라는 내용이다. 폐쇄형에 그친 심사 대상을 개방형까지 넓혀 달라는 요구를 감속론의 이름으로 다시 낸 셈이다. 데이비드 색스 백악관 대통령 과학기술 자문 공동의장 [사진=블룸버그통신] 개방형 진영의 대응은 규제 확대 요구를 맞받아치는 형태로 나왔다. 오픈소스 개발자 제이크 골드는 공개서한에서 "진심이라면 가중치를 공개하라"고 했다. 개방형을 심사 대상에 넣자는 요구에 폐쇄형도 가중치를 공개해 외부 검증을 받으라고 맞선 것이다. 개방형 모델 공유 플랫폼 허깅페이스의 클렘 들랑그 CEO도 감속 자체에는 동의했지만 규제 대상 확대에 대한 찬반은 명시하지 않았다. 감속의 필요성은 인정하더라도 감속의 조건을 폐쇄형 진영이 정하는 구도는 받아들이지 않겠다는 것이 개방형 진영의 입장으로 읽힌다. ◆IPO 시기와 겹친 감속론 감속론의 저의를 둘러싼 근본적 물음은 왜 지금이냐에 있다. 최상위 모델 개발사들은 이전 세대 훈련 비용을 회수하기 전에 다음 세대에 더 큰 자본을 투입하기를 거듭해 왔다. 로이터통신에 따르면 오픈AI의 GPT-6 아스트라는 내부 다량 사용 직원 기준 하루 7000달러어치 토큰이 소모된다고 한다. 기술 투자자 마틴 바르사브스키는 엑스에서 "[3사가 다른 건 몰라도] 서로 벌이는 경주가 모두를 파산시킬 수 있다는 데는 동의할 것"이라고 썼다. 감속 합의의 실제 동기가 안전이 아니라 비용에 있다는 지적이다. 감속 선언과 상장 절차 연기가 비슷한 시점에 나온 점은 의심을 뒷받침하는 정황이다. 앤스로픽은 지난주 예정됐던 증권신고서(S-1) 공개를 이달 늦은 시점으로 미뤘고 올트먼 CEO는 12일 연내 상장 배제 의사를 밝혔다. AI 연구자 엘리 데이비드는 엑스에서 "S-1이 손실 규모를 드러낼 것이므로 훈련 비용을 줄여 수익성 경로를 보여야 한다"고 했다. 상장을 앞둔 회사로서는 손실을 줄일 방법을 투자자에게 보여야 하는데 훈련 비용 절감이 가장 확실한 수단이고 안전을 이유로 감속하면 비용 절감이라는 속내를 드러내지 않고도 같은 효과를 얻을 수 있다는 것이다. bernard0202@newspim.com 2026-09-14 15:52
사진
대미 투자 시작되면 한·미 관계 좋아질까 [서울=뉴스핌] 유신모 외교전문기자 = 한·미 간 최대 갈등 요소인 한국의 대미 투자 첫 사업이 조만간 발표될 전망이다. 정부 출범 이후 최악의 상태에 빠진 한·미 관계가 대미 투자 발표로 진전될 수 있을지 관심이 집중되고 있다. 한·미는 이르면 이번 주 안에 대미 투자 1호 프로젝트를 공개할 것으로 알려졌다. 1호 사업은 텍사스주 엔시날 LNG 복합화력발전소 건설이 유력하다. 미국이 당초 198억 달러였던 사업비를 250억 달러로 증액할 것을 요구해 이 부분에 대한 막판 협상이 이어지고 있는 것으로 알려졌다. [영종도=뉴스핌] 김예원 기자 = 미국을 방문했던 김정관 산업통상부 장관이 지난달 20일 오후 인천국제공항 제2여객터미널을 통해 입국한 뒤 취재진의 질문에 답하고 있다. 2026.08.20 yeawon2@newspim.com ◆대미 투자, 한·미 갈등의 시발점 대미 투자 지연은 한·미 관계의 발목을 잡은 가장 직접적인 요인이다. 미국은 올해 초부터 대미 투자를 독촉했지만 한국은 '상업적 합리성'을 내세워 소극적인 태도를 보였다. 한국의 대미 투자 지연은 일본의 발빠른 투자 이행과 비교되면서 미국의 강한 불만을 초래했다. 미국과 5500억 달러 투자 합의를 한 일본은 올해 2월에 360억 달러 규모의 1차 프로젝트와 3월 730억 달러 규모의 2차 프로젝트를 확정한 데 이어 현재 3차 프로젝트를 논의 중이다. 더욱이 11월 중간선거에 위기감을 느끼고 있는 도널드 트럼프 대통령은 유권자들에게 경제적 성과로 내세울 수 있는 투자 유치가 절실히 필요한 상황이어서 투자를 지연시키고 있는 한국에 대한 분노와 불만이 매우 크다. 미국은 한국이 투자를 회피하고 있다고 판단하고 압박을 가하기 시작했다. 한·미 정상합의의 일부분인 한국의 핵잠수함 보유 및 우라늄 농축, 사용후핵연료 재처리 권한 확대를 위한 협상이 중단됐고 쿠팡 문제, 정보통신망법 개정에 따른 미국 기업 차별 주장이 이어졌다. 최근 미국이 한국에 추가 투자와 함께 호르무즈 파병을 요구하고 있는 것도 대미 투자 지연에 따른 압박으로 볼 수 있다. 트럼프 대통령이 돌연 한·미 연합군사훈련 축소를 지시하고 북한과 조건없는 정상회담을 할 수 있다고 발표한 것도 한국에 대한 보복의 성격이 강하다. 정부의 한 관계자는 "지난해 한·미 정상이 합의한 관세 협상은 한국의 3500억 달러 대미 투자와 관세 인하만을 교환한 것이 아니라, 한·미 동맹의 안정성과 안전 보장 등이 포함된 패키지 형식의 합의여서 대미 투자가 안되면 외교 안보 전반에 악영향을 미치는 구조"라고 말했다. 도널드 트럼프 미국 대통령 [사진=블룸버그통신] ◆시간에 쫓기는 한국 한·미 관계의 가장 큰 걸림돌이었던 대미 투자 문제가 해결되기 시작하면 한·미는 산적한 현안에 대한 논의를 재개할 수 있다.  조현 외교부 장관은 18일로 예상되는 대미 투자 발표 전후로 곧장 미국을 방문해 마코 루비오 국무장관을 만나는 방안을 추진하고 있다. 조 장관은 대미 투자가 시작된 것을 계기로 그동안 중단됐던 핵잠수함, 농축·재처리 협상 재개를 비롯해 전시작전권 전환, 호르무즈 파병에 대한 정부의 입장 등을 미국 측에 설명할 것으로 예상된다. 조 장관이 대미 투자 발표와 동시에 미국을 방문하려는 이유는 시간이 없기 때문이다. 정부의 외교안보 분야에서 일하고 있는 한 소식통은 "한·미 관계를 조속히 정상으로 되돌려 놓지 않으면 위기가 올 수도 있다"고 우려했다. 현재의 불편한 한·미 관계가 유지되는 상황에서 트럼프 대통령이 중간선거 이후 북한과의 대화를 본격 추진한다면 한국이 큰 낭패를 볼 수 있다는 의미다. 한국의 가장 큰 우려는 트럼프 대통령이 북·미 대화에서 한국의 동의 없이 북한 핵문제에 대한 합의를 하는 이른바 '한국 패싱'이다. 북·미 대화에서 한국의 입장을 반영시키기 위해서는 한·미 간 치밀한 사전 조율이 필수적이다. 만약 지금과 같은 한·미 관계가 이어진다면 한국이 북·미 대화에 개입할 수 있는 통로가 차단되는 것이나 마찬가지다. 트럼프 대통령이 자신의 말대로 '연내 북·미 정상회담'을 추진한다면 한국으로서는 시간이 별로 없는 셈이다. 이재명 대통령과 도널드 트럼프 미국 대통령이 지난해 10월 29일 경주 아시아태평양경제협력체(APEC) 참석 계기로 한미 정상회담을 하기 앞서 악수하고 있다. [사진=청와대] 2025.10.29 ◆한·미 관계 완전 회복엔 역부족 대미 투자가 시작되면 한·미 관계의 분위기는 전반적으로 나아질 수 있다. 트럼프 대통령은 한국의 대미 투자를 환영하고 중요한 성과로 포장하는 정치적 레토릭을 쏟아낼 가능성이 높다. 중단됐던 핵잠수함, 농축·재처리 협상을 재개하기 위한 일정 논의도 시작될 수 있다. 그러나 한·미 갈등이 '없었던 일'이 되지는 않을 것으로 보인다. 이미 미국이 기대했던 것에 비해 너무 늦은데다 규모도 미국을 만족시키기 어려운 탓이다. 미국은 대외적으로 한국의 투자를 환영면서도 내심으로는 불만이 완전히 해소되지 않은 상태로 한국에 대한 압박을 유지할 가능성이 높다.  정부의 한 소식통은 "대미 투자가 신속히 진행됐더라면 한·미 관계 냉각이나 미국의 각종 압박을 피할 수 있는 여지가 있었겠지만 지금은 시기적으로 너무 늦었다"고 지적했다. 그는 "대미 투자 시작으로 한국을 향한 미국의 전방위적 압박의 강도가 다소 누그러질 수는 있겠지만 호르무즈 파병이나 추가 투자 요구를 거둬들일 것으로 보기는 어렵다"고 말했다.  문제는 이같은 상황이 '트럼프 시대'가 이어지는 동안 반복될 수 있다는 점이다. 미국은 경제와 안보를 한데 묶어 상대국을 압박하는 협상 방식을 취하고 있는데 반해 한국은 여전히 경제·산업 부처와 안보 관련 부처가 따로따로 영역을 나눠 미국을 상대하고 있기 때문에 유기적인 전략 조율이 불가능하다.  정부가 대미 관계에서 관세와 투자, 첨단 기술, 공급망, 안보를 총체적으로 다룰 수 있는 통합적 시스템을 갖춰야 한다는 지적이 나오는 배경이다. opento@newspim.com 2026-09-16 06:10
기사 번역
결과물 출력을 준비하고 있어요.
종목 추적기

S&P 500 기업 중 기사 내용이 영향을 줄 종목 추적

결과물 출력을 준비하고 있어요.

긍정 영향 종목

  • Lockheed Martin Corp. Industrials
    우크라이나 안보 지원 강화 기대감으로 방산 수요 증가 직접적. 미·러 긴장 완화 불확실성 속에서도 방위산업 매출 안정성 강화 예상됨.

부정 영향 종목

  • Caterpillar Inc. Industrials
    우크라이나 전쟁 장기화 시 건설 및 중장비 수요 불확실성 직접적. 글로벌 인프라 투자 지연으로 매출 성장 둔화 가능성 있음.
이 내용에 포함된 데이터와 의견은 뉴스핌 AI가 분석한 결과입니다. 정보 제공 목적으로만 작성되었으며, 특정 종목 매매를 권유하지 않습니다. 투자 판단 및 결과에 대한 책임은 투자자 본인에게 있습니다. 주식 투자는 원금 손실 가능성이 있으므로, 투자 전 충분한 조사와 전문가 상담을 권장합니다.
안다쇼핑
Top으로 이동